Κατοικίες και
επαγγελματικά ακίνητα
παραμένουν το αδύναμο
σημείο
Ο κλάδος των κτιρίων,
που περιλαμβάνει την
οικιστική και μη
οικιστική κατασκευή,
εξακολουθεί να
αντιμετωπίζει τις
μεγαλύτερες δυσκολίες.
Τα υψηλότερα επιτόκια
και το αυξημένο κόστος
κατασκευής, σε συνδυασμό
με την οικονομική
αβεβαιότητα, κάνουν
νοικοκυριά και
επιχειρήσεις πιο
επιφυλακτικά απέναντι σε
νέες επενδύσεις σε
ακίνητα.
Αντίθετα, η
εξειδικευμένη κατασκευή
εμφανίζει καλύτερη
εικόνα, καθώς
επωφελείται από έργα
ανακαινίσεων και
ενεργειακής αναβάθμισης.
Ακόμη μεγαλύτερη στήριξη
προσφέρουν οι υποδομές,
όπου οι επενδύσεις σε
ενεργειακά και ψηφιακά
δίκτυα, αλλά και η
χρηματοδότηση από
ευρωπαϊκά κονδύλια,
διατηρούν τη
δραστηριότητα σε
υψηλότερα επίπεδα.
Γερμανία: Μετά από πέντε
χρόνια ύφεσης έρχεται η
ανάκαμψη
Η Γερμανία
αποτελεί μία από τις
σημαντικότερες εστίες
αλλαγής της εικόνας.
Ο κατασκευαστικός κλάδος
της μεγαλύτερης
οικονομίας της Ευρώπης
συρρικνώθηκε περισσότερο
από 10% μεταξύ
2020 και 2025,
καταγράφοντας πέντε
συνεχόμενα χρόνια
συρρίκνωσης.
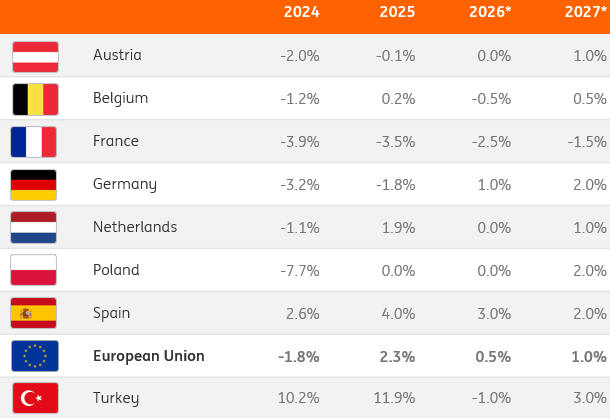
Η ING
αναμένει πλέον επιστροφή
στην ανάπτυξη το 2026,
με την ανάκαμψη να
ενισχύεται σταδιακά το
2027, κυρίως χάρη στις
επενδύσεις σε κατοικίες
και υποδομές.
Γαλλία σε αντίθετη
τροχιά
Η Γαλλία
βρίσκεται σε πολύ
δυσκολότερη θέση.
Η κατασκευαστική
παραγωγή υποχώρησε κατά
3,5% το 2025,
ενώ το πρώτο και το
δεύτερο τρίμηνο του 2026
καταγράφηκαν νέες
τριμηνιαίες μειώσεις
κατά 1,2% και
0,9%
αντίστοιχα.
Η εμπιστοσύνη στον κλάδο
συνέχισε να εξασθενεί,
ενώ οι άδειες κατοικιών
τον Αύγουστο παρέμειναν
κάτω από τα επίπεδα του
προηγούμενου έτους.
Με δεδομένη και την
υποτονική ανάπτυξη της
γαλλικής οικονομίας, η
ING
προβλέπει συρρίκνωση της
κατασκευαστικής
δραστηριότητας κατά
περίπου 2,5% το
2026.
Ισπανία: Ανάκαμψη με
ρυθμό 3%
Η Ισπανία
βρίσκεται στον αντίποδα.
Μετά την απώλεια άνω του
25% της
παραγωγής
μεταξύ 2019 και 2022, ο
κλάδος άρχισε να
ανακάμπτει από το 2023.
Η ING
προβλέπει ανάπτυξη
περίπου 3% το
2026, με την
ισχυρή οικονομική
δραστηριότητα να
στηρίζει τον
κατασκευαστικό κλάδο.
Οι άδειες οικοδομής
έχουν αυξηθεί σημαντικά
τα τελευταία χρόνια, αν
και η δυναμική τους
αρχίζει να εξασθενεί.
Παράλληλα, η εμπιστοσύνη
των κατασκευαστών
υποχωρεί από ιδιαίτερα
υψηλά επίπεδα.
Ολλανδία και Πολωνία:
Σταθεροποίηση αντί για
ισχυρή ανάκαμψη
Στην Ολλανδία,
η ING
αναμένει σταθεροποίηση
της κατασκευαστικής
παραγωγής το 2026, μετά
από ένα αδύναμο πρώτο
εξάμηνο, και πιο ήπια
ανάπτυξη το 2027.
Η κατασκευή κατοικιών
αναμένεται να ανακάμψει
σταδιακά, καθώς η αύξηση
των αδειών οικοδομής
περνά στις νέες
εκκινήσεις έργων και
στις ολοκληρώσεις.
Ωστόσο, οι καθυστερήσεις
παραμένουν συχνές, ενώ
οι υποδομές εξακολουθούν
να αποτελούν σημαντικό
μοχλό ανάπτυξης.
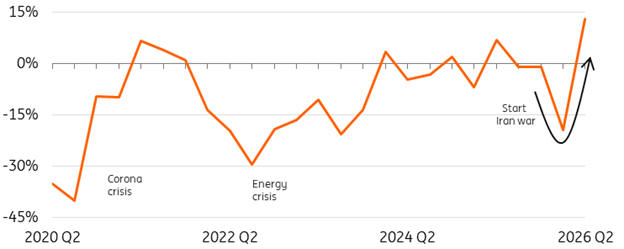
Στην Πολωνία,
η εικόνα ήταν ιδιαίτερα
μεταβλητή. Η παραγωγή
υποχώρησε κατά
6,8% το πρώτο τρίμηνο
του 2026, λόγω
του ψυχρού χειμώνα, πριν
ανακάμψει κατά
8% το δεύτερο τρίμηνο.
Η αύξηση των οικοδομικών
αδειών, η σταθερή
επιχειρηματική
εμπιστοσύνη και η ισχυρή
ανάπτυξη του ΑΕΠ, που
εκτιμάται στο
3,4%, στηρίζουν
τη ζήτηση. Η
επανεκκίνηση των
ευρωπαϊκών
χρηματοδοτήσεων
αναμένεται επίσης να
ενισχύσει τις υποδομές.
Παρά ταύτα, η ING
εκτιμά ότι η συνολική
κατασκευαστική παραγωγή
στην Πολωνία θα
παραμείνει περίπου
στάσιμη το 2026, πριν
αυξηθεί κατά 2%
το 2027.
Ανεβαίνει ξανά το κόστος
υλικών
Οι υψηλότερες τιμές
ενέργειας αρχίζουν να
πιέζουν και πάλι το
κόστος παραγωγής υλικών
υψηλής ενεργειακής
κατανάλωσης, όπως το
σκυρόδεμα, το τσιμέντο
και τα τούβλα.
Μέχρι στιγμής, πάντως,
οι τιμές των υλικών
αυξάνονται σχετικά ήπια.
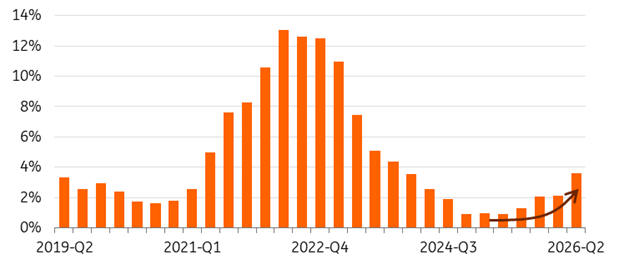
Τον Σεπτέμβριο, περίπου
13% των
ευρωπαίων παραγωγών
δήλωναν ότι σχεδιάζουν
να αυξήσουν τις τιμές
πώλησης μέσα στους
επόμενους τρεις μήνες,
έναντι 11% τον
Ιανουάριο, πριν από τον
πόλεμο με το Ιράν.
Το πρόβλημα είναι ότι η
δυνατότητα μετακύλισης
αυτών των αυξήσεων στους
πελάτες περιορίζεται.
Κυβερνήσεις, επενδυτές
σε επαγγελματικά ακίνητα
και αγοραστές κατοικιών
αντιμετωπίζουν ήδη
υψηλότερο κόστος
χρηματοδότησης, με
αποτέλεσμα να
δυσκολεύονται να
απορροφήσουν νέες
αυξήσεις στο κόστος
κατασκευής.
Χαμηλή στάθμη ποταμών
αυξάνει το κόστος
μεταφοράς
Ένας λιγότερο εμφανής
αλλά σημαντικός
παράγοντας είναι η
χαμηλή στάθμη των
ευρωπαϊκών ποταμών.
Πολλές πρώτες ύλες που
χρησιμοποιούνται στην
παραγωγή οικοδομικών
υλικών, όπως άμμος,
χαλίκι και χημικά
προϊόντα, μεταφέρονται
μέσω εσωτερικών πλωτών
οδών.
Όταν η στάθμη των
ποταμών υποχωρεί, τα
φορτηγά πλοιάρια μπορούν
να μεταφέρουν μικρότερα
φορτία, αυξάνοντας το
κόστος μεταφοράς και
προκαλώντας
καθυστερήσεις.
Τον Σεπτέμβριο, περίπου
8% των
ευρωπαϊκών
κατασκευαστικών
επιχειρήσεων
δήλωναν ότι η παραγωγή
τους περιορίζεται λόγω
ελλείψεων υλικών, έναντι
5,7% τον
Ιανουάριο και
6,4% κατά την
προηγούμενη περίοδο
χαμηλής στάθμης των
ποταμών, τον Σεπτέμβριο
του 2018.
Η
κατοικία χάνει τη
δυναμική της
Ένα από τα σημαντικότερα
προβλήματα για την
ευρωπαϊκή κατασκευή
είναι η επιβράδυνση στην
αγορά νέων κατοικιών.
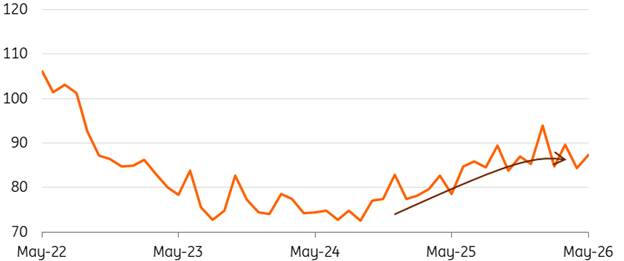
Μεταξύ του καλοκαιριού
του 2024 και του τέλους
του 2025, οι οικοδομικές
άδειες στην ΕΕ αυξήθηκαν
περίπου 15%.
Έκτοτε, όμως, η έκδοση
νέων αδειών έχει
ουσιαστικά
σταθεροποιηθεί,
δείχνοντας ότι η
ανάκαμψη χάνει μέρος της
δυναμικής της.
Η άνοδος των επιτοκίων
μειώνει την προσιτότητα
των κατοικιών, ιδιαίτερα
των νεόδμητων, ενώ η
γεωπολιτική αβεβαιότητα
λειτουργεί επίσης
αποτρεπτικά για τους
αγοραστές.
Στα νεόδμητα υπάρχει
ένας επιπλέον
παράγοντας: από την
έκδοση της άδειας μέχρι
την ολοκλήρωση της
κατοικίας μεσολαβούν
συνήθως ένα έως
δύο χρόνια,
γεγονός που αυξάνει την
αβεβαιότητα για τον
αγοραστή.
Η ενεργειακή
αποδοτικότητα των νέων
κατοικιών αποτελεί ένα
θετικό στοιχείο, αλλά
μέχρι στιγμής δεν είναι
αρκετή για να ανατρέψει
την τάση.
Γιατί πολλά νέα έργα δεν
«βγαίνουν»
Το πρόβλημα γίνεται
ακόμη μεγαλύτερο επειδή
η οικονομική βιωσιμότητα
των νέων οικιστικών
έργων παραμένει δύσκολη.
Η στεγαστική έλλειψη
είναι έντονη σε πολλές
ευρωπαϊκές πόλεις, όμως
το υψηλό κόστος
κατασκευής περιορίζει
την κερδοφορία των νέων
έργων.
Οι κατασκευαστές και οι
developers
δεν μπορούν πάντα να
μετακυλίσουν το αυξημένο
κόστος στις τιμές
πώλησης. Όταν τα
υφιστάμενα σπίτια
παραμένουν σχετικά
φθηνότερα, οι αγοραστές
έχουν κίνητρο να
στραφούν σε αυτά αντί
για νεόδμητα.
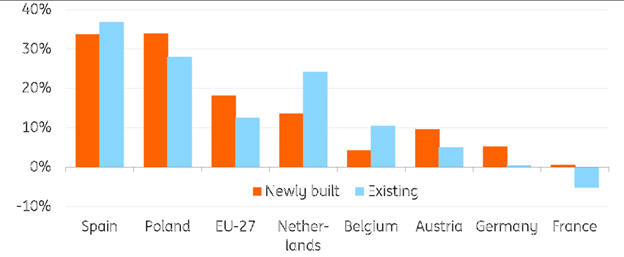
Το πρόβλημα είναι
ιδιαίτερα έντονο σε
Γαλλία, Γερμανία
και Αυστρία,
όπου οι τιμές των
υφιστάμενων κατοικιών
έχουν αυξηθεί λιγότερο
από τον ευρωπαϊκό μέσο
όρο.
Στη Γαλλία, μάλιστα,
παραμένουν χαμηλότερα
από τα επίπεδα τριών
ετών πριν.
Για τους
developers
αυτό σημαίνει ότι τα
περιθώρια αύξησης των
τιμών είναι εξαιρετικά
περιορισμένα. Ως
αποτέλεσμα, αρκετά έργα
αναβάλλονται έως ότου
βελτιωθούν οι συνθήκες.
Οι
υποδομές αναλαμβάνουν το
μεγαλύτερο βάρος
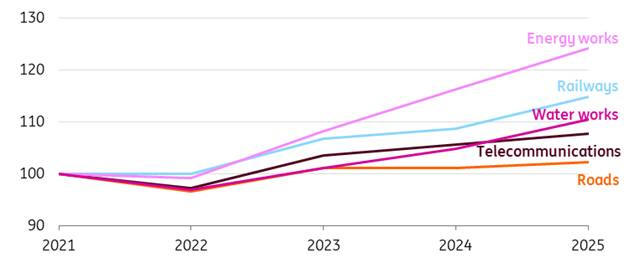
Εάν υπάρχει ένας τομέας
που εξακολουθεί να
προσφέρει στήριξη στον
ευρωπαϊκό κατασκευαστικό
κλάδο, αυτός είναι οι
υποδομές.
Η παραγωγή υποδομών στην
ΕΕ αυξήθηκε κατά
2,2% το 2025,
αν και στους πρώτους
επτά μήνες του 2026 η
ανάπτυξη επιβραδύνθηκε
περίπου στο 0,4%
σε ετήσια βάση.
Ο ψυχρός και βροχερός
χειμώνας προκάλεσε
προσωρινές διακοπές
εργασιών σε αρκετές
περιοχές, όμως μέρος της
χαμένης δραστηριότητας
ανακτήθηκε τους
επόμενους μήνες.
Ιδιαίτερα ισχυρή
παραμένει η κατασκευή
ενεργειακών υποδομών, η
οποία αναπτύσσεται από
το 2022 λόγω των
επενδύσεων στις
ανανεώσιμες πηγές
ενέργειας και στην
επέκταση των δικτύων
ηλεκτρισμού.
Η τάση αυτή αναμένεται
να συνεχιστεί, καθώς η
Ευρώπη χρειάζεται
μεγαλύτερη δυναμικότητα
ηλεκτρικών δικτύων για
την ενεργειακή μετάβαση
αλλά και για την
αυξανόμενη ζήτηση
ηλεκτρικής ενέργειας.
Σιδηρόδρομοι και
τηλεπικοινωνίες
Σημαντική ανάπτυξη
εμφανίζει και η
κατασκευή σιδηροδρομικών
υποδομών, με
επενδύσεις τόσο στην
αναβάθμιση υφιστάμενων
δικτύων όσο και σε
μεγάλα διασυνοριακά
έργα.
Η Rail
Baltica,
η σύνδεση Λυών-Τορίνο
και οι επενδύσεις σε
σιδηροδρομικά δίκτυα
υψηλών ταχυτήτων σε
Ισπανία, Πορτογαλία και
Ιταλία αποτελούν
χαρακτηριστικά
παραδείγματα.
Στις τηλεπικοινωνίες, η
ανάπτυξη είναι πιο ήπια,
αλλά οι επενδύσεις σε
δίκτυα οπτικών ινών και
5G
συνεχίζονται. Οι ανάγκες
παραμένουν ιδιαίτερα
μεγάλες στις αγροτικές
και λιγότερο
ανεπτυγμένες περιοχές.
Αντίθετα, τα
οδικά έργα, που
αντιστοιχούν περίπου στο
30% της ευρωπαϊκής
παραγωγής υποδομών,
παραμένουν υπό πίεση
λόγω των περιορισμένων
προϋπολογισμών των
τοπικών και
περιφερειακών αρχών.
Η
Ευρώπη δεν έχει ακόμη
ξεπεράσει τον
«κατασκευαστικό χειμώνα»
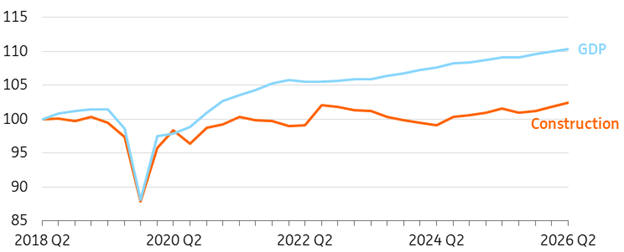
Η συνολική εικόνα της
ING
είναι ότι η ευρωπαϊκή
κατασκευαστική αγορά θα
συνεχίσει να ανακάμπτει,
αλλά με πολύ
αργούς και άνισους
ρυθμούς.
Η αναμενόμενη ανάπτυξη
μόλις 0,5% το
2026 δείχνει
ότι ο κλάδος απέχει
ακόμη από μια δυναμική
ανάκαμψη.
Η σταδιακή επιστροφή της
Γερμανίας, οι επενδύσεις
σε ενεργειακές και
ψηφιακές υποδομές και οι
αυξημένες δημόσιες
δαπάνες μπορούν να
λειτουργήσουν ως
αντίβαρο.
Ωστόσο, τα υψηλά
χρηματοδοτικά κόστη, η
αδύναμη οικονομική
βιωσιμότητα πολλών νέων
οικιστικών έργων, οι
γεωπολιτικοί κίνδυνοι
και η άνοδος του
ενεργειακού κόστους
περιορίζουν τις
προοπτικές.
Για την ώρα, οι υποδομές
είναι αυτές που σηκώνουν
το μεγαλύτερο βάρος της
ευρωπαϊκής
κατασκευαστικής
δραστηριότητας, ενώ η
κατοικία παραμένει ο
μεγάλος ασθενής.