|
Η
αγορά ομολόγων είναι το
βασικό «καμπανάκι»
Οι αποδόσεις των
βρετανικών κρατικών
ομολόγων έχουν αυξηθεί
έντονα.
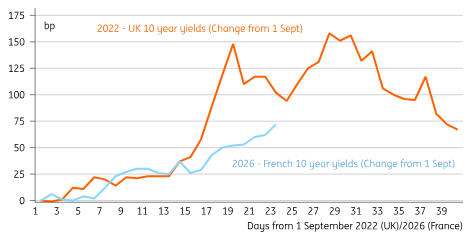
Η απόδοση του 30ετούς
gilt
ξεπέρασε το 6%,
φτάνοντας σε επίπεδα που
δεν είχαν καταγραφεί από
το 1998, ενώ η απόδοση
του 10ετούς κινήθηκε
πάνω από το 5,5%.
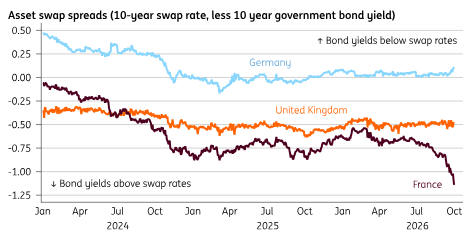
Ωστόσο, η ING
επισημαίνει ότι δεν
αρκεί να κοιτάζει κανείς
μόνο το απόλυτο ύψος των
αποδόσεων. Ιδιαίτερη
σημασία έχει η διαφορά
μεταξύ της απόδοσης του
10ετούς gilt
και του αντίστοιχου
swap
rate.
Ο δείκτης αυτός
αποτυπώνει σε μεγαλύτερο
βαθμό το τμήμα του
κόστους δανεισμού που
δεν εξηγείται από τις
προσδοκίες για την
πορεία των επιτοκίων της
Bank
of
England.
Και σε αυτό το μέτωπο, η
Βρετανία εμφανίζεται
μέχρι στιγμής πιο
σταθερή από τη Γαλλία.
Στη Γαλλία, αντίθετα, η
συγκεκριμένη διαφορά
έχει διευρυνθεί
σημαντικά, ένδειξη ότι
οι επενδυτές απαιτούν
υψηλότερη αποζημίωση για
τον δημοσιονομικό και
πολιτικό κίνδυνο της
χώρας.
Η
Γαλλία έχει λιγότερες
επιλογές
Η Γαλλία βρίσκεται
αντιμέτωπη με ένα
ιδιαίτερα δύσκολο
δημοσιονομικό
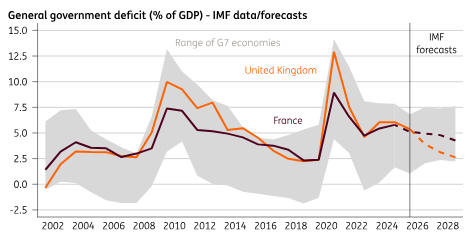
περιβάλλον. Το έλλειμμα
αναμένεται να παραμείνει
πολύ υψηλό, ενώ το
δημόσιο χρέος βρίσκεται
ήδη σε επίπεδα που
καθιστούν ακόμη πιο
δύσκολη τη σταθεροποίησή
του.
Το νέο γαλλικό
δημοσιονομικό σχέδιο
επιχειρεί να περιορίσει
την αύξηση του
ελλείμματος, όμως η
ING
εκτιμά ότι ακόμη και αν
εφαρμοστεί πλήρως, δεν
θα είναι αρκετό για να
σταθεροποιήσει το χρέος.
Το δημόσιο χρέος
προβλέπεται να κινηθεί
προς το 121,7%
του ΑΕΠ το 2027,
ενώ οι δαπάνες για
τόκους αυξάνονται
σημαντικά.
Το πρόβλημα είναι και
πολιτικό.
Οι περικοπές δαπανών
είναι δύσκολο να
εφαρμοστούν, ενώ η
φορολογική επιβάρυνση
βρίσκεται ήδη σε πολύ
υψηλά επίπεδα.
Παράλληλα, ο
κατακερματισμός του
γαλλικού κοινοβουλίου
δυσκολεύει τη συγκρότηση
συναίνεσης για δύσκολες
δημοσιονομικές
αποφάσεις.
Η
Βρετανία έχει μεγαλύτερο
δημοσιονομικό περιθώριο
Σε αυτό το σημείο η
εικόνα της Βρετανίας
είναι διαφορετική.
Το βρετανικό
δημοσιονομικό έλλειμμα
αναμένεται να υποχωρήσει
περίπου στο 4%
του ΑΕΠ, παρά
τις πιέσεις από τον
πόλεμο στη Μέση Ανατολή
και την άνοδο του
κόστους δανεισμού.
Η ING
επισημαίνει ότι η
Βρετανία είναι σήμερα η
μόνη οικονομία του
G7
που εφαρμόζει ουσιαστικά
περιοριστική
δημοσιονομική πολιτική.
Το συνεχιζόμενο «πάγωμα»
των φορολογικών
κλιμακίων αυξάνει επίσης
σταδιακά τη σχέση φόρων
προς ΑΕΠ.
Υπάρχει, συνεπώς,
μεγαλύτερο περιθώριο
επιλογών σε σχέση με τη
Γαλλία, ακόμη και αν
αυτές οι επιλογές είναι
πολιτικά δύσκολες.
Τα συγκρίσιμα στοιχεία
του ΟΟΣΑ δείχνουν ότι η
φορολογική επιβάρυνση
αντιστοιχούσε το 2024 σε
περίπου 43,5%
του ΑΕΠ στη Γαλλία,
έναντι 34,4% στη
Βρετανία.
Το κρίσιμο ερώτημα,
επομένως, δεν είναι μόνο
αν υπάρχουν διαθέσιμα
δημοσιονομικά εργαλεία,
αλλά αν υπάρχει και η
πολιτική βούληση να
χρησιμοποιηθούν.
Η
κρίση του 2022 παραμένει
χαραγμένη στη μνήμη
Ένας ακόμη παράγοντας
που διαφοροποιεί σήμερα
τη Βρετανία είναι η
εμπειρία του 2022.
Η κρίση του mini-budget
της Liz
Truss
αποτελεί ακόμη σημείο
αναφοράς για τις αγορές.
Η απότομη άνοδος των
αποδόσεων τότε προκάλεσε
σοβαρές πιέσεις στο
χρηματοπιστωτικό
σύστημα, ιδιαίτερα στα
συνταξιοδοτικά ταμεία με
στρατηγικές LDI,
και ανάγκασε την
Bank
of
England
να παρέμβει στην αγορά
κρατικών ομολόγων.
Η σημερινή κατάσταση δεν
περιλαμβάνει αντίστοιχη
κρίση LDI,
ενώ οι συνολικές
χρηματοπιστωτικές
συνθήκες είναι λιγότερο
ασφυκτικές.
Παράλληλα, οι βρετανικοί
κανόνες για τα δημόσια
οικονομικά λειτουργούν
ως ένας επιπλέον
μηχανισμός πειθαρχίας,
καθώς η κυβέρνηση
υποχρεώνεται να εξετάσει
περικοπές δαπανών ή
αυξήσεις φόρων όταν το
αυξημένο κόστος
εξυπηρέτησης του χρέους
απειλεί τους
δημοσιονομικούς στόχους.
Η κυβέρνηση έχει επίσης
δηλώσει ότι η
δημοσιονομική πειθαρχία
θα αποτελέσει βασικό
άξονα του προϋπολογισμού
της 28ης Οκτωβρίου.
Τα
στεγαστικά δάνεια
λειτουργούν ως
μηχανισμός πειθαρχίας
Ένα ακόμη χαρακτηριστικό
της βρετανικής
οικονομίας έχει
ιδιαίτερη σημασία για
τις αγορές.
Οι Βρετανοί δανειολήπτες
συνήθως «κλειδώνουν» τα
επιτόκια των στεγαστικών
τους για δύο έως πέντε
χρόνια. Στη Γαλλία,
αντίθετα, τα σταθερά
επιτόκια συχνά ισχύουν
για πολύ μεγαλύτερες
περιόδους.
Αυτό σημαίνει ότι οι
Βρετανοί καταναλωτές
αισθάνονται πολύ
γρηγορότερα τις
μεταβολές των επιτοκίων.
Η εμπειρία του 2022
έδειξε πόσο ισχυρές
μπορεί να είναι οι
πολιτικές επιπτώσεις
μιας τέτοιας αύξησης του
κόστους στέγασης. Η
κυβέρνηση γνωρίζει ότι
μια δημοσιονομική
πολιτική που θα οδηγούσε
σε ακόμη υψηλότερες
αποδόσεις ομολόγων θα
μεταφερόταν σχετικά
γρήγορα στα νοικοκυριά.
Αυτό αποτελεί έναν ακόμη
λόγο για τον οποίο οι
επενδυτές παρακολουθούν
στενά τον προϋπολογισμό
του Οκτωβρίου.
Το
μεγαλύτερο ερώτημα είναι
πλέον πολιτικό
Η ING
θεωρεί ότι βραχυπρόθεσμα
η εικόνα των βρετανικών
δημόσιων οικονομικών
παραμένει συγκριτικά
καλύτερη από εκείνη της
Γαλλίας.
Ωστόσο, αυτό δεν
σημαίνει ότι οι κίνδυνοι
έχουν εξαφανιστεί.
Η Βρετανία, όπως και η
υπόλοιπη Ευρώπη,
βρίσκεται αντιμέτωπη με
αυξανόμενες ανάγκες για
αμυντικές δαπάνες,
γηράσκοντα πληθυσμό,
υψηλές κοινωνικές
δαπάνες και πολιτική
πίεση για μεγαλύτερες
κρατικές παροχές.
Παράλληλα, η κυβέρνηση
του Andy
Burnham
έχει σηματοδοτήσει ότι
είναι διατεθειμένη να
εξετάσει δύσκολες
αποφάσεις για να
διατηρήσει την οικονομία
σε τροχιά. Οι δηλώσεις
του έχουν ήδη προκαλέσει
συζήτηση για το εύρος
των αλλαγών που μπορεί
να επιχειρηθούν, μεταξύ
άλλων και στο
συνταξιοδοτικό.
Το μεγάλο στοίχημα για
τη Βρετανία είναι
συνεπώς να συνδυάσει τις
πολιτικές φιλοδοξίες της
νέας κυβέρνησης με τη
δημοσιονομική πειθαρχία
που απαιτούν οι αγορές.
Βρετανία και Γαλλία: δύο
διαφορετικές εικόνες,
ένας κοινός κίνδυνος
Η σύγκριση των δύο χωρών
μπορεί να συνοψιστεί ως
εξής:
|
|
Βρετανία
|
Γαλλία
|
|
Δημοσιονομικό
έλλειμμα
|
~4% του ΑΕΠ
|
Πολύ υψηλότερο
|
|
Τάση
δημοσιονομικής
πολιτικής
|
Περιοριστική
|
Περισσότερες
πολιτικές
πιέσεις
|
|
30ετές ομόλογο
|
>6%
|
Ισχυρές πιέσεις
|
|
Δημοσιονομικοί
κανόνες
|
Υπάρχουν και
περιορίζουν τις
επιλογές
|
Περισσότερες
πολιτικές
δυσκολίες
εφαρμογής
|
|
Πολιτικό
περιθώριο
|
Μεγαλύτερο
|
Περιορισμένο
λόγω
κατακερματισμού
|
|
Κίνδυνος
|
Μεσοπρόθεσμος/μακροπρόθεσμος
|
Ήδη έντονος στην
αγορά ομολόγων
|
Η βασική διαπίστωση της
ING
είναι ότι η
Βρετανία δεν είναι
σήμερα η «επόμενη
Γαλλία». Οι
δημοσιονομικές της
επιδόσεις παραμένουν
συγκριτικά καλύτερες και
η αγορά ομολόγων δεν
δείχνει ακόμη την ίδια
ακραία αμφισβήτηση της
δημοσιονομικής
αξιοπιστίας.
Όμως η απόσταση δεν
είναι δεδομένη.
Η άνοδος των αποδόσεων
δείχνει ότι οι αγορές
έχουν γίνει πολύ πιο
απαιτητικές απέναντι
στις κυβερνήσεις. Αν η
Βρετανία συνδυάσει
υψηλές δαπάνες,
χαλαρότερους
δημοσιονομικούς κανόνες
και πολιτική
αβεβαιότητα, η σημερινή
διαφορά από τη Γαλλία
μπορεί να αρχίσει να
περιορίζεται.
Και αυτό είναι το βασικό
μάθημα από την αγορά
ομολόγων: όσο οι
επενδυτές θεωρούν ότι
μια κυβέρνηση μπορεί και
θέλει να πάρει δύσκολες
αποφάσεις, της δίνουν
χρόνο. Όταν πάψουν να το
πιστεύουν, το κόστος
δανεισμού μπορεί να
γίνει ο ίδιος ο
μηχανισμός που επιβάλλει
την προσαρμογή.
Πηγή: ING - James Smith
|