|
Ωστόσο, το συνολικό
μερίδιο της Ευρώπης στο
συγκεκριμένο καλάθι
υποδομών υποχώρησε
αισθητά από το 2024. Με
άλλα λόγια, οι
ευρωπαϊκοί προμηθευτές
κερδίζουν έδαφος σε
ορισμένες αγορές που
αναπτύσσονται, αλλά οι
συγκεκριμένες κατηγορίες
αντιπροσωπεύουν πλέον
μικρότερο τμήμα μιας
αγοράς που κυριαρχείται
όλο και περισσότερο από
τον υπολογιστικό
εξοπλισμό.
Η υποχώρηση του
συνολικού μεριδίου δεν
σημαίνει ότι οι
παραδοσιακές
βιομηχανικές δυνατότητες
της Ευρώπης χάνουν την
ανταγωνιστικότητά τους.
Αναδεικνύει, όμως, ότι η
επιτυχία σε αυτούς τους
κλάδους δεν αρκεί για να
διατηρηθεί ο ίδιος
ρυθμός ανάπτυξης με
εκείνον της αμερικανικής
ζήτησης, καθώς αλλάζει η
σύνθεση των επενδύσεων.
Κέρδη σε εξοπλισμό
ηλεκτρικής ισχύος και
συστήματα ψύξης
Ο εξοπλισμός ηλεκτρικής
ισχύος αποτελεί τη
μεγαλύτερη πηγή αύξησης
των ευρωπαϊκών εξαγωγών
προς τις ΗΠΑ από το
2022. Στην κατηγορία
περιλαμβάνονται
μετασχηματιστές,
διακοπτικό υλικό,
στατικοί μετατροπείς και
ηλεκτροπαραγωγά ζεύγη.
Σημαντική αύξηση έχουν
καταγράψει επίσης οι
εξαγωγές εξοπλισμού
ψύξης και συστημάτων
κλιματισμού και
εξαερισμού (HVAC).
Και στις δύο κατηγορίες
η Ευρώπη έχει ενισχύσει
τη θέση της στην
αμερικανική αγορά. Το
μερίδιο της ΕΕ στις
εισαγωγές εξοπλισμού
ηλεκτρικής ισχύος
αυξήθηκε κατά περίπου
1,6 ποσοστιαίες μονάδες,
ενώ στον εξοπλισμό ψύξης
η άνοδος έφθασε τις 2
ποσοστιαίες μονάδες.
Αυτό σημαίνει ότι οι
ευρωπαϊκές εξαγωγές
αυξήθηκαν ταχύτερα από
τις αντίστοιχες
συνολικές εισαγωγές των
ΗΠΑ.
Η εικόνα είναι
διαφορετική στον
υπολογιστικό εξοπλισμό.
Οι ευρωπαϊκές εξαγωγές
έχουν αυξηθεί σημαντικά,
καθιστώντας τον
συγκεκριμένο κλάδο τη
δεύτερη μεγαλύτερη πηγή
ενίσχυσης των εξαγωγών
της ΕΕ προς τις ΗΠΑ μέσα
στο εξεταζόμενο καλάθι.
Παρά ταύτα, το μερίδιο
της Ευρώπης στις
αμερικανικές εισαγωγές
υπολογιστικού εξοπλισμού
υποχώρησε από περίπου
4,5% σε λιγότερο από 3%.
Αύξηση καταγράφουν και
οι εξαγωγές εξοπλισμού
δικτύων, αν και σε σαφώς
μικρότερη κλίμακα, ενώ
το ευρωπαϊκό μερίδιο στη
συγκεκριμένη αγορά των
ΗΠΑ μειώθηκε κατά
περίπου 4 ποσοστιαίες
μονάδες.
Ακόμη μεγαλύτερη
υποχώρηση του μεριδίου
αγοράς εμφανίζουν τα
εξειδικευμένα υλικά.
Ωστόσο, επειδή η
συγκεκριμένη κατηγορία
έχει μικρή βαρύτητα στο
συνολικό καλάθι, η
συμβολή της στη συνολική
πτώση είναι
περιορισμένη.
Οι εξαγωγές αυξάνονται,
αλλά τα μερίδια αγοράς
ακολουθούν διαφορετική
πορεία
Η σύγκριση των μεταβολών
στις εξαγωγές της ΕΕ
προς τις ΗΠΑ και των
αντίστοιχων μεριδίων
στις αμερικανικές
εισαγωγές, από το 2022
έως τους 12 μήνες που
ολοκληρώθηκαν τον Ιούλιο
του 2026, αναδεικνύει
τις σημαντικές
διαφοροποιήσεις ανά
κατηγορία προϊόντων.
Αριστερά: μεταβολή των
ετήσιων εξαγωγών της ΕΕ
προς τις ΗΠΑ σε δισ.
ευρώ, σε σχέση με το
2022 και σε τρέχουσες
τιμές. Δεξιά: μεταβολή
του μεριδίου της ΕΕ στις
αμερικανικές εισαγωγές
κάθε κατηγορίας, σε
ποσοστιαίες μονάδες. Τα
προϊόντα του δείγματος
έχουν και άλλες χρήσεις
πέρα από την τεχνητή
νοημοσύνη και τα κέντρα
δεδομένων.

Πηγή διαγράμματος:
Eurostat Comext, USITC,
ING Economic Research.
Ο υπολογιστικός
εξοπλισμός καταλαμβάνει
ολοένα μεγαλύτερο
μερίδιο της αγοράς
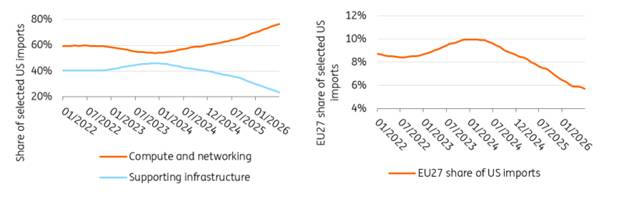
Το μερίδιο της Ευρώπης
στο σύνολο των
αμερικανικών εισαγωγών
των επιλεγμένων
προϊόντων υποδομών
αρχικά αυξήθηκε,
φθάνοντας σχεδόν το 10%
στις αρχές του 2024. Στη
συνέχεια, όμως,
ακολούθησε πτωτική
πορεία, υποχωρώντας
περίπου στο 5,7% έως τον
Ιούλιο του 2026.
Η αλλαγή τάσης ξεκίνησε
το 2024, δηλαδή πριν από
την ευρεία αύξηση των
αμερικανικών δασμών στις
εισαγωγές από την ΕΕ το
2025.
Καθοριστικό ρόλο
διαδραμάτισε η μεταβολή
στη σύνθεση των
αμερικανικών εισαγωγών.
Ο υπολογιστικός
εξοπλισμός και τα
προϊόντα δικτύωσης
αύξησαν το μερίδιό τους
στο εξεταζόμενο καλάθι
από περίπου 54% στις
αρχές του 2024 σε σχεδόν
77% στην τελευταία
διαθέσιμη μέτρηση. Καθώς
η Ευρώπη έχει πολύ
μικρότερη παρουσία σε
αυτές τις κατηγορίες σε
σύγκριση με τον
εξοπλισμό ηλεκτρικής
ισχύος και ψύξης, η
αυξανόμενη βαρύτητά τους
συμπαρασύρει προς τα
κάτω το συνολικό
ευρωπαϊκό μερίδιο.
Αυτό δεν σημαίνει ότι
υποχωρεί η αμερικανική
ζήτηση για τον
υποστηρικτικό εξοπλισμό
που απαιτείται για την
ανάπτυξη των υποδομών
AI.
Οι αγορές ηλεκτρικής
ισχύος και ψύξης
συνεχίζουν να
αναπτύσσονται,
δημιουργώντας σημαντικές
ευκαιρίες για τους
ευρωπαϊκούς προμηθευτές.
Ωστόσο, η ανάπτυξή τους
είναι βραδύτερη σε σχέση
με εκείνη του
υπολογιστικού
εξοπλισμού, με
αποτέλεσμα να
καταλαμβάνουν σταδιακά
μικρότερο ποσοστό της
συνολικής αγοράς.
Επιπλέον, η Ευρώπη χάνει
μερίδιο αγοράς τόσο στον
υπολογιστικό εξοπλισμό
όσο και στα προϊόντα
δικτύωσης, γεγονός που
ενισχύει την επίδραση
της αλλαγής στη σύνθεση
των εισαγωγών.
Η θέση της Ευρώπης
αντιστράφηκε καθώς ο
υπολογιστικός εξοπλισμός
κυριάρχησε στις
εισαγωγές των ΗΠΑ
Η μεταβολή αποτυπώνεται
και στη σύνθεση των
αμερικανικών εισαγωγών.
Το πρώτο σκέλος του
διαγράμματος παρουσιάζει
τη σύνθεση του
επιλεγμένου καλαθιού, με
τον υπολογιστικό
εξοπλισμό να
περιλαμβάνει τόσο το
σχετικό υλικό όσο και τα
προϊόντα δικτύωσης. Οι
υπόλοιπες πέντε
κατηγορίες αφορούν
υποστηρικτικές υποδομές.
Το δεύτερο σκέλος
δείχνει το μερίδιο της
ΕΕ στο σύνολο των
αμερικανικών εισαγωγών
του καλαθιού, με βάση
κυλιόμενα στοιχεία 12
μηνών. Η τελευταία
διαθέσιμη μέτρηση αφορά
τον Ιούλιο του 2026.
Πηγή διαγράμματος:
USITC,
ING
Economic
Research.
Η υποχώρηση της Κίνας
δεν μεταφράστηκε σε
συνολικά κέρδη για την
Ευρώπη
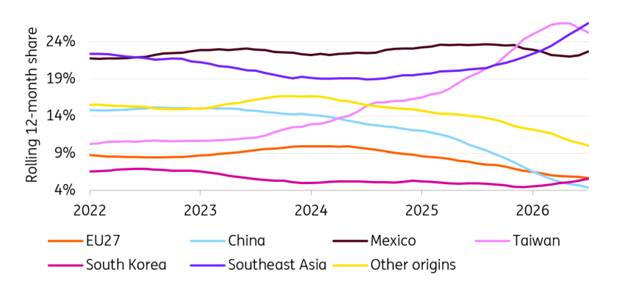
Το μερίδιο της Κίνας
στις αμερικανικές
εισαγωγές των
επιλεγμένων προϊόντων
έχει μειωθεί από περίπου
20% το 2020 σε λιγότερο
από 5% στην τελευταία
διαθέσιμη μέτρηση. Την
ίδια περίοδο, η Ταϊβάν
και οι χώρες της
Νοτιοανατολικής Ασίας
ενίσχυσαν σημαντικά τη
θέση τους, ιδιαίτερα τα
τελευταία χρόνια.
Ειδικότερα, το Βιετνάμ
και η Ταϊλάνδη
αντιπροσωπεύουν
περισσότερο από το 90%
της αύξησης των εξαγωγών
της Νοτιοανατολικής
Ασίας προς τις ΗΠΑ, σε
σύγκριση με τον μέσο όρο
του 2022 και τους 12
μήνες έως τον Ιούλιο του
2026. Το Μεξικό διατηρεί
επίσης σημαντική, αλλά
σχετικά σταθερή
παρουσία, ενώ το
ευρωπαϊκό μερίδιο
αυξανόταν έως το 2024,
πριν αντιστραφεί η τάση.
Η ING
επισημαίνει ότι οι
εξελίξεις αυτές δεν
πρέπει να ερμηνεύονται
ως άμεση μεταφορά
παραγγελιών από την Κίνα
προς άλλες χώρες. Μέρος
της αύξησης αντανακλά τη
δημιουργία νέας ζήτησης
για διαφορετικά
προϊόντα, ενώ τα
τελωνειακά στοιχεία
καταγράφουν τη χώρα
προέλευσης των
εισαγωγών, όχι την
ιδιοκτησία των
παραγωγικών μονάδων ή
την προέλευση των
επιμέρους εξαρτημάτων
που χρησιμοποιούνται
στην παραγωγή.
Κατά συνέπεια, η
υποχώρηση της άμεσης
συμμετοχής της Κίνας
συνέπεσε με την ταχεία
διεύρυνση της
αμερικανικής αγοράς,
χωρίς όμως να ενισχυθεί
αντίστοιχα η συνολική
θέση της Ευρώπης. Τα
ευρωπαϊκά κέρδη
παραμένουν συγκεντρωμένα
σε συγκεκριμένες
κατηγορίες προϊόντων.
Ταϊβάν και
Νοτιοανατολική Ασία
κερδίζουν έδαφος στις
αμερικανικές εισαγωγές
προϊόντων που συνδέονται
με την AI
Το διάγραμμα παρουσιάζει
τα μερίδια των βασικών
προμηθευτών στις
αμερικανικές εισαγωγές
των επιλεγμένων
προϊόντων, με βάση
κυλιόμενα στοιχεία 12
μηνών. Στην ΕΕ
περιλαμβάνονται
αθροιστικά τα 27
κράτη-μέλη, ενώ η
Νοτιοανατολική Ασία
περιλαμβάνει το
Μπρουνέι, την Καμπότζη,
την Ινδονησία, το Λάος,
τη Μαλαισία, τη Μιανμάρ,
τις Φιλιππίνες, τη
Σιγκαπούρη, την Ταϊλάνδη
και το Βιετνάμ. Η
τελευταία διαθέσιμη
μέτρηση αφορά τον Ιούλιο
του 2026.
Πηγή
διαγράμματος:
USITC, ING Economic
Research.
Τα εμπορικά στοιχεία
αποτυπώνουν από ποιες
χώρες καλύπτεται η
αμερικανική ζήτηση, δεν
δείχνουν όμως σε ποιον
βαθμό τα βιομηχανικά
οφέλη από την ανάπτυξη
αυτής της αγοράς
διαχέονται στην Ευρώπη.
Μια πρώτη εικόνα
προσφέρουν τα στοιχεία
της βιομηχανικής
παραγωγής, αν και οι
κλάδοι που εξετάζονται
είναι σαφώς ευρύτεροι
από το καλάθι των
προϊόντων που
χρησιμοποιήθηκε στην
εμπορική ανάλυση.
Ανομοιόμορφα τα οφέλη
στη βιομηχανική παραγωγή
της Ευρώπης
Παρά την αύξηση των
εξαγωγών, η παραγωγή
στους ευρύτερους
βιομηχανικούς κλάδους
που προμηθεύουν αυτόν
τον εξοπλισμό παραμένει
συνολικά στην ΕΕ
χαμηλότερη από τα
επίπεδα των αρχών του
2022.
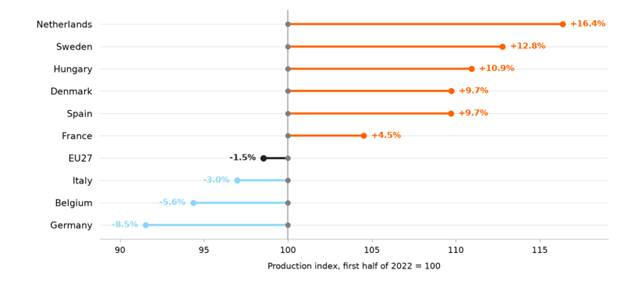
Σε σύγκριση με το πρώτο
εξάμηνο του 2022, η
παραγωγή στους κλάδους
των ηλεκτρονικών και
υπολογιστικών προϊόντων,
του ηλεκτρολογικού
εξοπλισμού και των
μηχανημάτων έχει αυξηθεί
σημαντικά στην Ολλανδία,
τη Σουηδία και την
Ουγγαρία.
Στην Ολλανδία, η αύξηση
αυτή πιθανότατα
συνδέεται και με τη
δραστηριότητα της
ASML,
καθώς και με το ευρύτερο
βιομηχανικό σύμπλεγμα
εξοπλισμού παραγωγής
ημιαγωγών. Αντίθετα, ο
αντίστοιχος σύνθετος
δείκτης για την ΕΕ-27
παραμένει περίπου 1,5%
χαμηλότερα από τα
επίπεδα του πρώτου
εξαμήνου του 2022, ενώ
στη Γερμανία
καταγράφεται πτώση
περίπου 9%.
Η ING
υπογραμμίζει ότι οι
συγκεκριμένοι κλάδοι
έχουν πολλές χρήσεις
πέρα από τις υποδομές
τεχνητής νοημοσύνης και
τα κέντρα δεδομένων.
Επομένως, τα στοιχεία
δεν επιτρέπουν να
απομονωθεί η επίδραση
των αμερικανικών
επενδύσεων στην
AI.
Ωστόσο, οι μεγάλες
αποκλίσεις μεταξύ των
χωρών υποδηλώνουν ότι τα
οφέλη στην παραγωγή
συγκεντρώνονται σε
συγκεκριμένες
βιομηχανικές περιοχές
και δεν είναι ακόμη
ορατά στο σύνολο της
ευρωπαϊκής οικονομίας.
Μεγάλες αποκλίσεις στη
βιομηχανική παραγωγή
μεταξύ των ευρωπαϊκών
χωρών
Το σχετικό διάγραμμα
αποτυπώνει τη μεταβολή
του δείκτη παραγωγής
στους κλάδους των
ηλεκτρονικών και
υπολογιστικών προϊόντων,
του ηλεκτρολογικού
εξοπλισμού και των
μηχανημάτων (NACE
C26–C28).
Η σύγκριση αφορά τον
μέσο όρο του τελευταίου
εξαμήνου έναντι του
πρώτου εξαμήνου του
2022. Οι κλάδοι αυτοί
καλύπτουν ευρύτερη
δραστηριότητα από εκείνη
που συνδέεται άμεσα με
τον εξοπλισμό AI,
συνεπώς δεν αποτυπώνουν
αποκλειστικά την
επίδραση των
αμερικανικών επενδύσεων.
Πηγή διαγράμματος:
Eurostat, ING Economic
Research.
Η Ευρώπη επωφελείται,
αλλά το συγκριτικό της
πλεονέκτημα βρίσκεται
εκτός του υπολογιστικού
εξοπλισμού
Το βασικό συμπέρασμα της
ING
είναι ότι η Ευρώπη
επωφελείται από την
επενδυτική έκρηξη στις
υποδομές τεχνητής
νοημοσύνης στις ΗΠΑ,
κυρίως μέσω της
προμήθειας εξοπλισμού
ηλεκτρικής ισχύος και
συστημάτων ψύξης.
Ωστόσο, το μερίδιό της
στο συνολικό καλάθι των
αμερικανικών εισαγωγών
έχει υποχωρήσει, καθώς η
ζήτηση μετατοπίζεται όλο
και περισσότερο προς τον
υπολογιστικό εξοπλισμό,
όπου η ευρωπαϊκή
παρουσία είναι
περιορισμένη και μάλιστα
φθίνει.
Παράλληλα, παρά την
αύξηση των εξαγωγών, η
παραγωγή στους
ευρύτερους βιομηχανικούς
κλάδους που προμηθεύουν
αυτόν τον εξοπλισμό
παραμένει χαμηλότερη από
τα επίπεδα των αρχών του
2022 στο σύνολο της ΕΕ.
Έτσι, η ευρωπαϊκή
βιομηχανία συμμετέχει
στον κύκλο επενδύσεων
της AI,
αλλά δεν καταφέρνει
μέχρι στιγμής να
ακολουθήσει τον ρυθμό
και την κατεύθυνση της
μεταβολής της
αμερικανικής ζήτησης.
Πηγή: ING
|

