|
Οι ελληνικές τράπεζες
έχασαν το πλεονέκτημα
των χαμηλών αποτιμήσεων
Κεντρικό στοιχείο στην
αλλαγή της επενδυτικής
αξιολόγησης της Ελλάδας
αποτελεί η σύγκλιση των
αποτιμήσεων μεταξύ των
ελληνικών και των
ευρωπαϊκών τραπεζών.
Μετά την ισχυρή
υπεραπόδοση των
ελληνικών τραπεζικών
μετοχών, η διαφορά που
τις καθιστούσε ιδιαίτερα
ελκυστικές σε σχέση με
τις ευρωπαϊκές έχει
σχεδόν εξαφανιστεί.
Ειδικότερα, οι ελληνικές
τράπεζες
διαπραγματεύονται με
μέσο δείκτη P/E
9,4 φορές τα εκτιμώμενα
κέρδη των επόμενων 12
μηνών, έναντι 9,5 φορές
για τις τράπεζες του
Euro
Stoxx.
Η απόσταση είναι πλέον
οριακή, ενώ ιστορικά οι
ελληνικές τράπεζες
σπάνια έχουν εμφανίσει
υψηλότερους δείκτες
αποτίμησης από τους
ευρωπαϊκούς ανταγωνιστές
τους.
Ανάλογη εικόνα προκύπτει
και από τις μερισματικές
αποδόσεις. Οι ελληνικές
τράπεζες προσφέρουν κατά
μέσο όρο 5,34%, ελαφρώς
χαμηλότερα από το 5,47%
των ευρωπαϊκών τραπεζών,
περιορίζοντας ακόμη
περισσότερο το
πλεονέκτημα που θα
μπορούσε να προσελκύσει
επενδυτικά κεφάλαια.
Η JP
Morgan
αναγνωρίζει ότι τα
ελληνικά πιστωτικά
ιδρύματα εξακολουθούν να
διαθέτουν ισχυρή
κερδοφορία και
σημαντικές δυνατότητες
επιστροφής κεφαλαίων
στους μετόχους.
Επιπλέον, οι προοπτικές
αύξησης των κερδών τους
παραμένουν υψηλότερες
από τον ευρωπαϊκό μέσο
όρο. Οι εκτιμήσεις της
αγοράς τοποθετούν την
αύξηση των κερδών των
ελληνικών τραπεζών στο
17% για το 2027, έναντι
14% για τις ευρωπαϊκές.
Ωστόσο, η εικόνα
αναμένεται να αλλάξει το
2028, όταν ο ρυθμός
αύξησης των ελληνικών
τραπεζικών κερδών
εκτιμάται ότι θα
επιβραδυνθεί στο 9%.
Αυτό σημαίνει ότι το
σημερινό πλεονέκτημα
στην ανάπτυξη της
κερδοφορίας δεν
θεωρείται απαραίτητα
διατηρήσιμο στον ίδιο
βαθμό, ώστε να
δικαιολογεί ένα
σημαντικό premium
αποτίμησης.
Εκτός των κορυφαίων
επιλογών η
Eurobank
Στο πλαίσιο της
αναθεώρησης των
προτιμήσεών της, η
JP
Morgan
αφαιρεί τη
Eurobank
από τη λίστα με τις δέκα
κορυφαίες επενδυτικές
επιλογές της. Η απόφαση,
πάντως, δεν αποτελεί
αρνητική αξιολόγηση των
θεμελιωδών μεγεθών της
τράπεζας.
Αντιθέτως, οι αναλυτές
εξακολουθούν να
αναγνωρίζουν την ισχυρή
κερδοφορία της, με
απόδοση ιδίων κεφαλαίων
(ROE)
περίπου 15% σε ευρώ,
καθώς και τις
αυξανόμενες διανομές
κεφαλαίου προς τους
μετόχους. Τα
χαρακτηριστικά αυτά,
κατά την άποψή τους,
διατηρούν τις
προϋποθέσεις για
μακροπρόθεσμη δημιουργία
κεφαλαιακής αξίας.
Η JP
Morgan
αφήνει μάλιστα ανοικτό
το ενδεχόμενο να
συμπεριλάβει μία ή δύο
ελληνικές τράπεζες σε
μια συμπληρωματική λίστα
επενδυτικών επιλογών,
την οποία περιγράφει ως
την «11η μετοχή στο
Top
10». Το ζήτημα,
επομένως, δεν είναι τόσο
η ποιότητα των ελληνικών
τραπεζών όσο το γεγονός
ότι η σύγκλιση των
αποτιμήσεων με τις
ευρωπαϊκές έχει
περιορίσει το σχετικό
επενδυτικό πλεονέκτημα
της ελληνικής αγοράς.
MSCI:
Καθαρές εκροές 275 εκατ.
δολαρίων από την
αναβάθμιση
Ένα από τα σημαντικότερα
σημεία της ανάλυσης
αφορά την επικείμενη
μετάβαση της Ελλάδας από
την κατηγορία των
αναδυόμενων στις
αναπτυγμένες αγορές της
MSCI
το 2027. Σε αντίθεση με
την ευρέως διαδεδομένη
προσδοκία ότι η
αναβάθμιση θα οδηγήσει
αυτομάτως σε σημαντικές
εισροές κεφαλαίων, η
JP
Morgan
εκτιμά ότι η συνολική
επίδραση μπορεί να είναι
αρνητική.
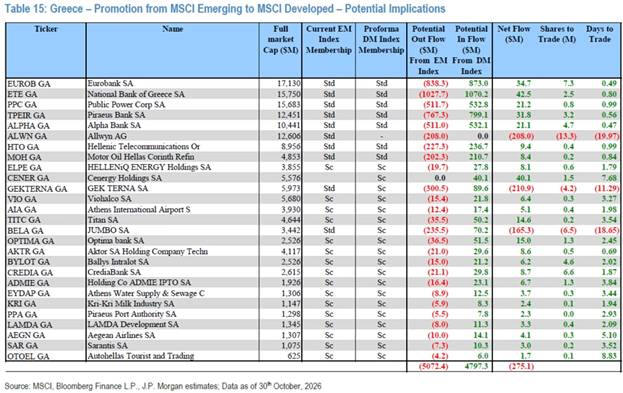
Σύμφωνα με τους
υπολογισμούς της ομάδας
δεικτών της τράπεζας, η
αναδιάρθρωση των
χαρτοφυλακίων που
ακολουθούν τους δείκτες
MSCI
ενδέχεται να προκαλέσει
καθαρές εκροές περίπου
275 εκατ. δολαρίων.
Η εκτίμηση αυτή
προκύπτει από τη
διαφορετική μεταχείριση
των ελληνικών μετοχών
στους νέους δείκτες. Για
τις επτά εταιρείες που
αναμένεται να ενταχθούν
στον βασικό δείκτη των
αναπτυγμένων αγορών, οι
πιθανές πρόσθετες
εισροές υπολογίζονται
μόλις σε 20-50 εκατ.
δολάρια.
Αντίθετα, για τις τρεις
μετοχές που αναμένεται
να μετακινηθούν από τον
βασικό δείκτη
αναδυόμενων αγορών στον
δείκτη μικρής
κεφαλαιοποίησης των
αναπτυγμένων αγορών, οι
εκτιμώμενες εκροές είναι
πολύ μεγαλύτερες, της
τάξης των 165-210 εκατ.
δολαρίων.
Η JP
Morgan
διευκρινίζει ότι τα ποσά
αυτά δεν είναι σταθερά
και μπορούν να
διαφοροποιηθούν ανάλογα
με την πορεία των αγορών
και τις τελικές
σταθμίσεις των δεικτών.
Η τράπεζα αντιπαραβάλλει
τη συγκεκριμένη εξέλιξη
με την ένταξη της
Ελλάδας στην οικογένεια
δεικτών Euro
Stoxx
τον Σεπτέμβριο, η οποία
είχε δημιουργήσει
παθητικές εισροές
περίπου 1 δισ. δολαρίων.
Ωστόσο, θεωρεί ότι η
μετάβαση της MSCI
έχει διαφορετικά
χαρακτηριστικά και δεν
είναι βέβαιο ότι θα
επαναλάβει ανάλογη
θετική επίδραση.
Η Ελλάδα θα έχει πολύ
μικρό βάρος στους
δείκτες των αναπτυγμένων
αγορών
Πέρα από τις άμεσες
επιπτώσεις της
αναδιάρθρωσης, η βασική
ανησυχία της JP
Morgan
αφορά τη θέση που θα
καταλαμβάνει η Ελλάδα
στο νέο επενδυτικό
περιβάλλον.
Μετά την αναβάθμιση, η
συμμετοχή της χώρας
στους μεγάλους διεθνείς
δείκτες αναμένεται να
είναι ιδιαίτερα
περιορισμένη.
Συγκεκριμένα, η
JP
Morgan
υπολογίζει ότι η
ελληνική αγορά θα
αντιπροσωπεύει μόλις το
0,06% του MSCI
World,
το 0,44% του MSCI
Europe
και το 0,27% του
MSCI
EAFE.
Σήμερα, η Ελλάδα έχει
σαφώς μεγαλύτερη
παρουσία σε επιμέρους
δείκτες αναδυόμενων
αγορών, με συμμετοχή
5,9% στον MSCI
CEEMEA
και 0,61% στον
MSCI
Emerging
Markets.
Η αλλαγή κατηγορίας θα
την καταστήσει μία από
τις μικρότερες αγορές
του ανεπτυγμένου κόσμου,
με τη δεύτερη χαμηλότερη
συμμετοχή στους
σχετικούς δείκτες, πάνω
μόνο από την Πορτογαλία.
Αυτή η εξέλιξη έχει
σημασία για τον τρόπο με
τον οποίο οι διεθνείς
διαχειριστές επιλέγουν
τις επενδύσεις τους. Τα
κεφάλαια που
εξειδικεύονται στις
αναδυόμενες αγορές
εξετάζουν συχνά τις
ευκαιρίες με βάση τη
χώρα, ενώ οι
διαχειριστές των
ανεπτυγμένων ευρωπαϊκών
αγορών οργανώνουν
συνήθως τις τοποθετήσεις
τους με κλαδικά
κριτήρια.
Κατά συνέπεια, οι
ελληνικές μετοχές
ενδέχεται να χάσουν
μέρος της προβολής που
απολαμβάνουν σήμερα
μεταξύ των επενδυτών των
αναδυόμενων αγορών,
χωρίς να προσελκύσουν
αντίστοιχο ενδιαφέρον
από τα κεφάλαια που
επενδύουν στις
ανεπτυγμένες οικονομίες.
Η JP
Morgan
εκτιμά ότι η διαδικασία
αυτή μπορεί να εξελιχθεί
σταδιακά, καθώς τα
ενεργά κεφάλαια των
αναδυόμενων αγορών θα
περιορίζουν την έκθεσή
τους στην Ελλάδα, χωρίς
να υπάρχει αναγκαστικά
ισόποση αντικατάσταση
από ενεργούς
διαχειριστές ευρωπαϊκών
χαρτοφυλακίων.
Εθνική, ΔΕΗ και ΟΤΕ με
περιορισμένη παρουσία
στους ευρωπαϊκούς
δείκτες
Το πρόβλημα της χαμηλής
ορατότητας δεν αφορά
μόνο τη συνολική
στάθμιση της χώρας, αλλά
και τη θέση των
μεγαλύτερων ελληνικών
εταιρειών στους
αντίστοιχους ευρωπαϊκούς
κλάδους.
Ενδεικτικά, η Εθνική
Τράπεζα, παρά το γεγονός
ότι αποτελεί τη
μεγαλύτερη ελληνική
τραπεζική παρουσία στον
σχετικό δείκτη, δεν θα
βρίσκεται μεταξύ των 50
μεγαλύτερων ευρωπαϊκών
χρηματοοικονομικών
εταιρειών.
Αντίστοιχα, η ΔΕΗ
αναμένεται να
καταλαμβάνει την 21η
θέση μεταξύ των 28
ευρωπαϊκών εταιρειών
κοινής ωφέλειας του
δείκτη, ενώ ο ΟΤΕ θα
είναι η δεύτερη
μικρότερη εταιρεία στον
κλάδο των υπηρεσιών
επικοινωνίας στη Δυτική
Ευρώπη.
Η εκτίμηση της JP
Morgan
είναι ότι οι
συγκεκριμένες θέσεις δεν
εξασφαλίζουν επαρκή
προβολή στις ελληνικές
εταιρείες από τις
επενδυτικές ομάδες που
παρακολουθούν επιμέρους
κλάδους. Έτσι, ακόμη και
επιχειρήσεις με ισχυρά
θεμελιώδη χαρακτηριστικά
μπορεί να δυσκολευτούν
να προσελκύσουν την
προσοχή μεγάλων διεθνών
χαρτοφυλακίων.
Το προηγούμενο του 2001
και ο ανταγωνισμός με
μικρότερες ευρωπαϊκές
αγορές
Για να ενισχύσει την
επιχειρηματολογία της, η
JP
Morgan
ανατρέχει και στην
προηγούμενη μετάβαση της
Ελλάδας στις
αναπτυγμένες αγορές, το
2001. Σύμφωνα με την
εμπειρία που
επικαλούνται οι αναλυτές
της, εκείνη η αλλαγή
συνοδεύτηκε από απότομη
υποχώρηση του
επενδυτικού
ενδιαφέροντος για το
ελληνικό χρηματιστήριο.
Η τράπεζα εκτιμά ότι
υπάρχει κίνδυνος να
εμφανιστεί ανάλογη
εξέλιξη, καθώς η Ελλάδα
θα χρειαστεί πλέον να
διεκδικήσει τη θέση της
στα διεθνή χαρτοφυλάκια
απέναντι σε άλλες
μικρότερες ευρωπαϊκές
αγορές, όπως η Νορβηγία,
η Αυστρία, η Ιρλανδία
και η Πορτογαλία.
Χαρακτηριστικό είναι το
στοιχείο που παραθέτει η
ευρωπαϊκή ομάδα
στρατηγικής της
JP
Morgan:
κατά το τελευταίο έτος,
οι συνολικές ερωτήσεις
επενδυτών που δέχθηκε
για τις τέσσερις αυτές
αγορές ήταν λιγότερες
από πέντε. Για την
αμερικανική τράπεζα, το
παράδειγμα αυτό δείχνει
πόσο περιορισμένη μπορεί
να είναι η προσοχή των
διεθνών επενδυτών προς
μικρές αγορές που δεν
διαθέτουν σημαντικό
βάρος στους ευρωπαϊκούς
δείκτες.
Οι εκλογές του 2027 δεν
αποτελούν, προς το
παρόν, βασική πηγή
ανησυχίας
Στην έκθεσή της, η
JP
Morgan
εξετάζει και τον
πολιτικό παράγοντα, με
αφορμή τις επόμενες
βουλευτικές εκλογές, τις
οποίες τοποθετεί χρονικά
τον Ιούνιο ή τον Ιούλιο
του 2027. Οι αναλυτές
σημειώνουν ότι η
εκλογική διαδικασία
ενδέχεται να
πραγματοποιηθεί μετά την
ένταξη της Ελλάδας στους
δείκτες αναπτυγμένων
αγορών της MSCI
και ότι το θέμα έχει ήδη
αρχίσει να απασχολεί
τους διεθνείς επενδυτές.
Με βάση τα δημοσκοπικά
δεδομένα που εξετάζει, η
τράπεζα θεωρεί ότι ο
εκλογικός κίνδυνος για
το Χρηματιστήριο Αθηνών
παραμένει σχετικά
περιορισμένος. Στην
ανάλυση καταγράφεται το
προβάδισμα της Νέας
Δημοκρατίας έναντι του
ΠΑΣΟΚ και των υπόλοιπων
πολιτικών σχηματισμών.
Παράλληλα, γίνεται
αναφορά στο εκλογικό
σύστημα, το οποίο
προβλέπει κλιμακωτό
μπόνους εδρών για το
πρώτο κόμμα και όριο
εισόδου στη Βουλή το 3%.
Η JP
Morgan
επικαλείται επίσης
στοιχεία της πλατφόρμας
προβλέψεων Kalshi.
Στην τελευταία συναλλαγή
που καταγραφόταν στις 5
Νοεμβρίου, η αγορά
αποτιμούσε στο 87% την
πιθανότητα νέας
εκλογικής νίκης της Νέας
Δημοκρατίας. Η ίδια η
τράπεζα υπογραμμίζει,
ωστόσο, ότι η
συγκεκριμένη ένδειξη
χρειάζεται ιδιαίτερη
προσοχή, καθώς η αγορά
εμφανίζει εξαιρετικά
περιορισμένη
συναλλακτική
δραστηριότητα, με μόλις
λίγες συναλλαγές κάθε
μήνα.
Οι αναλυτές επισημαίνουν
ότι απαιτούνται
σαφέστερα δημοσκοπικά
δεδομένα προκειμένου να
διαμορφωθεί ασφαλέστερη
εικόνα για την εκλογική
εξέλιξη.
Το βασικό μήνυμα της
JP
Morgan
για το Χρηματιστήριο
Αθηνών
Η υποβάθμιση της Ελλάδας
σε Neutral
δεν συνιστά αμφισβήτηση
της προόδου που έχει
καταγράψει η ελληνική
οικονομία ή της
βελτίωσης των εταιρικών
θεμελιωδών μεγεθών.
Αντανακλά κυρίως την
εκτίμηση ότι ένα μεγάλο
μέρος της θετικής
ανατιμολόγησης έχει ήδη
πραγματοποιηθεί και ότι
η αγορά δεν διαθέτει
πλέον το πλεονέκτημα των
χαμηλών αποτιμήσεων που
την έκανε ιδιαίτερα
ελκυστική τα προηγούμενα
χρόνια.
Ταυτόχρονα, η μετάβαση
στις αναπτυγμένες αγορές
δημιουργεί ένα
διαφορετικό επενδυτικό
περιβάλλον, στο οποίο η
Ελλάδα θα έχει πολύ
μικρότερη βαρύτητα και
θα χρειαστεί να
διεκδικήσει την προσοχή
διαχειριστών που δεν
έχουν απαραίτητα ως
βασικό κριτήριο την
επιλογή χωρών.
Έτσι, η JP
Morgan
εντοπίζει πλέον δύο
βασικές προκλήσεις για
το Χ.Α.: από τη μία
πλευρά, την περιορισμένη
πλέον διαφορά
αποτιμήσεων έναντι της
Ευρώπης και, από την
άλλη, τον κίνδυνο
σταδιακής απώλειας
ενεργών επενδυτικών
κεφαλαίων κατά τη
μετάβαση στους δείκτες
των ανεπτυγμένων αγορών.

|