|
7% κάτω από τα υψηλά οι
τράπεζες
Ο ευρωπαϊκός τραπεζικός
δείκτης έχει υποχωρήσει
περίπου 7% από
τα υψηλά του,
διατηρώντας ωστόσο
συνολική απόδοση περίπου
18% από τις
αρχές του 2026.
Η Morgan
Stanley
θεωρεί ότι η πρόσφατη
διόρθωση είναι σε μεγάλο
βαθμό αποτέλεσμα της
μεταβολής του κλίματος
στην αγορά ομολόγων, σε
συνδυασμό με την
κατοχύρωση κερδών μετά
την ισχυρή άνοδο των
τραπεζικών μετοχών.
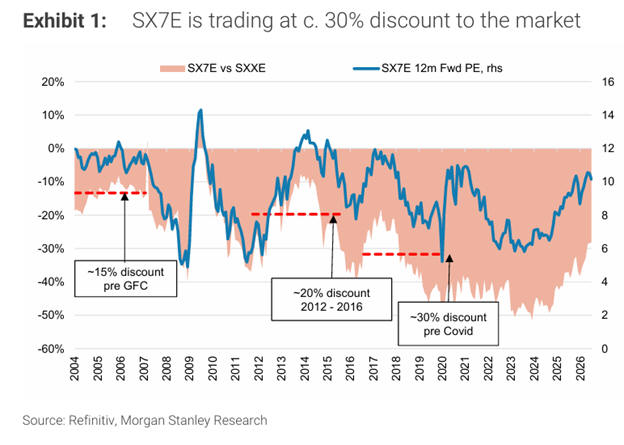
Παρά την υποχώρηση, οι
τράπεζες της Ευρωζώνης
διαπραγματεύονται σήμερα
περίπου στις 9,5
φορές τα εκτιμώμενα
κέρδη του 2027,
δηλαδή με
discount
περίπου 30%
έναντι της ευρύτερης
αγοράς.
Η αποτίμηση αυτή αφήνει
περιθώριο για
επαναξιολόγηση, υπό την
προϋπόθεση όμως ότι θα
περιοριστεί η
μεταβλητότητα στην αγορά
κρατικών ομολόγων.
Τι δείχνουν προηγούμενες
κρίσεις
Η Morgan
Stanley
συγκρίνει τη σημερινή
διόρθωση με προηγούμενα
επεισόδια έντονης
μεταβλητότητας στην
αγορά ομολόγων.
Στο πρόσφατο
selloff,
οι τραπεζικές μετοχές
έχουν υποχωρήσει περίπου
7%-10%,
ενώ η πτώση στον
βρετανικό τραπεζικό
κλάδο ήταν ακόμη
μεγαλύτερη.
Τον Ιούνιο του 2024, η
ανακοίνωση πρόωρων
εκλογών στη Γαλλία είχε
προκαλέσει πτώση περίπου
9% στον
ευρωπαϊκό τραπεζικό
κλάδο, ενώ οι
γαλλικές τράπεζες είχαν
καταγράψει απώλειες της
τάξης του
12%-25%.
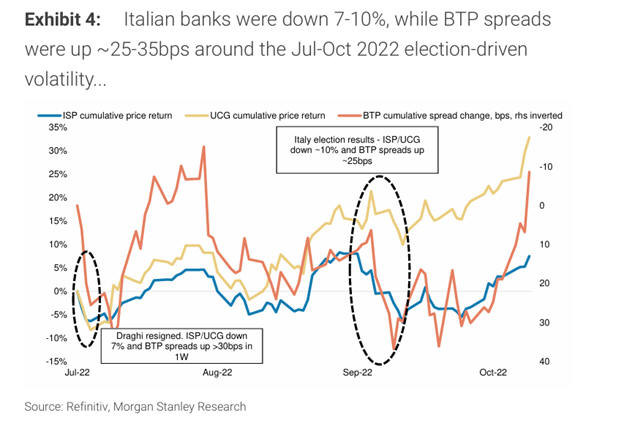
Αντίστοιχα, το φθινόπωρο
του 2022, η πολιτική
αβεβαιότητα στην Ιταλία
είχε οδηγήσει τα ιταλικά
spreads
υψηλότερα κατά περίπου
25-35 μονάδες
βάσης, με τις
UniCredit
και Intesa
Sanpaolo
να υποχωρούν κατά
7%-10%.
Ωστόσο, τότε οι
επιπτώσεις στον ευρύτερο
ευρωπαϊκό τραπεζικό
κλάδο παρέμειναν
περιορισμένες, καθώς
στην αγορά επιδρούσαν
ταυτόχρονα και άλλοι
παράγοντες.
Πολύ διαφορετική ήταν η
εικόνα κατά τη
δημοσιονομική κρίση της
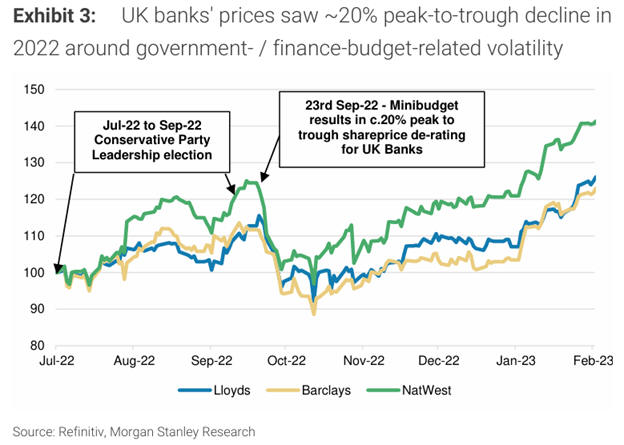
Βρετανίας, όταν οι
τραπεζικές μετοχές είχαν
υποχωρήσει περίπου
20%.
Η σύγκριση αυτή δείχνει
και τη βασική παράμετρο
για την τρέχουσα
συγκυρία: η
διάρκεια και η ένταση
της αναταραχής στα
ομόλογα έχουν μεγαλύτερη
σημασία από την ίδια την
αρχική διεύρυνση των
spreads.
Ανθεκτικά τα έσοδα και ο
δανεισμός
Παρά τη μεταβλητότητα, η
Morgan
Stanley
εξακολουθεί να βλέπει
θετικές προοπτικές για
τα καθαρά έσοδα από
τόκους και συνολικά για
τα έσοδα των ευρωπαϊκών
τραπεζών.
Η ζήτηση για στεγαστικά
δάνεια επηρεάζεται
ιστορικά από τις
μεταβολές στα επιτόκια
των νέων χορηγήσεων, ενώ
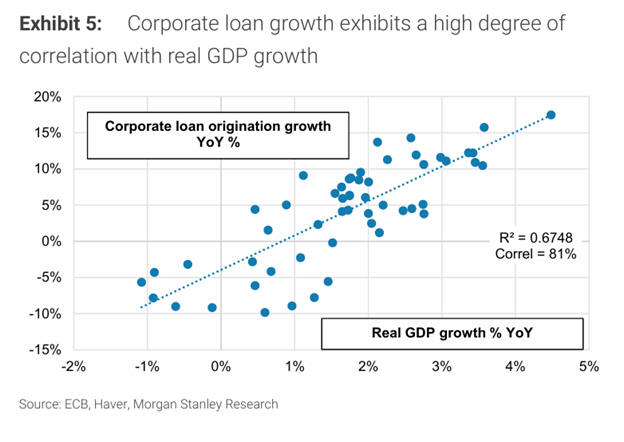
ο εταιρικός δανεισμός
συνδέεται περισσότερο με
τον ρυθμό οικονομικής
ανάπτυξης.
Σε αυτό το σημείο ο
οίκος βλέπει μια
σημαντική θετική
ένδειξη: η ζήτηση για
επιχειρηματικά δάνεια
έχει επιταχυνθεί, παρά
το γεγονός ότι οι
συνθήκες στις αγορές
παραμένουν δύσκολες.
Η Morgan
Stanley
εκτιμά ότι η τάση αυτή
είναι πιθανό να
συνεχιστεί, καθώς
συνδέεται με τον
ευρύτερο κύκλο
επενδύσεων και
κεφαλαιουχικών δαπανών.
Άνετη ρευστότητα,
περιορισμένος κίνδυνος
καταθέσεων
Ιδιαίτερα σημαντικό
θεωρεί ο οίκος και το
γεγονός ότι οι δείκτες
ρευστότητας των τραπεζών
παραμένουν σε υψηλά
επίπεδα.
Κατά μέσο όρο
διαμορφώνονται περίπου
στο 175%,
ενώ οι αγορές
χρηματοδότησης
εξακολουθούν να
λειτουργούν ομαλά.
Ως εκ τούτου, η
Morgan
Stanley
δεν αναμένει κάποια
απότομη επιδείνωση του
κόστους χρηματοδότησης
σε ολόκληρο τον κλάδο.
Ο ανταγωνισμός για τις
καταθέσεις μπορεί να
ενταθεί, όμως ο οίκος
θεωρεί ότι η εξέλιξη
αυτή θα συνδέεται
περισσότερο με τα
επίπεδα των επιτοκίων
της ΕΚΤ και λιγότερο με
κάποια δραματική
μεταβολή στη σύνθεση των
καταθέσεων.
Για να υπάρξει
ουσιαστική πίεση στο
κόστος χρηματοδότησης
των τραπεζών, θα
απαιτούνταν, σύμφωνα με
τη Morgan
Stanley,
μεγαλύτερη
διεύρυνση των
spreads
και παρατεταμένη
περίοδος έντονης
μεταβλητότητας
στις αγορές.
Πόσο κινδυνεύουν τα
κέρδη
Η ιστορική εμπειρία
είναι επίσης
καθησυχαστική.
Κατά τη μεταβλητότητα
στην ιταλική αγορά το
2022 και μετά την
ανακοίνωση των πρόωρων
εκλογών στη Γαλλία το
2024, οι επιπτώσεις στα
κέρδη των τραπεζών ήταν
περιορισμένες.
Αντίθετα, στην κρίση
δημόσιου χρέους της
περιόδου
2010-2012, η
οποία ήταν πολύ
βαθύτερη, η ένταση στα
κρατικά ομόλογα
μεταφέρθηκε στο κόστος
χρηματοδότησης των
καταθέσεων και επηρέασε
ουσιαστικά την
κερδοφορία των τραπεζών.
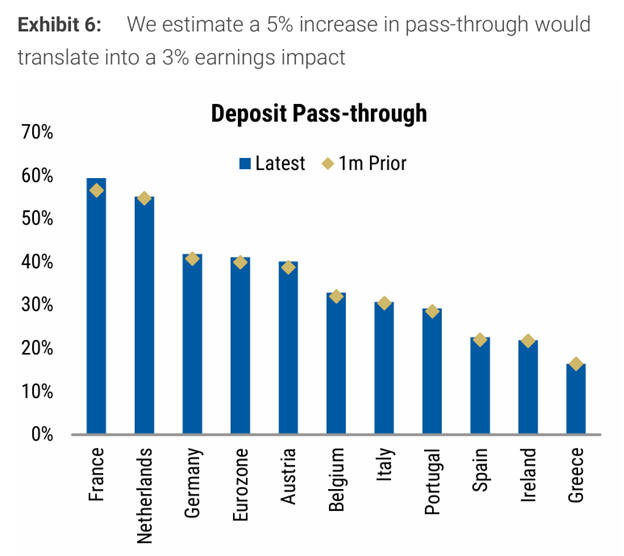
Η Morgan
Stanley
υπολογίζει ότι μια
αύξηση κατά 5%
στη μετακύλιση των
επιτοκίων προς τις
καταθέσεις σε
ολόκληρη την Ευρωζώνη θα
είχε επίπτωση περίπου
3% στα κέρδη των
τραπεζών κατά μέσο όρο.
Με βάση τα σημερινά
δεδομένα, ο οίκος δεν
θεωρεί ότι έχει
δημιουργηθεί αντίστοιχου
μεγέθους πρόβλημα.
Περιορισμένη η επίπτωση
στα κεφάλαια
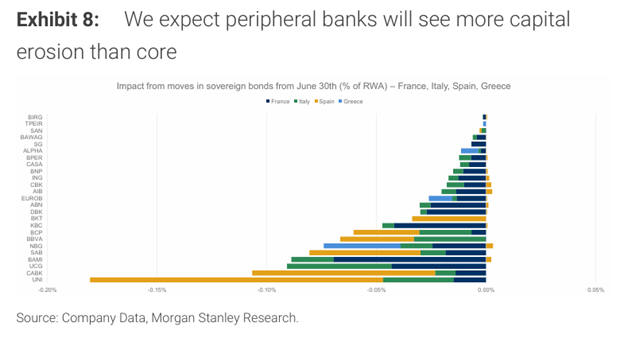
Ακόμη πιο περιορισμένες
αναμένονται οι
επιπτώσεις στους
κεφαλαιακούς δείκτες.
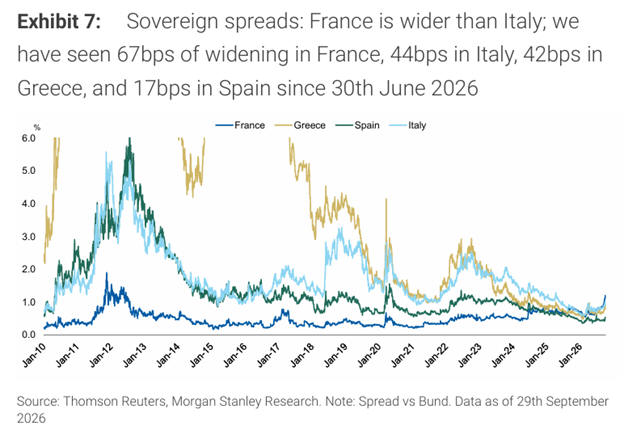
Τα γαλλικά
spreads
έναντι των γερμανικών
έχουν διευρυνθεί κατά
περίπου 24 έως
43 μονάδες βάσης
από το δεύτερο τρίμηνο,
ενώ οι αποδόσεις των
5ετών κρατικών ομολόγων
έχουν αυξηθεί κατά
περίπου 77 έως
124 μονάδες βάσης
σε Ισπανία, Ιταλία,
Γαλλία και Ελλάδα.
Παρά τη σημαντική
μεταβολή στις αποδόσεις,
η Morgan
Stanley
εκτιμά ότι η επίπτωση
στους δείκτες
CET1
των τραπεζών θα είναι
κατά μέσο όρο μικρότερη
από 5 μονάδες
βάσης.
Ο λόγος είναι η
περιορισμένη έκθεση των
τραπεζών στα
συγκεκριμένα
χαρτοφυλάκια, αλλά και η
χρήση συμβάσεων
αντιστάθμισης κινδύνου,
όπως τα swaps.
Υπάρχουν, ωστόσο,
διαφοροποιήσεις ανά
τράπεζα. Για επιλεγμένες
τράπεζες σε
Ισπανία, Ελλάδα και
Ιταλία, η
Morgan
Stanley
υπολογίζει ότι η
διάβρωση των κεφαλαίων
μπορεί να φθάσει περίπου
τις 10 έως 35
μονάδες βάσης.
Το κρίσιμο σημείο για το
re-rating
Το συμπέρασμα της
Morgan
Stanley
είναι ότι η σημερινή
αναταραχή στην αγορά
ομολόγων δεν συνιστά,
μέχρι στιγμής, απειλή
αντίστοιχη με
προηγούμενες μεγάλες
κρίσεις δημόσιου χρέους.
Τα έσοδα παραμένουν
ανθεκτικά, η ζήτηση για
εταιρικά δάνεια
ενισχύεται, η ρευστότητα
των τραπεζών είναι υψηλή
και η επίπτωση των
μεταβολών στα κρατικά
ομόλογα στους δείκτες
CET1
εκτιμάται περιορισμένη.
Το πρόβλημα βρίσκεται
περισσότερο στην
αποτίμηση και στο
επενδυτικό κλίμα.
Οι τράπεζες έχουν ήδη
καταγράψει ισχυρή άνοδο
μέσα στο 2026 και η νέα
διεύρυνση των
spreads
έχει λειτουργήσει ως
αφορμή για κατοχύρωση
κερδών.
Για να επιστρέψει ο
κλάδος σε τροχιά νέας
ανοδικής
επαναξιολόγησης, θα
χρειαστεί πρώτα να
σταθεροποιηθεί η αγορά
κρατικών ομολόγων.
Με άλλα λόγια, η
Morgan
Stanley
δεν βλέπει αυτή τη
στιγμή πρόβλημα
κερδοφορίας ή κεφαλαίων,
αλλά έναν κίνδυνο που
αφορά κυρίως το
κόστος χρήματος, το
επενδυτικό κλίμα και την
αποτίμηση των
τραπεζικών μετοχών.
|