|
Πρωτογενές πλεόνασμα
4,9% του ΑΕΠ
Το 2025 η Ελλάδα
κατέγραψε πρωτογενές
πλεόνασμα 4,9% του ΑΕΠ,
την ώρα που ο μέσος όρος
της Ευρωπαϊκής Ένωσης
διαμορφώθηκε σε
πρωτογενές έλλειμμα
1,5%. Η απόσταση αυτή
αποτυπώνει τη σημαντικά
ισχυρότερη δημοσιονομική
θέση της χώρας σε σχέση
με την πλειονότητα των
ευρωπαϊκών κρατών.
Για το 2026 αναμένεται
κάποια υποχώρηση του
πλεονάσματος, καθώς
έχουν προχωρήσει
μειώσεις στη φορολογία
εισοδήματος φυσικών
προσώπων και αυξήσεις
στις συντάξεις. Ωστόσο,
οι προβλέψεις
εξακολουθούν να δείχνουν
σημαντική υπεροχή έναντι
των περισσότερων
ευρωπαϊκών οικονομιών.
Ειδικότερα, το Διεθνές
Νομισματικό Ταμείο
εκτιμά ότι το πρωτογενές
πλεόνασμα θα διαμορφωθεί
στο 3,4% του ΑΕΠ το 2026
και στο 2,6% το 2027.
Η ισχυρή επίδοση δεν
στηρίζεται μόνο στην
αύξηση των φορολογικών
εσόδων. Σύμφωνα με την
DBRS,
καθοριστική είναι και η
συγκράτηση των δημόσιων
δαπανών, κυρίως στο
μισθολογικό κόστος του
Δημοσίου και στις
κοινωνικές παροχές.
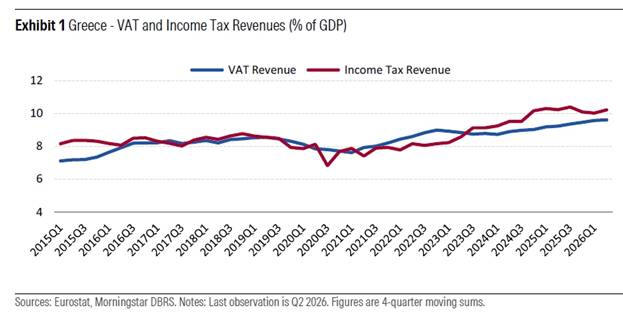
Ενδεικτικό της μεταβολής
που έχει συντελεστεί
είναι ότι την περίοδο
2019-2025 τα έσοδα από
ΦΠΑ και φόρους
εισοδήματος, ως ποσοστό
του ΑΕΠ, αυξήθηκαν
συνολικά κατά 3,4
ποσοστιαίες μονάδες. Η
εξέλιξη αυτή, κατά τον
οίκο, αντανακλά τόσο την
οικονομική δραστηριότητα
όσο και τη διεύρυνση της
φορολογικής βάσης.
myDATA,
POS
και ηλεκτρονικές
πληρωμές αλλάζουν το
τοπίο
Σημαντικό μέρος της
βελτίωσης αποδίδεται
στον εκσυγχρονισμό της
φορολογικής διοίκησης
και στην αξιοποίηση
ψηφιακών εργαλείων που
καθιστούν δυσκολότερη
την απόκρυψη εισοδημάτων
και συναλλαγών.
Η DBRS
ξεχωρίζει τη δημιουργία
της Ανεξάρτητης Αρχής
Δημοσίων Εσόδων, αλλά
και την εφαρμογή
συστημάτων που
επιτρέπουν στις
φορολογικές αρχές να
έχουν ταχύτερη και
πληρέστερη εικόνα της
οικονομικής
δραστηριότητας των
επιχειρήσεων.
Κομβικό ρόλο σε αυτή τη
διαδικασία διαδραματίζει
η πλατφόρμα
myDATA,
η οποία τέθηκε σε
εφαρμογή το 2020. Μέσω
αυτής, οι επιχειρήσεις
διαβιβάζουν ηλεκτρονικά
τα λογιστικά τους
στοιχεία και τα δεδομένα
των τιμολογίων στη
φορολογική διοίκηση,
ενισχύοντας τη
δυνατότητα διασταυρώσεων
και περιορίζοντας τα
περιθώρια απόκρυψης
φορολογητέας ύλης.
Αντίστοιχη σημασία έχει
η διασύνδεση των
POS
με τις ταμειακές μηχανές
και τα συστήματα της
φορολογικής διοίκησης. Η
αυτόματη διαβίβαση των
στοιχείων των λιανικών
συναλλαγών, σε συνδυασμό
με την ευρύτερη χρήση
ηλεκτρονικών πληρωμών,
έχει ενισχύσει την
αποτελεσματικότητα στην
είσπραξη του ΦΠΑ.
Τα οφέλη είναι ιδιαίτερα
εμφανή σε κλάδους όπου
παραδοσιακά
καταγράφονταν αυξημένοι
κίνδυνοι φοροδιαφυγής,
όπως η εστίαση, η
φιλοξενία, το λιανικό
εμπόριο και οι
προσωπικές υπηρεσίες.
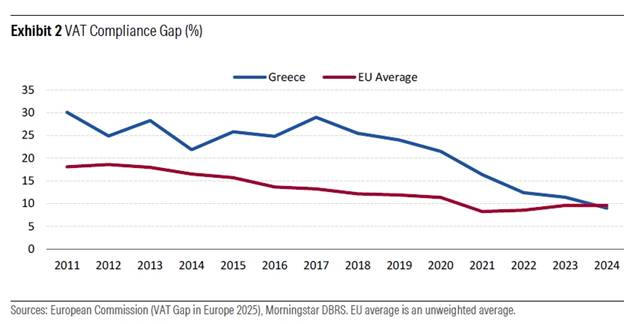
Περιορίζεται το κενό ΦΠΑ
Ένα ακόμη στοιχείο που
αναδεικνύει η
Morningstar
DBRS
είναι η σημαντική
υποχώρηση του κενού
συμμόρφωσης στον ΦΠΑ.
Πρόκειται για τη διαφορά
ανάμεσα στα ποσά που θα
έπρεπε να εισπράττει το
Δημόσιο με βάση την
οικονομική δραστηριότητα
και στα έσοδα που τελικά
καταλήγουν στα κρατικά
ταμεία.
Η Ελλάδα συγκαταλεγόταν
μέχρι τα τέλη της
δεκαετίας του 2010 στις
χώρες με τις μεγαλύτερες
απώλειες εσόδων από ΦΠΑ
στην Ευρωπαϊκή Ένωση. Τα
επόμενα χρόνια, όμως, το
συγκεκριμένο κενό
περιορίστηκε αισθητά.
Για τον οίκο
αξιολόγησης, η εξέλιξη
αυτή αποτελεί ένδειξη
ότι μεγαλύτερο τμήμα των
συναλλαγών και της
οικονομικής
δραστηριότητας
καταγράφεται πλέον
επίσημα και υπόκειται σε
φορολόγηση. Με άλλα
λόγια, η ενίσχυση των
εσόδων δεν προκύπτει
αποκλειστικά από
υψηλότερους φορολογικούς
συντελεστές ή από την
ανάπτυξη, αλλά και από
τη βελτίωση της
συμμόρφωσης.
Δημοσιονομική ασπίδα
απέναντι σε εξωτερικούς
κραδασμούς
Η σημασία των αλλαγών
υπερβαίνει την επίτευξη
υψηλών πρωτογενών
πλεονασμάτων. Κατά την
Morningstar
DBRS,
η διεύρυνση της
φορολογικής βάσης και η
καλύτερη παρακολούθηση
των συναλλαγών ενισχύουν
τη σταθερότητα και την
προβλεψιμότητα των
κρατικών εσόδων.
Αυτό αποκτά ιδιαίτερη
αξία σε ένα περιβάλλον
αυξημένης διεθνούς
αβεβαιότητας. Μια
ενδεχόμενη επιβράδυνση
της οικονομίας,
γεωπολιτικές αναταράξεις
ή πιέσεις στο εμπόριο
και στον τουρισμό θα
μπορούσαν να επηρεάσουν
αρνητικά τα δημόσια
έσοδα. Ωστόσο, η
βελτιωμένη φορολογική
συμμόρφωση περιορίζει
την εξάρτησή τους από
τις διακυμάνσεις του
οικονομικού κύκλου.
Παράλληλα, η μεγαλύτερη
προβλεψιμότητα των
εισπράξεων ενισχύει τη
δυνατότητα εξυπηρέτησης
του δημόσιου χρέους,
ακόμη και σε περιόδους
κατά τις οποίες
αυξάνονται οι αποδόσεις
των κρατικών ομολόγων ή
επικρατεί έντονη
μεταβλητότητα στις
διεθνείς αγορές.
Το βασικό συμπέρασμα της
ανάλυσης είναι ότι η
δημοσιονομική βελτίωση
της Ελλάδας δεν
εξαρτάται πλέον μόνο από
τη συγκυρία ή τους
ρυθμούς ανάπτυξης. Η
ενίσχυση της φορολογικής
διοίκησης δημιουργεί μια
πιο σταθερή βάση εσόδων,
η οποία μπορεί να
λειτουργήσει ως πρόσθετη
ασπίδα για τα δημόσια
οικονομικά σε βάθος
χρόνου.
|