|
Γιατί υποχωρούν οι τιμές
των κρατικών ομολόγων
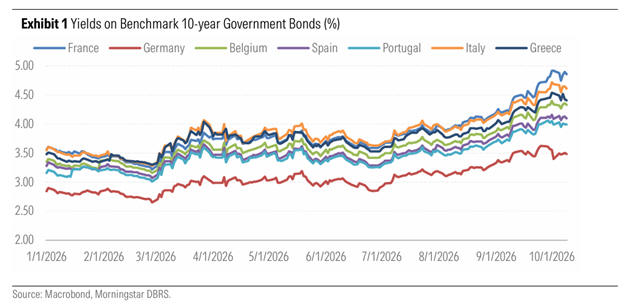
Το sell-off
του Σεπτεμβρίου στα
κρατικά ομόλογα της
Ευρωζώνης αναζωπύρωσε
τις ανησυχίες για το
κατά πόσο οι επενδυτές
προεξοφλούν μια ευρύτερη
επιδείνωση της
δημοσιονομικής
κατάστασης των
ευρωπαϊκών χωρών.
Ωστόσο, σύμφωνα με την
ανάλυση της
Morningstar
DBRS,
η άνοδος των αποδόσεων
εξηγείται περισσότερο
από έναν συνδυασμό
διεθνών και ευρωπαϊκών
παραγόντων παρά από μια
συνολική επιδείνωση των
θεμελιωδών οικονομικών
μεγεθών των κρατών.
Στους παράγοντες που
συμβάλλουν στην
ανατιμολόγηση του
κρατικού χρέους
περιλαμβάνονται τα
υψηλότερα ουδέτερα
επιτόκια, η αυξημένη
αβεβαιότητα γύρω από τη
γεωπολιτική κατάσταση
και τον πληθωρισμό,
καθώς και η εντονότερη
προσοχή των επενδυτών
στις δημοσιονομικές
πολιτικές των
κυβερνήσεων.
Παράλληλα, μεταβάλλεται
η σύνθεση της
επενδυτικής βάσης των
κρατικών ομολόγων,
εξέλιξη που επηρεάζει τη
ζήτηση και τον τρόπο με
τον οποίο οι αγορές
αποτιμούν τον κίνδυνο.
Η άνοδος των αποδόσεων
δεν σημαίνει, επομένως,
ότι οι αγορές
αμφισβητούν συνολικά τη
δυνατότητα των
ευρωπαϊκών κρατών να
εξυπηρετήσουν τις
υποχρεώσεις τους.
Δείχνει, όμως, ότι οι
επενδυτές απαιτούν πλέον
διαφορετική αποζημίωση
για τον κίνδυνο που
αναλαμβάνουν, ανάλογα με
τα χαρακτηριστικά κάθε
χώρας.
Γαλλία στο επίκεντρο των
πιέσεων
Η Γαλλία αποτελεί
χαρακτηριστική περίπτωση
της αυξημένης
ευαισθησίας των αγορών
απέναντι στις
δημοσιονομικές και
πολιτικές εξελίξεις.
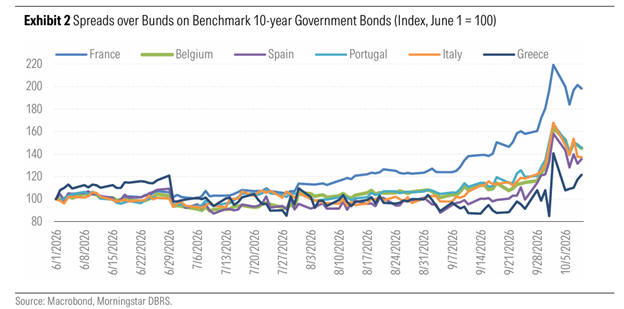
Η διεύρυνση της διαφοράς
απόδοσης των γαλλικών
κρατικών ομολόγων έναντι
των γερμανικών
αντανακλά, σύμφωνα με τη
Morningstar
DBRS,
τον συνδυασμό ενός
μεγάλου δημοσιονομικού
ελλείμματος και ενός
κατακερματισμένου
πολιτικού σκηνικού. Οι
συγκεκριμένες συνθήκες
δυσκολεύουν την εφαρμογή
μέτρων δημοσιονομικής
εξυγίανσης και ενισχύουν
την αβεβαιότητα για την
πορεία των δημόσιων
οικονομικών.
Η γαλλική περίπτωση
αναδεικνύει τον τρόπο με
τον οποίο η πολιτική
αβεβαιότητα μπορεί να
μεταφερθεί στην αγορά
ομολόγων. Όταν οι
επενδυτές αμφιβάλλουν
για τη δυνατότητα μιας
κυβέρνησης να περιορίσει
τα ελλείμματα ή να
εφαρμόσει τις αναγκαίες
μεταρρυθμίσεις,
ενδέχεται να απαιτήσουν
υψηλότερη απόδοση για να
διακρατήσουν το χρέος
της χώρας.
Η εξέλιξη αυτή αυξάνει
το κόστος νέου δανεισμού
και, σταδιακά, μπορεί να
επιβαρύνει περισσότερο
τον κρατικό
προϋπολογισμό, καθώς το
υψηλότερο κόστος
αναχρηματοδότησης
μεταφέρεται στο συνολικό
απόθεμα του χρέους.
Οι πιέσεις επεκτείνονται
σε Ιταλία, Βέλγιο,
Ισπανία, Πορτογαλία και
Ελλάδα
Η άνοδος των αποδόσεων
δεν περιορίστηκε στη
Γαλλία. Η
Morningstar
DBRS
καταγράφει διεύρυνση των
περιθωρίων απόδοσης και
σε άλλες χώρες της
Ευρωζώνης, μεταξύ των
οποίων η Ιταλία, το
Βέλγιο, η Ισπανία, η
Πορτογαλία και η Ελλάδα.
Οι συγκεκριμένες
οικονομίες
αντιμετωπίζουν, σε
διαφορετικό βαθμό,
αυξημένες δημοσιονομικές
απαιτήσεις. Η ενίσχυση
των αμυντικών δαπανών,
οι ανάγκες που
συνδέονται με τη γήρανση
του πληθυσμού και η
αύξηση των δαπανών για
τόκους περιορίζουν τα
περιθώρια των
κυβερνήσεων να
διαχειριστούν τις
πιέσεις χωρίς πρόσθετη
επιβάρυνση των δημόσιων
οικονομικών.
Ωστόσο, η
Morningstar
DBRS
υπογραμμίζει ότι η κοινή
έκθεση σε αυτούς τους
παράγοντες δεν σημαίνει
πως όλες οι χώρες
αντιμετωπίζουν τον ίδιο
βαθμό κινδύνου.
Η πορεία των αποδόσεων
θα εξαρτηθεί από τη
δημοσιονομική αφετηρία
κάθε κράτους, την
ικανότητά του να
συγκρατεί τις δαπάνες,
τις αναπτυξιακές του
προοπτικές και την
αξιοπιστία της
οικονομικής πολιτικής
του. Κατά συνέπεια, η
διεύρυνση των
spreads
δεν πρέπει να
ερμηνεύεται αυτομάτως ως
ένδειξη επικείμενης
κρίσης χρέους.
Το ελληνικό πλεονέκτημα:
Πλεόνασμα και ανάπτυξη
Για την Ελλάδα, η
ανάλυση αναδεικνύει δύο
παράγοντες που μπορούν
να λειτουργήσουν
προστατευτικά σε ένα
περιβάλλον αυξημένης
μεταβλητότητας: τη
δημοσιονομική επίδοση
και την ανάπτυξη της
οικονομίας.
Η χώρα συγκαταλέγεται
στις μόλις τέσσερις
ευρωπαϊκές οικονομίες
που αναμένεται να
εμφανίσουν δημοσιονομικό
πλεόνασμα το 2026,
σύμφωνα με τα στοιχεία
που επικαλείται η
ανάλυση. Παράλληλα, η
ελληνική οικονομία
εξακολουθεί να
καταγράφει ρυθμούς
ανάπτυξης υψηλότερους
από τον μέσο όρο της
Ευρωζώνης.
Ο συνδυασμός αυτός
μπορεί να ενισχύσει την
ανθεκτικότητα των
ελληνικών δημόσιων
οικονομικών απέναντι
στην αύξηση του κόστους
δανεισμού. Ένα
ισχυρότερο αναπτυξιακό
περιβάλλον στηρίζει τα
φορολογικά έσοδα, ενώ η
δημοσιονομική ισορροπία
περιορίζει την ανάγκη
για πρόσθετο δανεισμό.
Αυτό δεν σημαίνει ότι η
Ελλάδα είναι πλήρως
προστατευμένη από τις
διεθνείς εξελίξεις. Το
υψηλό απόθεμα δημόσιου
χρέους εξακολουθεί να
αποτελεί σημαντικό
παράγοντα κινδύνου, ενώ
μια παρατεταμένη άνοδος
των επιτοκίων θα
μπορούσε να αυξήσει
σταδιακά το κόστος
εξυπηρέτησης των
υποχρεώσεων του
Δημοσίου.
Η σχετική ανθεκτικότητα
της χώρας θα εξαρτηθεί,
συνεπώς, από τη
διατήρηση της ανάπτυξης,
τη συνέχιση της
δημοσιονομικής
πειθαρχίας και την
ικανότητα περιορισμού
του χρέους ως ποσοστού
του ΑΕΠ.
Η επόμενη ημέρα για τις
αγορές κρατικού χρέους
Η βασική διαπίστωση της
Morningstar
DBRS
είναι ότι η αγορά
κρατικών ομολόγων της
Ευρωζώνης περνά σε μια
περίοδο εντονότερης
διαφοροποίησης μεταξύ
των εκδοτών. Οι
επενδυτές δεν
αντιμετωπίζουν πλέον με
τον ίδιο τρόπο όλες τις
χώρες, αλλά αξιολογούν
περισσότερο τις
επιμέρους δημοσιονομικές
και πολιτικές τους
συνθήκες.
Για κράτη με μεγάλα
ελλείμματα, υψηλές
χρηματοδοτικές ανάγκες
και περιορισμένες
αναπτυξιακές προοπτικές,
η εξέλιξη αυτή μπορεί να
μεταφραστεί σε
μεγαλύτερη αύξηση των
αποδόσεων και υψηλότερο
κόστος δανεισμού τα
επόμενα χρόνια.
Αντίθετα, χώρες που
διατηρούν πιο
ισορροπημένα δημόσια
οικονομικά και
εμφανίζουν ισχυρότερη
οικονομική δυναμική
ενδέχεται να επηρεαστούν
λιγότερο από την
ανατιμολόγηση του
κινδύνου.
Για την Ελλάδα, το
στοίχημα είναι να
διατηρήσει τα
δημοσιονομικά και
αναπτυξιακά
πλεονεκτήματά της, ώστε
να περιορίσει την
επίδραση των διεθνών
αναταράξεων. Το
sell-off
των ομολόγων δεν
αποτελεί από μόνο του
ένδειξη μιας νέας
ευρωπαϊκής κρίσης
χρέους. Αποτελεί, όμως,
προειδοποίηση ότι οι
αγορές γίνονται πιο
απαιτητικές απέναντι
στις χώρες που δεν
διαθέτουν επαρκή
δημοσιονομικά περιθώρια
και αξιόπιστη
αναπτυξιακή προοπτική.
|