|
Το κρίσιμο μέγεθος είναι
η ονομαστική ανάπτυξη
Τα επιτόκια αυξάνονται
κυρίως για δύο λόγους:
είτε επειδή η
νομισματική πολιτική
γίνεται αυστηρότερη για
την αντιμετώπιση του
πληθωρισμού είτε επειδή
η οικονομική
δραστηριότητα και η
παραγωγή ενισχύονται.
Στην τρέχουσα συγκυρία,
η αμερικανική οικονομία
εμφανίζει ιδιαίτερα
ισχυρό ρυθμό ανάπτυξης.
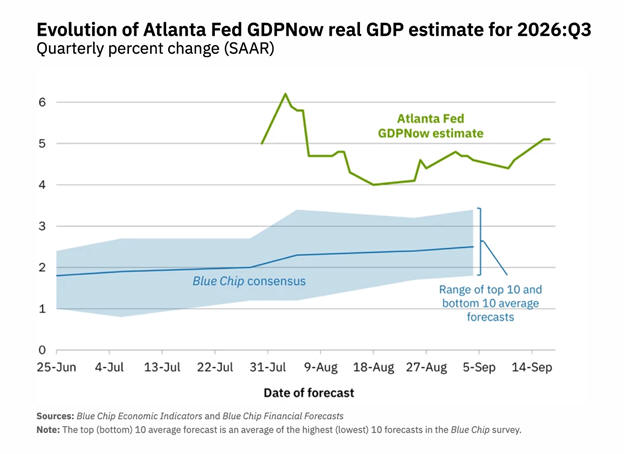
Η εκτίμηση GDPNow
της Atlanta
Fed
για το τρίτο τρίμηνο του
2026 τοποθετεί την
πραγματική αύξηση του
ΑΕΠ στο 5,1%. Με
πληθωρισμό περίπου 2,5%,
αυτό μεταφράζεται σε
ονομαστική ανάπτυξη
κοντά στο 7%.
Αυτό δημιουργεί μια
σημαντική σχέση για τις
μετοχές: όσο η
ονομαστική ανάπτυξη της
οικονομίας παραμένει
υψηλότερη από την
απόδοση του 10ετούς
ομολόγου, οι
επιχειρήσεις έχουν τη
δυνατότητα να αυξάνουν
τα έσοδά τους με ρυθμό
που μπορεί να
απορροφήσει το υψηλότερο
κόστος χρήματος.
Τα εταιρικά έσοδα,
άλλωστε, συνδέονται
περισσότερο με την
ονομαστική οικονομική
δραστηριότητα παρά με το
πραγματικό ΑΕΠ μετά την
αφαίρεση του
πληθωρισμού.
Με ονομαστική ανάπτυξη
κοντά στο 7% και απόδοση
10ετούς γύρω στο 5%, το
επιτόκιο παραμένει
υψηλό, αλλά δεν είναι
απαραίτητα απαγορευτικό
για τις επιχειρήσεις.
Η ιστορία δείχνει ότι το
5% δεν είναι ασυνήθιστο
Η σημερινή αγορά έχει
συνηθίσει τα εξαιρετικά
χαμηλά επιτόκια της
τελευταίας
δεκαπενταετίας.
Ιστορικά, όμως, οι
αποδόσεις του 10ετούς
αμερικανικού ομολόγου
ήταν συχνά αρκετά
υψηλότερες.
Από το 1997 έως το 2006,
η απόδοση του 10ετούς
κινήθηκε συχνά στην
περιοχή του 5%-5,5%.
Και οι μετοχές δεν
κατέρρευσαν εξαιτίας
αυτών των επιπέδων.
Στην περίοδο της
«φούσκας» της
τεχνολογίας, από το 1995
έως το 1999, η απόδοση
του 10ετούς κινήθηκε
περίπου μεταξύ 5,2% και
7,1%, ενώ ο S&P
500 κατέγραψε άνοδο
περίπου 220%, που
αντιστοιχεί σε ετήσια
απόδοση περίπου 25%.
Ανάλογη εικόνα υπήρξε
και στον οικονομικό
κύκλο του 2003-2007. Η
απόδοση του 10ετούς
αυξήθηκε από περίπου
3,3% στο 5,2%, καθώς η
παγκόσμια οικονομία
ανέκαμπτε και τα
περιθώρια κέρδους των
επιχειρήσεων
διευρύνονταν.
Το συμπέρασμα δεν είναι
ότι οι υψηλές αποδόσεις
είναι πάντα θετικές για
τις μετοχές. Η σημασία
τους εξαρτάται από το
εάν συνοδεύονται από
ισχυρή οικονομική
ανάπτυξη ή από επίμονο
πληθωρισμό και
επιβράδυνση.
Τα κέρδη μπορούν να
υπερκαλύψουν την πίεση
στις αποτιμήσεις
Το βασικό σενάριο που
εξετάζουν οι επενδυτές
σήμερα είναι ένας
συνδυασμός ισχυρής
αύξησης των κερδών και
κάποιας συρρίκνωσης των
πολλαπλασιαστών
αποτίμησης λόγω των
υψηλότερων αποδόσεων των
ομολόγων.
Για παράδειγμα, μια
άνοδος των αποδόσεων θα
μπορούσε να πιέσει τον
προθεσμιακό δείκτη
P/E
του S&P
500 από τις 22 στις 20
φορές.
Αυτό όμως δεν σημαίνει
απαραίτητα πτώση του
δείκτη, εφόσον τα κέρδη
αυξάνονται με αρκετά
υψηλό ρυθμό.
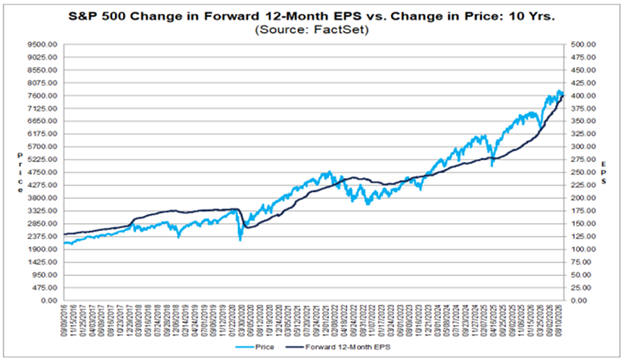
Τα στοιχεία της
FactSet
για το τρίτο τρίμηνο του
2026 προβλέπουν αύξηση
των κερδών ανά μετοχή
του S&P
500 κατά 28,7% σε ετήσια
βάση. Εάν η εκτίμηση
επιβεβαιωθεί, θα
πρόκειται για το τρίτο
συνεχόμενο τρίμηνο με
αύξηση κερδών άνω του
25%.
Και το σημαντικότερο: η
άνοδος των κερδών δεν
περιορίζεται σε λίγους
τεχνολογικούς κολοσσούς.
Και οι 11 κλάδοι του
S&P
500 αναμένεται να
εμφανίσουν αύξηση κερδών
σε ετήσια βάση, ενώ
πέντε κλάδοι προβλέπεται
να καταγράψουν διψήφια
άνοδο. Στην κορυφή
βρίσκονται η ενέργεια, η
τεχνολογία, οι υπηρεσίες
επικοινωνίας και τα
υλικά.
Στις 30 Ιουνίου, η
αντίστοιχη εκτίμηση για
την αύξηση των κερδών
του τρίτου τριμήνου ήταν
26,6%, γεγονός που
δείχνει ότι οι
προσδοκίες έχουν
ενισχυθεί.
Παράλληλα, 72 εταιρείες
του S&P
500 έχουν εκδώσει θετική
καθοδήγηση για τα κέρδη,
έναντι 42 που έχουν
δώσει αρνητικές
εκτιμήσεις.
Ο προθεσμιακός δείκτης
P/E
12μήνου του S&P
500 διαμορφώνεται στις
19,1 φορές, έναντι 19,8
φορές του μέσου όρου
πενταετίας και 19,0
φορές του μέσου όρου
δεκαετίας.
Με άλλα λόγια, παρά την
άνοδο των μετοχών, η
αγορά δεν εμφανίζεται
ιδιαίτερα ακριβή σε
σχέση με τη μακροχρόνια
ιστορία της.
$1,8 τρισ. μετρητά στα
ταμεία των εταιρειών
Ένα ακόμη στοιχείο που
λειτουργεί ως
αντιστάθμισμα στα
υψηλότερα επιτόκια είναι
η τεράστια ρευστότητα
των αμερικανικών
επιχειρήσεων.
Οι εταιρείες του
S&P
500 διαθέτουν συνολικά
περισσότερα από 1,8
τρισ. δολάρια σε
μετρητά.
Όσο τα βραχυπρόθεσμα
επιτόκια και η απόδοση
του 10ετούς βρίσκονται
κοντά στο 5%, αυτή η
ρευστότητα αποφέρει
σημαντικά έσοδα από
τόκους, περιορίζοντας εν
μέρει την επιβάρυνση από
το υψηλότερο κόστος
αναχρηματοδότησης.
Παράλληλα, πάνω από το
75% του εταιρικού χρέους
των μεγάλων αμερικανικών
επιχειρήσεων είναι
μακροπρόθεσμο, σταθερού
επιτοκίου και χαμηλού
κουπονιού.
Επομένως, η άνοδος των
επιτοκίων δεν
μεταφέρεται άμεσα στο
σύνολο του εταιρικού
χρέους.
Ο πραγματικός κίνδυνος
είναι ο
στασιμοπληθωρισμός
Φυσικά, η εικόνα δεν
είναι χωρίς κινδύνους.
Ο πληθωρισμός
εξακολουθεί να
παρουσιάζει πιέσεις σε
κατηγορίες όπως η
ενέργεια, τα τρόφιμα, τα
ταξίδια και η στέγαση. Ο
τελευταίος δείκτης τιμών
καταναλωτή έδειξε αύξηση
0,4% σε μηνιαία βάση και
3,4% σε ετήσια βάση, ενώ
ο δομικός πληθωρισμός
αυξήθηκε 0,3% τον μήνα,
με τον ετήσιο ρυθμό του
να υποχωρεί ελαφρά στο
2,4%.
Εδώ βρίσκεται και η
μεγάλη διαφορά.
Ένα 10ετές στο 5% λόγω
ισχυρής ονομαστικής
ανάπτυξης είναι
διαφορετική κατάσταση
από ένα 10ετές στο 5%
επειδή ο πληθωρισμός
ξεφεύγει και η
Fed
αναγκάζεται να αυξάνει
επιθετικά τα επιτόκια
ενώ η οικονομία
επιβραδύνεται.
Στην πρώτη περίπτωση, τα
υψηλότερα επιτόκια
μπορούν να συνυπάρξουν
με ισχυρή αύξηση κερδών.
Στη δεύτερη, η πίεση
στις αποτιμήσεις
συνοδεύεται από
επιδείνωση των εταιρικών
αποτελεσμάτων.
Με τα σημερινά δεδομένα,
η αγορά βρίσκεται
περισσότερο στην πρώτη
κατηγορία. Η ονομαστική
ανάπτυξη παραμένει
ισχυρή, τα εταιρικά
κέρδη αυξάνονται με
διψήφιους ρυθμούς, οι
επιχειρήσεις διαθέτουν
σημαντική ρευστότητα και
μεγάλο μέρος του χρέους
τους έχει κλειδωθεί σε
χαμηλά σταθερά επιτόκια.
Έτσι, η απόδοση του
10ετούς κοντά στο 5% δεν
αποτελεί από μόνη της
λόγο για να θεωρηθεί ότι
ο ανοδικός κύκλος των
μετοχών τελειώνει.
Το κρίσιμο ερώτημα είναι
τι θα συμβεί στην
οικονομία και στα
εταιρικά κέρδη εάν οι
αποδόσεις παραμείνουν σε
αυτά τα επίπεδα για
μεγάλο χρονικό διάστημα.
Εφόσον η ανάπτυξη και η
κερδοφορία συνεχίσουν να
υπερκαλύπτουν το κόστος
χρήματος, οι μετοχές
μπορούν να απορροφήσουν
τις υψηλότερες αποδόσεις
και να συνεχίσουν να
αναζητούν νέα ιστορικά
υψηλά.
|