|
Στην εξίσωση προστίθεται
πλέον η Ρουμανία, η
οποία με την έναρξη του
έργου Neptun
Deep
το 2027 θα αποκτήσει
σημαντική νέα παραγωγή
από εγχώριους πόρους. Η
εξέλιξη αυτή μπορεί να
αναδιαμορφώσει τις
εμπορικές ροές στην
περιοχή, με την αγορά
της Ουγγαρίας να
αναδεικνύεται σε βασικό
πεδίο ανταγωνισμού
μεταξύ Αθήνας και
Άγκυρας.
Η
Ελλάδα από περιφερειακή
αγορά σε ενεργειακή πύλη
Η προσπάθεια της Ελλάδας
να εξελιχθεί σε
περιφερειακό κόμβο
φυσικού αερίου έχει τις
ρίζες της στα τέλη της
δεκαετίας του 2000. Η
κρίση στις σχέσεις
Ρωσίας και Ουκρανίας,
που επηρέασε τις
προμήθειες και τη
διαμετακόμιση φυσικού
αερίου το 2009-2010,
ανέδειξε την ανάγκη για
εναλλακτικές διαδρομές
και μεγαλύτερη
διαφοροποίηση του
εφοδιασμού στην περιοχή.
Έκτοτε, η χώρα έχει
μετακινηθεί από τη θέση
μιας περιφερειακής
αγοράς στο τέλος ενός
ρωσικού αγωγού σε
σημαντικό σημείο εισόδου
και διαμετακόμισης
φυσικού αερίου προς την
Ιταλία και τα Βαλκάνια.
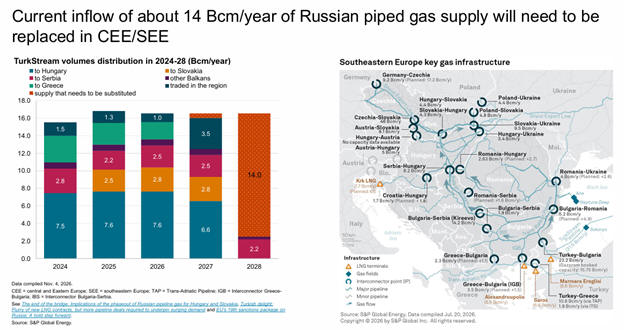
Η S&P
εκτιμά ότι η ελληνική
αγορά βρίσκεται μπροστά
σε νέα φάση
μετασχηματισμού, με το
2027 να αποτελεί κομβικό
έτος για την ενεργειακή
της θέση.
Στα βασικά πλεονεκτήματα
της Ελλάδας
περιλαμβάνονται η
αυξανόμενη ρευστότητα
του εγχώριου κόμβου
φυσικού αερίου, η
διαφάνεια των συναλλαγών
και το ρυθμιστικό
πλαίσιο που είναι
εναρμονισμένο με τους
κανόνες της Ευρωπαϊκής
Ένωσης. Παράλληλα, η
ανάπτυξη των υποδομών
LNG
και των διασυνδέσεων
ενισχύει τις δυνατότητες
εισαγωγής και
διοχέτευσης ποσοτήτων
προς τις γειτονικές
αγορές.
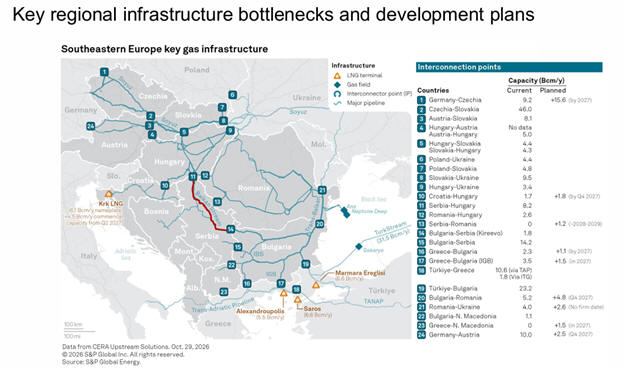
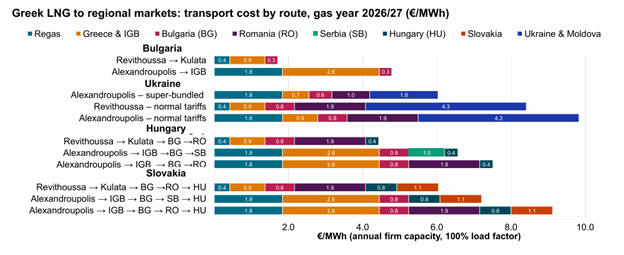
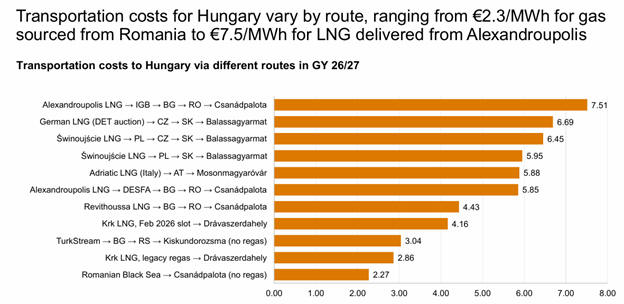
Το βασικό εμπόδιο,
ωστόσο, είναι το κόστος.
Τα τέλη μεταφοράς που
προστίθενται διαδοχικά
κατά μήκος της διαδρομής
από την Ελλάδα προς τις
αγορές της Κεντρικής και
Ανατολικής Ευρώπης
αυξάνουν την τελική τιμή
του φυσικού αερίου.
Έτσι, ακόμη και όταν η
αρχική τιμή προμήθειας
είναι ανταγωνιστική, οι
επιβαρύνσεις της
διαμετακόμισης μπορεί να
περιορίσουν το
πλεονέκτημα της
ελληνικής διαδρομής.
Η
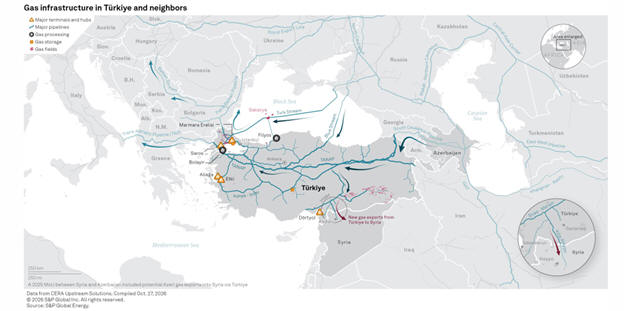
Τουρκία διαθέτει
κλίμακα, αλλά
αντιμετωπίζει ζητήματα
αξιοπιστίας
Η Τουρκία ξεκινά από
διαφορετική αφετηρία. Η
γεωγραφική της θέση,
ανάμεσα στις ενεργειακές
πηγές της Μέσης Ανατολής
και της Ευρασίας και στη
μεγάλη ευρωπαϊκή αγορά,
της προσφέρει σημαντικές
δυνατότητες. Διαθέτει
εκτεταμένο δίκτυο
αγωγών, διαφοροποιημένες
πηγές προμήθειας και
υποδομές LNG,
ενώ συνεχίζει να
επενδύει στην
επαναεριοποίηση και στην
αποθήκευση φυσικού
αερίου, ώστε να μπορεί
να ανταποκρίνεται
καλύτερα στις εποχικές
διακυμάνσεις της
ζήτησης.
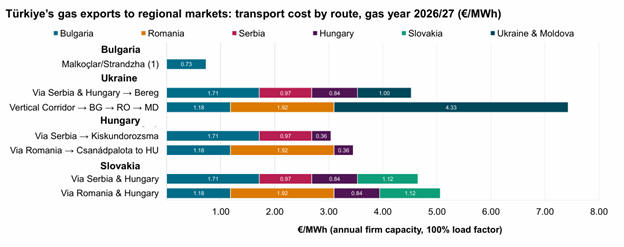
Ένα ακόμη πλεονέκτημά
της είναι η δυνατότητα
μεταφοράς αερίου προς
την Ουγγαρία με σχετικά
χαμηλό κόστος. Αυτό της
επιτρέπει να διεκδικεί
ισχυρότερη θέση στις
αγορές της Κεντρικής
Ευρώπης, καθώς η τελική
τιμή προμήθειας
επηρεάζεται καθοριστικά
από το κόστος μεταφοράς.
Η S&P
εκτιμά, μάλιστα, ότι η
Τουρκία θα εξελιχθεί σε
μία από τις μεγαλύτερες
αγορές φυσικού αερίου
στην Ευρώπη κατά τη
δεκαετία του 2030.
Ωστόσο, η χώρα έχει να
αντιμετωπίσει δύο
σημαντικές προκλήσεις. Η
πρώτη αφορά την
περιορισμένη διαφάνεια
της αγοράς φυσικού
αερίου, σε σύγκριση με
τα ευρωπαϊκά πρότυπα. Η
δεύτερη σχετίζεται με
την ανάγκη να
διασφαλίσει ότι οι
ποσότητες που εξάγει
προς την Ευρώπη δεν
περιλαμβάνουν ρωσικό
φυσικό αέριο. Το ζήτημα
της προέλευσης των
προμηθειών αποκτά
ιδιαίτερη σημασία ενόψει
της ευρωπαϊκής
απαγόρευσης, καθώς η
συμμόρφωση με τους νέους
κανόνες θα αποτελεί
βασική προϋπόθεση για τη
διατήρηση της πρόσβασης
στις αγορές.
Το
Neptun Deep αλλάζει τον
ενεργειακό χάρτη
Ο τρίτος παράγοντας που
αναμένεται να μεταβάλει
τις ισορροπίες είναι η
Ρουμανία. Η έναρξη του
έργου Neptun
Deep
το 2027 θα προσθέσει
σημαντικές ποσότητες
εγχώριου φυσικού αερίου
στην περιφερειακή αγορά,
δημιουργώντας έναν νέο
ανταγωνιστικό προμηθευτή
δίπλα στην Ελλάδα και
την Τουρκία.
Σύμφωνα με την S&P,
η Ρουμανία έχει τη
δυνατότητα να αναδειχθεί
σε βασικό προμηθευτή της
Ουκρανίας και της
Μολδαβίας, αλλά και να
καλύψει μέρος των
αναγκών της Ουγγαρίας
έως τις αρχές της
δεκαετίας του 2040.
Η εξέλιξη αυτή
περιορίζει τις δυνητικές
αγορές στις οποίες θα
μπορούσε να κατευθυνθεί
το φυσικό αέριο μέσω του
Κάθετου Διαδρόμου, καθώς
ένα μέρος της ζήτησης θα
μπορεί να καλύπτεται από
την εγχώρια ρουμανική
παραγωγή. Για την
Ελλάδα, αυτό σημαίνει
ότι οι προοπτικές
ανάπτυξης των εξαγωγών
προς τον Βορρά ενδέχεται
να είναι πιο
περιορισμένες από ό,τι
αρχικά αναμενόταν.
Η χώρα θα εξακολουθήσει
να έχει δυνατότητες
προμήθειας μικρότερων
γειτονικών αγορών,
ωστόσο η Ουγγαρία
αναδεικνύεται στο
σημαντικότερο πεδίο
ανταγωνισμού τόσο για
την ελληνική όσο και για
την τουρκική διαδρομή.
Η Ουγγαρία το κρίσιμο
πεδίο ανταγωνισμού
Για να διατηρήσει η
Τουρκία ανταγωνιστικό
πλεονέκτημα στην
ουγγρική αγορά, θα
χρειαστεί να εξασφαλίσει
ευνοϊκούς όρους
προμήθειας από τους
βασικούς προμηθευτές
της. Όπως επισημαίνει η
S&P,
η κρατική εταιρεία
BOTAS
θα πρέπει να
διαπραγματευτεί νέες
συμφωνίες με τη Ρωσία
και το Ιράν, ώστε το
συνολικό κόστος του
μείγματος προμήθειας να
της επιτρέπει να
προσφέρει ανταγωνιστικές
τιμές στην Ουγγαρία.
Η Ελλάδα, από την πλευρά
της, θα πρέπει να
αξιοποιήσει τη διαφάνεια
της αγοράς της, τις
υποδομές LNG
και τις διασυνδέσεις
της, αλλά και να
αντιμετωπίσει το
πρόβλημα των σωρευτικών
χρεώσεων μεταφοράς.
Η εικόνα που
διαμορφώνεται είναι
επομένως πιο σύνθετη από
μια απλή αναμέτρηση
Ελλάδας και Τουρκίας. Η
Ελλάδα διαθέτει θεσμικά
και εμπορικά
πλεονεκτήματα, η Τουρκία
υπερέχει σε κλίμακα και
κόστος πρόσβασης σε
ορισμένες αγορές, ενώ η
Ρουμανία εισέρχεται με
το πλεονέκτημα της
εγχώριας παραγωγής. Το
ποιος θα κερδίσει
μεγαλύτερο μερίδιο από
τις νέες ενεργειακές
ροές θα εξαρτηθεί τελικά
από το συνολικό κόστος
προμήθειας, τη
διαθεσιμότητα των
ποσοτήτων και την
αξιοπιστία κάθε
διαδρομής.

|