|
Παράλληλα, το ασφάλιστρο
κινδύνου των ευρωπαϊκών
μετοχών παραμένει στο
5%, επίπεδο που
συγκαταλέγεται στα
υψηλότερα μεταξύ των
ανεπτυγμένων αγορών και
υποδηλώνει ότι, παρά το
ισχυρό ράλι, η Ευρώπη
εξακολουθεί να διαθέτει
ελκυστικό συνδυασμό
αποτίμησης και
κερδοφορίας.
Η
Ελλάδα ξεχωρίζει στις
αποδόσεις
Η εικόνα αυτή
αποτυπώνεται με ακόμη
μεγαλύτερη ένταση στις
αγορές της ευρωπαϊκής
περιφέρειας.
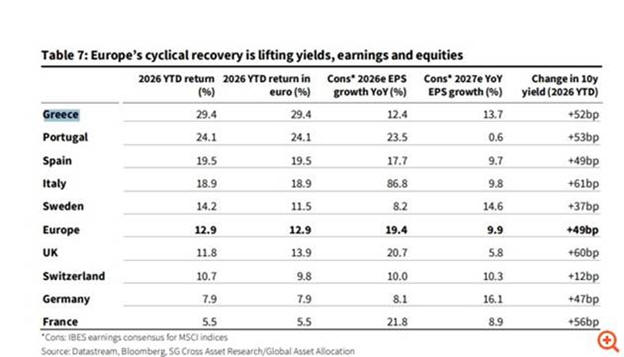
Οι ευρωπαϊκές μετοχές
έχουν καταγράψει
συνολική απόδοση 12,9%
από τις αρχές του 2026,
παρά το γεγονός ότι η
απόδοση του 10ετούς
ομολόγου έχει αυξηθεί
κατά 49 μονάδες βάσης.
Την ίδια στιγμή, τα
κέρδη ανά μετοχή
αναμένεται να αυξηθούν
κατά 19,4% το 2026 και
κατά 9,9% το 2027.
Η περιφέρεια της Ευρώπης
αποτελεί, σύμφωνα με τη
SocGen,
το πιο χαρακτηριστικό
παράδειγμα αυτής της
σχέσης μεταξύ ανάπτυξης
κερδών και
χρηματιστηριακών
αποδόσεων.
Στην κορυφή βρίσκεται η
Ελλάδα.
Η ελληνική αγορά
καταγράφει άνοδο
29,4% από τις αρχές του
έτους, επίδοση
που την τοποθετεί στην
πρώτη θέση μεταξύ των
βασικών ευρωπαϊκών
αγορών που εξετάζει ο
γαλλικός οίκος.
Ακόμη πιο σημαντικό
είναι ότι το ράλι
συνοδεύεται από ισχυρές
προσδοκίες για την
κερδοφορία των
εισηγμένων. Τα ελληνικά
κέρδη ανά μετοχή
αναμένεται να αυξηθούν
κατά 12,4% το
2026 και κατά 13,7% το
2027.
Μετά την Ελλάδα
ακολουθούν η Πορτογαλία
με άνοδο 24,1%, η
Ισπανία με 19,5% και η
Ιταλία με 18,9%.
|
Αγορά
|
Απόδοση
από αρχές
2026
|
Αύξηση
EPS 2026
|
Αύξηση
EPS 2027
|
|
Ελλάδα
|
29,4%
|
12,4%
|
13,7%
|
|
Πορτογαλία
|
24,1%
|
–
|
–
|
|
Ισπανία
|
19,5%
|
–
|
–
|
|
Ιταλία
|
18,9%
|
–
|
–
|
|
Ευρώπη
|
12,9%
|
19,4%
|
9,9%
|
Το στοιχείο που έχει
ιδιαίτερη σημασία για
την Ελλάδα είναι ότι η
χρηματιστηριακή άνοδος
δεν βασίζεται μόνο στην
επέκταση των
αποτιμήσεων. Συνοδεύεται
από πραγματική αύξηση
των κερδών, γεγονός που
περιορίζει τον κίνδυνο
το ράλι να στηρίζεται
αποκλειστικά σε
υψηλότερους
πολλαπλασιαστές.
Οι τράπεζες στο
επίκεντρο της
επενδυτικής στρατηγικής
Η Société
Générale
διατηρεί τις ευρωπαϊκές
τράπεζες στην κορυφή των
επενδυτικών της
επιλογών, με ιδιαίτερη
προτίμηση στις τράπεζες
της περιφέρειας.
Ο βασικός λόγος είναι η
διαφορά μεταξύ των
αποδόσεων των δανείων
και του κόστους
χρηματοδότησης μέσω
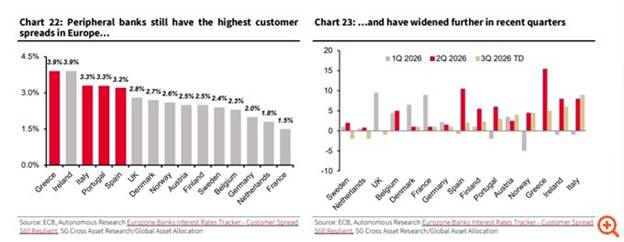
καταθέσεων. Τα λεγόμενα
customer
spreads
παραμένουν ιδιαίτερα
υψηλά στις χώρες της
περιφέρειας.
Στην Ελλάδα, την
Ιρλανδία, την Ιταλία,
την Πορτογαλία και την
Ισπανία, οι μέσες
αποδόσεις των δανείων
υπερβαίνουν το κόστος
των καταθέσεων κατά
περισσότερο από 3%.
Αντίθετα, το αντίστοιχο
spread
διαμορφώνεται περίπου
στο 2% στη Γερμανία και
στο 1,5% στη Γαλλία.
Ακόμη πιο σημαντικό
είναι ότι τα περιθώρια
αυτά δεν έχουν απλώς
παραμείνει υψηλά, αλλά
συνέχισαν να
διευρύνονται τα
τελευταία τρίμηνα, με
την Ελλάδα να βρίσκεται
μεταξύ των αγορών όπου η
τάση αυτή είναι
ιδιαίτερα έντονη.
Για τις ελληνικές
τράπεζες αυτό
μεταφράζεται σε ισχυρή
παραγωγή κερδών και
υψηλές αποδόσεις ιδίων
κεφαλαίων.
ROTE
13%-19% για τις τράπεζες
της περιφέρειας
Η SocGen
εκτιμά ότι οι
περιφερειακές τράπεζες
παράγουν ήδη αποδόσεις
επί των ενσώματων ιδίων
κεφαλαίων (ROTE)
μεταξύ 13% και
19%.
Πρόκειται για επίπεδα
σημαντικά υψηλότερα από
εκείνα αρκετών τραπεζών
του ευρωπαϊκού πυρήνα
και, σε ορισμένες
περιπτώσεις, συγκρίσιμα
με τις αποδόσεις μεγάλων
αμερικανικών τραπεζών.
Το ενδιαφέρον είναι ότι
αυτή η ανώτερη
κερδοφορία δεν
συνοδεύεται από
αντίστοιχα μεγάλο
premium
στις αποτιμήσεις.
Επομένως, εφόσον τα
υψηλά περιθώρια
δανεισμού διατηρηθούν,
υπάρχει περιθώριο
περαιτέρω
επαναξιολόγησης των
τραπεζικών μετοχών της
περιφέρειας.
Για την Ελλάδα, η
εξέλιξη αυτή είναι
ιδιαίτερα σημαντική
καθώς οι τέσσερις
συστημικές τράπεζες
έχουν περάσει από μια
πολυετή περίοδο
εξυγίανσης σε μια φάση
όπου το ενδιαφέρον
επικεντρώνεται πλέον
στην οργανική ανάπτυξη,
στην πιστωτική επέκταση,
στις προμήθειες και στην
απόδοση κεφαλαίων.
Από τα ομόλογα στις
μετοχές
Η SocGen
θεωρεί ότι η κυκλική
ανάκαμψη της ευρωπαϊκής
οικονομίας δικαιολογεί
μια σταδιακή μετατόπιση
κεφαλαίων από τα
ευρωπαϊκά κρατικά
ομόλογα προς τις
μετοχές.
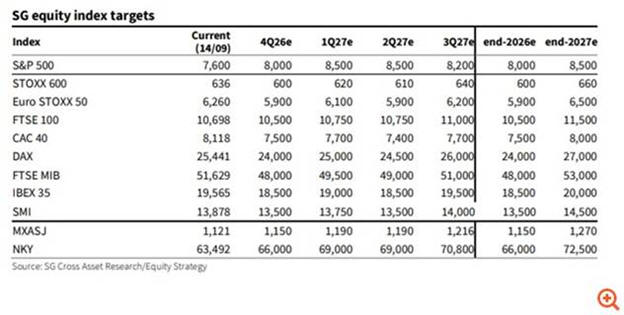
Ο γαλλικός οίκος
διατηρεί τον στόχο των
600 μονάδων για
τον
STOXX
Europe
600 στο τέλος του 2026,
αν και εκτιμά ότι μέχρι
το τέλος της χρονιάς οι
αγορές θα παραμείνουν
ευάλωτες σε σημαντικές
διακυμάνσεις.
Οι κίνδυνοι είναι
πολλαπλοί.
Η γεωπολιτική κατάσταση
στη Μέση Ανατολή, οι
υψηλές τιμές ενέργειας,
ο πληθωρισμός και οι
αποδόσεις των ομολόγων
μπορούν να διατηρήσουν
την πίεση στις
αποτιμήσεις. Παράλληλα,
η αγορά πρέπει να
αντιμετωπίσει τον
κίνδυνο απομόχλευσης
υπερβολικά
συγκεντρωμένων θέσεων
γύρω από την τεχνητή
νοημοσύνη, τις εμπορικές
εντάσεις και τους
δασμούς, αλλά και το
χαμηλό επίπεδο των
αποθεμάτων φυσικού
αερίου στην Ευρώπη.
Όλα αυτά μπορούν να
οδηγήσουν σε προσωρινή
διεύρυνση του
ασφαλίστρου κινδύνου των
μετοχών.
Το 2027 μπορεί να δώσει
νέο περιθώριο ανόδου
Η SocGen
βλέπει διαφορετική
εικόνα για το 2027.
Η ευνοϊκή εποχικότητα
των πρώτων μηνών του
έτους, σε συνδυασμό με
την πιθανότητα
αποκλιμάκωσης των
γεωπολιτικών εντάσεων,
θα μπορούσε να
λειτουργήσει
υποστηρικτικά για τις
ευρωπαϊκές μετοχές.
Υπάρχουν ωστόσο και
πολιτικοί κίνδυνοι, με
τις γαλλικές προεδρικές
εκλογές του Απριλίου και
Μαΐου 2027 να αποτελούν
πιθανή πηγή
μεταβλητότητας.
Σε μεγαλύτερο ορίζοντα,
πάντως, η SocGen
θεωρεί ότι τα θεμελιώδη
μεγέθη και οι
αποτιμήσεις μπορούν να
επαναφέρουν στο
προσκήνιο τις ευρωπαϊκές
μετοχές.
Ο στόχος της για τον
STOXX
Europe
600 διαμορφώνεται στις
660 μονάδες στο
τέλος του 2027.
Τι σημαίνει για την
Ελλάδα
Το βασικό μήνυμα της
SocGen
για την Ελλάδα είναι ότι
η χώρα δεν αποτελεί
πλέον απλώς μια αγορά
που επωφελείται από την
αλλαγή επενδυτικού
κλίματος στην Ευρώπη.
Η ελληνική αγορά
συνδυάζει υψηλή
χρηματιστηριακή απόδοση
με διψήφια αύξηση
κερδών, ενώ οι τράπεζες
εξακολουθούν να
εμφανίζουν ισχυρή
κερδοφορία και υψηλά
περιθώρια δανεισμού.
Η θέση της SocGen
αποκτά ακόμη μεγαλύτερο
ενδιαφέρον ενόψει της
σταδιακής ενσωμάτωσης
των ελληνικών μετοχών σε
δείκτες των ανεπτυγμένων
αγορών, εξέλιξη που
διευρύνει τη δυνητική
επενδυτική βάση.
Για την ελληνική αγορά,
επομένως, το κρίσιμο
ζήτημα δεν είναι μόνο αν
μπορεί να συνεχιστεί η
άνοδος, αλλά κατά πόσο η
αύξηση των κερδών θα
μπορέσει να συμβαδίσει
με τις ήδη υψηλές
χρηματιστηριακές
αποδόσεις.
Με βάση τις προβλέψεις
της SocGen,
η απάντηση προς το παρόν
είναι θετική: η
Ελλάδα βρίσκεται στην
κορυφή της ευρωπαϊκής
περιφέρειας, ενώ οι
τράπεζες παραμένουν ο
βασικός μοχλός της
επενδυτικής ιστορίας.
|