|
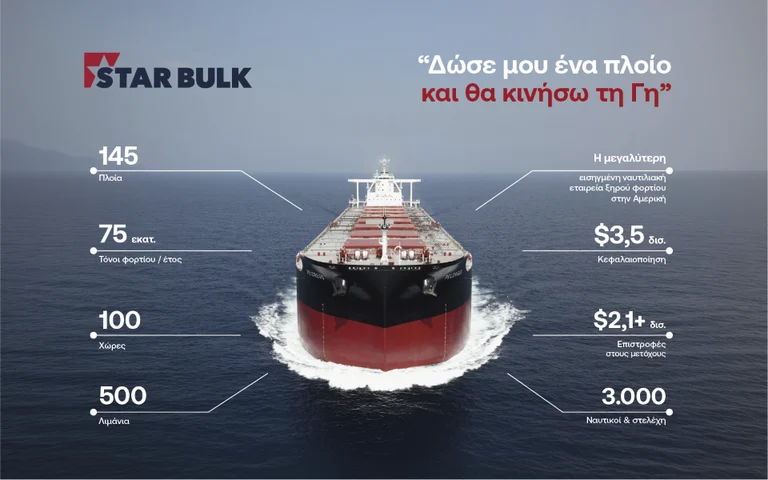
Η NBG
Securities
θεωρεί ότι η παρουσία σε
διαφορετικές κατηγορίες
πλοίων προσφέρει
σημαντική ευελιξία στη
διαχείριση του στόλου
και επιτρέπει στην
εταιρεία να
προσαρμόζεται στις
μεταβολές της
ναυλαγοράς. Ταυτόχρονα,
το μέγεθός της
δημιουργεί οικονομίες
κλίμακας, ενώ περιορίζει
την εξάρτηση από μία
συγκεκριμένη κατηγορία
πλοίων ή εμπορεύματος.
Εκρηκτική ανάκαμψη
κερδών το 2026
Κεντρικό στοιχείο της
θετικής επενδυτικής
προσέγγισης αποτελεί η
εκτιμώμενη ανάκαμψη της
κερδοφορίας μετά την
αδύναμη επίδοση του
2025. Για το 2026, η
χρηματιστηριακή
προβλέπει αύξηση των
EBITDA
κατά 126%, στα 685 εκατ.
δολάρια, ενώ τα καθαρά
κέρδη αναμένεται να
ενισχυθούν κατά 482%,
φτάνοντας τα 490 εκατ.
δολάρια.
Για την επόμενη διετία,
οι προβλέψεις
αποτυπώνουν σταδιακή
εξομάλυνση των
επιδόσεων, καθώς η αγορά
αναμένεται να κινηθεί σε
πιο φυσιολογικά επίπεδα
ναύλων. Ειδικότερα, για
το 2027 τα EBITDA
εκτιμώνται στα 649 εκατ.
δολάρια και τα καθαρά
κέρδη στα 460 εκατ.
δολάρια, ενώ το 2028
προβλέπονται στα 523
εκατ. και 341 εκατ.
δολάρια, αντίστοιχα.
Παρά την αναμενόμενη
υποχώρηση των κερδών
μετά το 2026, η παραγωγή
ελεύθερων ταμειακών ροών
εκτιμάται ότι θα
παραμείνει ισχυρή. Αυτό
αποτελεί και τη βάση για
τη διατήρηση υψηλών
μερισματικών διανομών.
Σύμφωνα με τις
εκτιμήσεις της
NBG
Securities,
το μέρισμα ανά μετοχή θα
διαμορφωθεί στα 3,81
δολάρια το 2026, στα
3,86 δολάρια το 2027 και
στα 2,82 δολάρια το
2028. Με βάση τις
παραδοχές της ανάλυσης,
οι αντίστοιχες
μερισματικές αποδόσεις
υπολογίζονται σε 13,5%,
13,7% και 10%.
Οι προοπτικές της αγοράς
ξηρού φορτίου
Θετική είναι η εικόνα
που διαμορφώνει η
χρηματιστηριακή και για
το ευρύτερο περιβάλλον
στο οποίο
δραστηριοποιείται η
Star
Bulk.
Στην πλευρά της
προσφοράς, το
περιορισμένο βιβλίο νέων
παραγγελιών, οι
αυστηρότεροι
περιβαλλοντικοί και
κανονιστικοί κανόνες,
καθώς και η περιορισμένη
διαθεσιμότητα στα
ναυπηγεία λειτουργούν
ανασταλτικά για την
ταχεία αύξηση της
παγκόσμιας
χωρητικότητας.
Αντίστοιχα, η ζήτηση
υποστηρίζεται από τη
συνέχιση του εμπορίου
βασικών εμπορευμάτων,
αλλά και από τις
μεγαλύτερες αποστάσεις
που διανύουν ορισμένα
φορτία. Η μεταβολή των
εμπορευματικών διαδρομών
και η ανακατεύθυνση των
εμπορικών ροών ενισχύουν
επίσης τη ζήτηση σε
τονο-μίλια, έναν από
τους βασικούς δείκτες
για την αγορά ξηρού
φορτίου.
Ωστόσο, η πορεία της
ναυλαγοράς εξακολουθεί
να συνδέεται στενά με τη
διεθνή οικονομική
δραστηριότητα, με την
Κίνα να αποτελεί
ιδιαίτερα κρίσιμο
παράγοντα λόγω του
μεγέθους της και της
σημασίας της στο
παγκόσμιο εμπόριο πρώτων
υλών.
Πώς προκύπτει η
τιμή-στόχος
Για την αποτίμηση της
Star
Bulk,
η NBG
Securities
εφαρμόζει τη μέθοδο της
καθαρής αξίας
ενεργητικού (NAV),
λαμβάνοντας υπόψη τα
χαρακτηριστικά του
στόλου, τον τύπο και την
ηλικία των πλοίων. Στην
ανάλυση ενσωματώνονται
επίσης πολλαπλασιαστής
EV/EBITDA
6,2 φορές και παραδοχή
μερισματικής απόδοσης
8,6%.
Πέρα από τις προβλέψεις
για την κερδοφορία και
τις διανομές, η
χρηματιστηριακή
εντοπίζει μια σειρά
παραγόντων που θα
μπορούσαν να
λειτουργήσουν ως
πρόσθετοι καταλύτες για
τη μετοχή. Σε αυτούς
περιλαμβάνονται η
διατήρηση των ναύλων σε
υψηλά επίπεδα, η
ενίσχυση της ζήτησης για
εμπορεύματα από την Κίνα
και οι περιορισμοί στην
προσφορά διαθέσιμης
χωρητικότητας.
Στο ίδιο πλαίσιο, θετική
επίδραση θα μπορούσαν να
έχουν η περαιτέρω μείωση
των επιτοκίων,
ενδεχόμενες εξαγορές που
θα δημιουργούν αξία για
τους μετόχους, καθώς και
η αποκλιμάκωση του
δανεισμού.
Η συνολική εικόνα που
παρουσιάζει η NBG
Securities
συνδυάζει την προσδοκία
ισχυρής κερδοφορίας το
2026 με υψηλές
προβλεπόμενες
μερισματικές αποδόσεις
και ευνοϊκές
μεσοπρόθεσμες συνθήκες
στην αγορά ξηρού
φορτίου. Αυτοί είναι οι
βασικοί πυλώνες στους
οποίους στηρίζεται η
σύσταση
Outperform
και η τιμή-στόχος των
33,10 ευρώ.
|