|
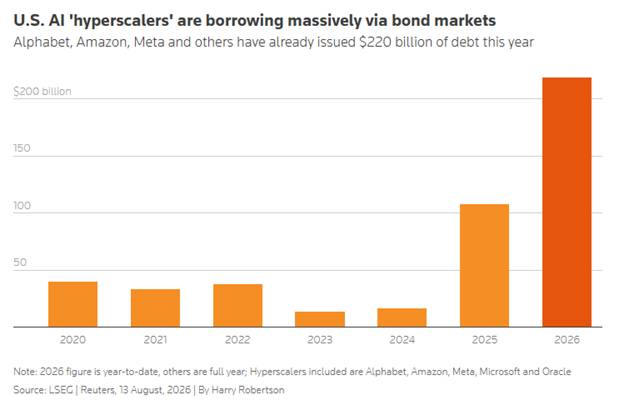
Η εικόνα δείχνει πλέον
μια αγορά όπου
οι τεχνολογικοί κολοσσοί
ανταγωνίζονται τα κράτη
για τα ίδια κεφάλαια.
Η νέα «μάχη» για τα
κεφάλαια
Η εξέλιξη έχει ιδιαίτερη
σημασία επειδή η αγορά
ομολόγων βρίσκεται ήδη
αντιμέτωπη με τεράστια
προσφορά κρατικού
χρέους.
Οι κυβερνήσεις πρέπει να
χρηματοδοτήσουν μεγάλα
και επίμονα
δημοσιονομικά
ελλείμματα, ενώ
παράλληλα αυξάνονται οι
ανάγκες για αμυντικές
δαπάνες, υγειονομική
περίθαλψη και συντάξεις.
Η γήρανση του πληθυσμού
επιβαρύνει περαιτέρω τα
δημόσια οικονομικά, την
ώρα που η συρρίκνωση του
ενεργού πληθυσμού
περιορίζει τη φορολογική
βάση.
Τώρα, όμως, απέναντι από
τους κρατικούς εκδότες
βρίσκονται εταιρείες που
χρειάζονται επίσης
δεκάδες δισεκατομμύρια
για να επενδύσουν στην
AI.
Το αποτέλεσμα μπορεί να
είναι ένας νέος
ανταγωνισμός για το
διαθέσιμο κεφάλαιο,
ιδιαίτερα σε μια περίοδο
κατά την οποία οι
επενδυτές απαιτούν ήδη
υψηλότερες αποδόσεις για
να αναλάβουν
μακροπρόθεσμο κίνδυνο.
Η SpaceX
και το νέο μοντέλο
χρηματοδότησης της
AI
Η περίπτωση της
SpaceX
είναι ενδεικτική της
κλίμακας που έχει λάβει
η επενδυτική κούρσα.
Η εταιρεία άντλησε τον
Ιούνιο περίπου
86 δισ. δολάρια μέσω
IPO,
ποσό-ρεκόρ, και στη
συνέχεια προχώρησε σε
έκδοση ομολόγων ύψους
25 δισ. δολαρίων.
Τώρα εξετάζει ακόμη
μεγαλύτερη
χρηματοδότηση, με
περίπου 30 δισ.
δολάρια μέσω ομολόγων
και επιπλέον 10
δισ. δολάρια τραπεζικών
δανείων, για
την αγορά chips
της Nvidia.
Η επιλογή του χρέους
έχει ένα σημαντικό
πλεονέκτημα: επιτρέπει
στην εταιρεία να
χρηματοδοτήσει την
επέκτασή της χωρίς να
επιστρέψει άμεσα στην
αγορά μετοχών και να
προκαλέσει περαιτέρω
αραίωση των υφιστάμενων
μετόχων.
Για μια εταιρεία που
θέλει να αυξήσει όσο το
δυνατόν γρηγορότερα την
υπολογιστική της ισχύ, η
ταχύτητα χρηματοδότησης
μπορεί να αποδειχθεί
κρίσιμη.
Το παράδοξο: οι
προμηθευτές
χρηματοδοτούν τους
πελάτες τους
Ωστόσο, πίσω από την
έκρηξη του εταιρικού
δανεισμού κρύβεται και
ένας σημαντικός
κίνδυνος.
Η Nvidia,
για παράδειγμα, έχει
συμμετοχή περίπου
21 δισ. δολαρίων
στη
SpaceX.
Την ίδια στιγμή, η
SpaceX
σχεδιάζει να δανειστεί
δεκάδες δισεκατομμύρια
για να αγοράσει
chips
από τη Nvidia.
Έτσι δημιουργείται ένας
κύκλος στον οποίο οι
εταιρείες που
επωφελούνται από την
έκρηξη των επενδύσεων
στην AI
έχουν ταυτόχρονα
οικονομικούς δεσμούς με
εκείνους που
χρηματοδοτούν ή
αγοράζουν τον εξοπλισμό
τους.
Ορισμένοι επενδυτές
θεωρούν ότι το μοντέλο
αυτό επιταχύνει την
ανάπτυξη της
τεχνολογίας. Άλλοι όμως
ανησυχούν ότι
μετατρέπει μέρος του
χρηματιστηριακού
κινδύνου σε πιστωτικό
κίνδυνο.
Χαρακτηριστικό είναι ότι
το κόστος ασφάλισης
έναντι χρεοκοπίας της
SpaceX
μέσω των πενταετών
CDS
αυξήθηκε σχεδόν κατά
15 μονάδες βάσης,
φτάνοντας σε
επίπεδο-ρεκόρ.
Τα data
centers
δημιουργούν τεράστια
ζήτηση
Από την άλλη πλευρά, ο
τεράστιος δανεισμός των
τεχνολογικών εταιρειών
αποτελεί ισχυρή ένδειξη
για το μέγεθος της
ζήτησης που
δημιουργείται από την
AI.
Οι επενδύσεις δεν
περιορίζονται πλέον στην
αγορά λογισμικού.
Απαιτούνται:
data centers,
chips,
μνήμες,
δίκτυα,
ηλεκτρική ενέργεια,
συστήματα ψύξης,
εξοπλισμός υποδομών.
Η Samsung
αποτελεί χαρακτηριστικό
παράδειγμα. Η
νοτιοκορεατική εταιρεία
προέβλεψε σχεδόν
εννεαπλάσια αύξηση των
λειτουργικών κερδών της,
στα 80 δισ. δολάρια,
χάρη στην έκρηξη της
ζήτησης για μνήμες που
συνδέονται με την
AI.
Παρά την εντυπωσιακή
πρόβλεψη, η μετοχή της
υποχώρησε κατά 1,3%,
δείχνοντας ότι οι αγορές
δεν ανταμείβουν πλέον
αυτόματα κάθε θετική
εξέλιξη που συνδέεται με
την AI.
Τα ομόλογα στο επίκεντρο
Η αυξανόμενη ανάγκη των
τεχνολογικών εταιρειών
για δανεισμό έρχεται σε
μια ιδιαίτερα κρίσιμη
στιγμή για την αγορά
κρατικού χρέους.
Η απόδοση του
αμερικανικού 10ετούς
Treasury
υποχώρησε προσωρινά μετά
την τελευταία
δημοπρασία, η οποία
προσέλκυσε ισχυρή
ζήτηση. Η απόδοση έφτασε
έως το 5,3645%
κατά τη διάρκεια της
νύχτας, πριν υποχωρήσει
μετά τη δημοπρασία.
Στην ασιατική
συνεδρίαση, ωστόσο,
επανήλθε προς το
5,31%.
Τώρα το ενδιαφέρον
στρέφεται στο
30ετές αμερικανικό
ομόλογο, με την
απόδοσή του να κινείται
κοντά στο 5,70%.
Το ερώτημα είναι εάν σε
αυτά τα επίπεδα θα
εμφανιστεί αντίστοιχα
ισχυρή ζήτηση από τους
επενδυτές.
Η Γαλλία δείχνει τι
μπορεί να συμβεί
Η εξέλιξη έχει ιδιαίτερη
σημασία για χώρες με
υψηλές χρηματοδοτικές
ανάγκες.
Η Γαλλία αποτελεί
χαρακτηριστικό
παράδειγμα, καθώς οι
αγορές ανησυχούν για τα
δημοσιονομικά της
δεδομένα και το υψηλό
κόστος δανεισμού.
Το γεγονός ότι ο
διοικητής της Τράπεζας
της Γαλλίας χρειάστηκε
να καθησυχάσει τους
επενδυτές ότι η χώρα
δεν χρειάζεται
βοήθεια από την ΕΚΤ
αναδεικνύει την πίεση
που μπορεί να
δημιουργήσει ένα
περιβάλλον υψηλών
αποδόσεων.
Όσο περισσότερο κεφάλαιο
απορροφούν οι
τεχνολογικές εταιρείες,
τόσο περισσότερο οι
κυβερνήσεις θα πρέπει να
πείθουν τους επενδυτές
ότι το δικό τους χρέος
προσφέρει επαρκή απόδοση
σε σχέση με τον κίνδυνο.
Η μεγάλη αλλαγή στην
αγορά
Η νέα πραγματικότητα της
αγοράς είναι ότι
η έκρηξη της
AI
δεν αφορά πλέον μόνο τις
μετοχές.
Η τεχνητή νοημοσύνη
μετατρέπεται σε έναν από
τους μεγαλύτερους
καταναλωτές κεφαλαίου
παγκοσμίως,
δημιουργώντας τεράστιες
ανάγκες χρηματοδότησης
μέσω ομολόγων και
τραπεζικού δανεισμού.
Αυτό μπορεί να
επιταχύνει την κατασκευή
των υποδομών που
απαιτούνται για την
επόμενη φάση της
AI,
αλλά παράλληλα
δημιουργεί νέους
κινδύνους για τις
αγορές.
Όσο μεγαλύτερη γίνεται η
εξάρτηση της
τεχνολογικής ανάπτυξης
από τον δανεισμό, τόσο
περισσότερο η
χρηματοδότηση της
AI
συνδέεται με την αγορά
ομολόγων, τα επιτόκια
και την πιστωτική αγορά.
Και αυτό σημαίνει ότι η
επόμενη μεγάλη δοκιμασία
για την επενδυτική
έκρηξη της AI
μπορεί να μην είναι μόνο
το εάν οι τεχνολογικές
εταιρείες θα παράγουν
αρκετά κέρδη, αλλά και
το πόσο ακριβό
θα γίνει το κεφάλαιο που
χρειάζονται για να
συνεχίσουν να
αναπτύσσονται.
Πηγή: Reuters
|