|
Την ίδια στιγμή, η
τρέχουσα ανοδική αγορά
του S&P
500 συμπλήρωσε τέσσερα
χρόνια, με τον δείκτη να
βρίσκεται περίπου 117%
υψηλότερα από το χαμηλό
κλεισίματος του
Οκτωβρίου 2022.
Η άνοδος στηρίζεται σε
πραγματική αύξηση της
εταιρικής κερδοφορίας,
με τις επενδύσεις στην
τεχνητή νοημοσύνη να
αποτελούν βασικό μοχλό.
Ωστόσο, το αυξημένο
επίπεδο μόχλευσης
δημιουργεί έναν πρόσθετο
κίνδυνο: εάν η αγορά
αλλάξει κατεύθυνση, μια
συνηθισμένη διόρθωση
μπορεί να μετατραπεί σε
κύμα αναγκαστικών
πωλήσεων.
Η μόχλευση υποχώρησε από
το υψηλό, αλλά δεν
αντιστράφηκε
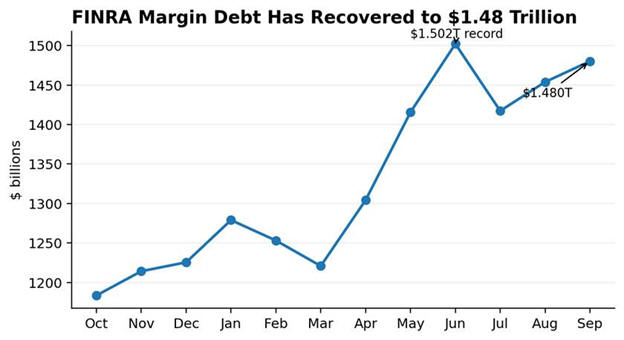
Η πορεία του
margin
debt
μέσα στο 2026 αποτυπώνει
πόσο γρήγορα αυξήθηκε η
διάθεση ανάληψης
επενδυτικού κινδύνου.
|
Μήνας
|
Margin debt
|
|
Απρίλιος 2026
|
1,304 τρισ. δολ.
|
|
Μάιος 2026
|
1,416 τρισ. δολ.
|
|
Ιούνιος 2026
|
1,502 τρισ. δολ.
|
|
Ιούλιος 2026
|
1,417 τρισ. δολ.
|
|
Αύγουστος 2026
|
1,454 τρισ. δολ.
|
|
Σεπτέμβριος 2026
|
1,480 τρισ. δολ.
|
Πηγή:
FINRA,
στοιχεία που
παρατίθενται από το
DaveFinances.com.
Η υποχώρηση του Ιουλίου
έδωσε την εντύπωση ότι
οι επενδυτές άρχισαν να
περιορίζουν τον δανεισμό
τους. Ωστόσο, η ανάκαμψη
των επόμενων δύο μηνών
δείχνει ότι δεν
ακολούθησε μια
παρατεταμένη διαδικασία
απομόχλευσης.
Από τον Απρίλιο του 2025
έως τον Ιούνιο του 2026,
το margin
debt
αυξήθηκε περίπου κατά
77%. Παρά τη μετέπειτα
διόρθωση, το υπόλοιπο
του Σεπτεμβρίου παρέμενε
κατά 31% υψηλότερο από
εκείνο έναν χρόνο
νωρίτερα.
Η ταχύτητα αύξησης έχει
ιδιαίτερη σημασία. Ένα
ιστορικό υψηλό σε
ονομαστικούς όρους δεν
αποτελεί από μόνο του
προειδοποιητικό σήμα,
καθώς με την πάροδο του
χρόνου αυξάνονται και οι
αποτιμήσεις των
περιουσιακών στοιχείων.
Αντίθετα, η απότομη
επέκταση του δανεισμού
μπορεί να αποκαλύψει ότι
οι επενδυτές
αναλαμβάνουν ολοένα
μεγαλύτερο κίνδυνο για
να ενισχύσουν τις
αποδόσεις τους.
Τι δείχνουν οι
προηγούμενοι
χρηματιστηριακοί κύκλοι
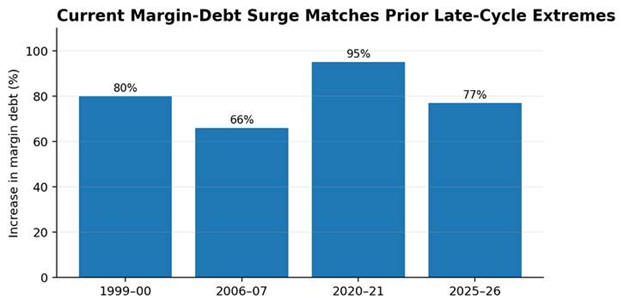
Η τρέχουσα αύξηση της
μόχλευσης συγκαταλέγεται
στις μεγαλύτερες που
έχουν καταγραφεί σε
σχετικά σύντομα χρονικά
διαστήματα.
|
Περίοδος
|
Αύξηση margin
debt
|
|
Μάρτιος 1999 –
Μάρτιος 2000
|
περίπου 80%
|
|
Ιούνιος 2006 –
Ιούλιος 2007
|
περίπου 66%
|
|
Μάρτιος 2020 –
Οκτώβριος 2021
|
περίπου 95%
|
|
Απρίλιος 2025 –
Ιούνιος 2026
|
περίπου 77%
|
Πηγή: Ιστορικά στοιχεία
FINRA,
υπολογισμοί
DaveFinances.com.
Τα προηγούμενα επεισόδια
δεν είχαν κοινή αιτία
κατάρρευσης. Η φούσκα
των εταιρειών
τεχνολογίας στις αρχές
της δεκαετίας του 2000
έσκασε όταν κατέρρευσαν
οι υπερβολικές
αποτιμήσεις, η κρίση του
2008 προήλθε από την
αγορά κατοικίας και την
πιστωτική επέκταση, ενώ
η πτωτική αγορά του 2022
συνδέθηκε με τον
πληθωρισμό και την
απότομη αυστηροποίηση
της νομισματικής
πολιτικής.
Το κοινό στοιχείο ήταν
ότι η μόχλευση είχε
αυξηθεί πριν εμφανιστεί
ο καταλύτης που άλλαξε
την πορεία των αγορών.
Αυτό δεν σημαίνει ότι το
margin
debt
μπορεί να προβλέψει πότε
θα εκδηλωθεί μια κρίση.
Αποτελεί, όμως, ένδειξη
της ευπάθειας της αγοράς
όταν συνδυάζεται με
υψηλές αποτιμήσεις και
αυξημένη συγκέντρωση
κεφαλαίων σε
συγκεκριμένους κλάδους.
Πώς μια διόρθωση μπορεί
να μετατραπεί σε
αναγκαστικές πωλήσεις
Ο κίνδυνος της μόχλευσης
προκύπτει από τον
μηχανισμό που
ενεργοποιείται όταν
υποχωρούν οι τιμές των
τίτλων που έχουν δοθεί
ως εξασφάλιση.
Οι επενδυτές που
αγοράζουν μετοχές με
δανεικά κεφάλαια πρέπει
να διατηρούν ένα
ελάχιστο επίπεδο ιδίων
κεφαλαίων στον
λογαριασμό τους. Όταν η
πτώση των τιμών μειώνει
την αξία των
εξασφαλίσεων, το
περιθώριο ασφαλείας
περιορίζεται και μπορεί
να προκύψει απαίτηση για
πρόσθετα μετρητά ή
τίτλους.
Εάν ο επενδυτής δεν
μπορέσει να καλύψει την
απαίτηση, ο
χρηματιστηριακός
διαμεσολαβητής μπορεί να
ρευστοποιήσει θέσεις για
να προστατεύσει το
δάνειο.
Η FINRA
επισημαίνει ότι οι
χρηματιστηριακές
εταιρείες μπορούν να
επιβάλλουν αυστηρότερες
απαιτήσεις περιθωρίου
από τις ελάχιστες
προβλεπόμενες και να
προχωρούν σε πωλήσεις
τίτλων από λογαριασμούς
περιθωρίου χωρίς ο
πελάτης να έχει τον
έλεγχο του ποιες θέσεις
θα ρευστοποιηθούν.
Αυτός ο μηχανισμός
μπορεί να ενισχύσει την
πτώση: οι χαμηλότερες
τιμές μειώνουν την αξία
των εξασφαλίσεων, οι
απαιτήσεις για πρόσθετα
κεφάλαια οδηγούν σε
πωλήσεις και οι νέες
πωλήσεις ασκούν
περαιτέρω πίεση στις
τιμές.
Σε μια τέτοια περίπτωση,
οι επενδυτές δεν πωλούν
επειδή θεωρούν τις
μετοχές ακριβές ή επειδή
άλλαξαν οι εκτιμήσεις
τους για τα κέρδη.
Πωλούν επειδή πρέπει να
καλύψουν τις υποχρεώσεις
χρηματοδότησής τους.
Η AI
τροφοδοτεί την ανάληψη
κινδύνου, αλλά το
πρόβλημα βρίσκεται και
στους επενδυτές
Η ισχυρή επενδυτική
δραστηριότητα γύρω από
την τεχνητή νοημοσύνη
έχει συμβάλει στην άνοδο
των αγορών, χωρίς αυτό
να σημαίνει ότι η
σημερινή κατάσταση
αποτελεί επανάληψη της
φούσκας του 1999.
Σύμφωνα με εκτιμήσεις
της Nasdaq,
οι κεφαλαιουχικές
δαπάνες που σχετίζονται
με την AI
θα μπορούσαν να
προσεγγίσουν τα 700 δισ.
δολάρια το 2026.
Παράλληλα, οι
μεγαλύτερες τεχνολογικές
εταιρείες εξακολουθούν
να παράγουν σημαντικές
λειτουργικές ταμειακές
ροές.
Η Nasdaq
σημειώνει επίσης ότι οι
δείκτες μόχλευσης του
Nasdaq-100
και των λεγόμενων
Magnificent
Seven
έχουν παραμείνει
σταθεροί ή έχουν
βελτιωθεί, παρά την
ένταση του επενδυτικού
κύκλου.
Επομένως, ο κίνδυνος δεν
εντοπίζεται αποκλειστικά
στους ισολογισμούς των
ίδιων των τεχνολογικών
εταιρειών. Βρίσκεται και
στον τρόπο με τον οποίο
οι επενδυτές
χρηματοδοτούν τις
τοποθετήσεις τους στις
μετοχές τους.
Μια εταιρεία μπορεί να
διαθέτει ισχυρή
κερδοφορία και υγιή
χρηματοοικονομική θέση,
αλλά αυτό δεν
προστατεύει έναν μέτοχο
που έχει αγοράσει τις
μετοχές της με δανεικά
κεφάλαια. Εάν η τιμή
υποχωρήσει απότομα, ο
επενδυτής μπορεί να
βρεθεί αντιμέτωπος με
απαίτηση κάλυψης
περιθωρίου ανεξάρτητα
από τις μακροπρόθεσμες
προοπτικές της
εταιρείας.
Το μεγάλο ερώτημα είναι
η συγκέντρωση κινδύνου
Η άνοδος του S&P
500 κατά περίπου 117%
από το χαμηλό του
Οκτωβρίου 2022 και τα
αλλεπάλληλα ιστορικά
υψηλά των βασικών
αμερικανικών δεικτών
μέσα στο 2026 έχουν
αυξήσει την αξία των
χαρτοφυλακίων που
χρησιμοποιούνται ως
εξασφάλιση.
Όσο οι τιμές ανεβαίνουν,
ο δανεισμός φαίνεται
ευκολότερα
διαχειρίσιμος. Η αύξηση
της αξίας των τίτλων
ενισχύει το περιθώριο
ασφαλείας και επιτρέπει
στους επενδυτές να
διατηρούν μεγαλύτερες
θέσεις.
Σε περίπτωση
αντιστροφής, όμως, η
διαδικασία λειτουργεί
αντίστροφα. Ακόμη και
μια σχετικά περιορισμένη
πτώση μπορεί να μειώσει
τις εξασφαλίσεις, να
προκαλέσει πρόσθετες
πωλήσεις και να
επιταχύνει την
υποχώρηση.
Γι' αυτό, η απόλυτη τιμή
του margin
debt
έχει μικρότερη σημασία
από τον συνδυασμό τριών
παραγόντων: την ταχεία
αύξηση του δανεισμού,
τις υψηλές αποτιμήσεις
και τη συγκέντρωση
επενδυτικών κεφαλαίων σε
έναν σχετικά μικρό
αριθμό μεγάλων
εταιρειών.
Οι παράγοντες αυτοί δεν
προεξοφλούν αναγκαστικά
μια χρηματιστηριακή
κατάρρευση. Μπορούν,
όμως, να κάνουν την
πτώση πολύ πιο απότομη
όταν μεταβληθεί το
επενδυτικό κλίμα.
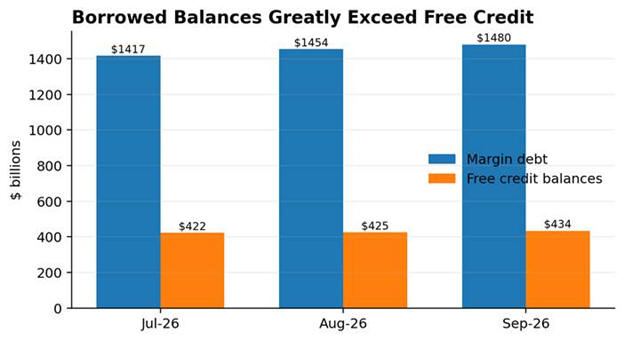
Τα 433,9 δισ. δολάρια
των πιστωτικών υπολοίπων
Ένα ακόμη στοιχείο της
FINRA
αφορά τα λεγόμενα
free
credit
balances,
δηλαδή τα πιστωτικά
υπόλοιπα μετρητών σε
λογαριασμούς πελατών που
διατηρούνται σε
χρηματιστηριακές
εταιρείες.
Τον Σεπτέμβριο
ανέρχονταν σε περίπου
433,9 δισ. δολάρια,
έναντι margin
debt
ύψους 1,48 τρισ.
δολαρίων.
Η σύγκριση αυτή δεν
αποτελεί επίσημο δείκτη
μόχλευσης των
νοικοκυριών ούτε
επιτρέπει άμεση
αντιστοίχιση των δύο
μεγεθών, καθώς αφορούν
διαφορετικές κατηγορίες
υπολοίπων και
λογαριασμών. Δείχνει,
ωστόσο, ότι ο δανεισμός
έναντι τίτλων είναι πάνω
από τριπλάσιος από τα
συνολικά πιστωτικά
υπόλοιπα που αναφέρουν
οι εταιρείες-μέλη της
FINRA.
Η συγκεκριμένη σχέση
αποκτά σημασία ως
ένδειξη της
χρηματοοικονομικής
διάρθρωσης της αγοράς,
ιδιαίτερα σε ένα
περιβάλλον όπου οι
επενδυτές έχουν αναλάβει
αυξημένο κίνδυνο.
Ποια σημάδια θα
επιβεβαιώσουν μια
ουσιαστική απομόχλευση
Οι επόμενες μηνιαίες
ανακοινώσεις της
FINRA
θα έχουν μεγαλύτερη
σημασία από το ίδιο το
ρεκόρ του Ιουνίου. Μια
παρατεταμένη υποχώρηση
του margin
debt
θα έδειχνε ότι οι
επενδυτές περιορίζουν τη
χρήση δανεισμού.
Το πιο ανησυχητικό
σενάριο θα ήταν να
μειώνεται ο δανεισμός
ταυτόχρονα με τις τιμές
των μετοχών. Αυτό θα
υποδήλωνε ότι οι
επενδυτές δεν προχωρούν
απλώς σε κατοχύρωση
κερδών, αλλά
αναγκάζονται να
περιορίσουν τις
μοχλευμένες θέσεις τους.
Αντίστοιχα, εάν το
margin
debt
συνεχίσει να αυξάνεται
ενώ ο S&P
500 παραμένει στάσιμος ή
υποχωρεί, ο δανεισμός θα
αυξάνεται ταχύτερα από
την αξία των
εξασφαλίσεων που τον
στηρίζουν. Αντίθετα, η
σταθεροποίηση ή η μείωση
του χρέους σε συνδυασμό
με συνεχιζόμενη αύξηση
της εταιρικής
κερδοφορίας θα περιόριζε
τη βαρύτητα της
συγκεκριμένης
προειδοποίησης.
Αυξημένος κίνδυνος, όχι
προαναγγελία κραχ
Η σημερινή εικόνα
διαφέρει από εκείνη πριν
από τη χρηματοπιστωτική
κρίση του 2008, καθώς οι
εταιρείες εμφανίζουν
ισχυρότερη κερδοφορία
και το χρηματοπιστωτικό
σύστημα βρίσκεται σε
διαφορετική κατάσταση.
Επιπλέον, η επενδυτική
έκρηξη της τεχνητής
νοημοσύνης έχει ήδη
δημιουργήσει πραγματικά
έσοδα και κέρδη, σε
αντίθεση με αρκετά
επιχειρηματικά σχέδια
της εποχής της φούσκας
του διαδικτύου.
Το συμπέρασμα είναι πιο
συγκεκριμένο: η μόχλευση
έχει αυξηθεί με ρυθμούς
που στο παρελθόν έχουν
εμφανιστεί κοντά σε
σημαντικές καμπές των
αγορών. Και το γεγονός
ότι το margin
debt
παρέμεινε στα 1,48 τρισ.
δολάρια τον Σεπτέμβριο
δείχνει ότι το υψηλό του
Ιουνίου δεν ακολουθήθηκε
από μια διατηρήσιμη
διαδικασία απομόχλευσης.
Για τους επενδυτές, το
κρίσιμο προειδοποιητικό
σήμα θα ήταν ένας
συνδυασμός πτώσης των
μετοχών και συρρίκνωσης
του margin
debt.
Μια τέτοια εξέλιξη θα
έδειχνε ότι η αγορά
περνά από την αυξημένη
ανάληψη κινδύνου σε μια
φάση αναγκαστικής
απομόχλευσης, με σαφώς
μεγαλύτερες πιθανότητες
απότομων και
αλληλοτροφοδοτούμενων
ρευστοποιήσεων.
|