|
Οι παραχωρήσεις ως
βασικός μοχλός ανάπτυξης
Η UBS
θεωρεί ότι η ενίσχυση
των εσόδων από τις
παραχωρήσεις θα
αποτελέσει τον
σημαντικότερο παράγοντα
αύξησης της κερδοφορίας
της ΓΕΚ ΤΕΡΝΑ τα επόμενα
χρόνια.
Με την Αττική Οδό και
την Εγνατία Οδό να
λειτουργούν πλέον υπό το
νέο καθεστώς
παραχώρησης, ο όμιλος
αναμένεται να αποκτήσει
σταδιακά μεγαλύτερη
σταθερότητα στα
οικονομικά του
αποτελέσματα. Η
αυξανόμενη συνεισφορά
των παραχωρήσεων
εκτιμάται ότι θα
περιορίσει τη σχετική
εξάρτηση από πιο
κυκλικές δραστηριότητες,
όπως οι κατασκευές και η
ενέργεια.
Σύμφωνα με τις
προβλέψεις της ελβετικής
τράπεζας, τα
EBITDA
των παραχωρήσεων
αναμένεται να αυξάνονται
με μέσο ετήσιο ρυθμό
περίπου 11% έως το 2030,
προσεγγίζοντας τα 730
εκατ. ευρώ. Οι
εκτιμήσεις στηρίζονται
στην αναμενόμενη αύξηση
της κυκλοφορίας στους
αυτοκινητοδρόμους, στις
συμβατικές
αναπροσαρμογές των
διοδίων με βάση τον
πληθωρισμό και στη
σταδιακή βελτίωση των
περιθωρίων κέρδους.
Η ενίσχυση αυτή
αναμένεται να αποτυπωθεί
και στην κερδοφορία ανά
μετοχή. Η UBS
εκτιμά ότι τα κέρδη ανά
μετοχή της ΓΕΚ ΤΕΡΝΑ
μπορούν να διπλασιαστούν
έως το 2030 σε σύγκριση
με το 2025, εφόσον
επιβεβαιωθούν οι βασικές
παραδοχές του
επενδυτικού της
σεναρίου.
Ελεύθερες ταμειακές ροές
1,6 δισ. ευρώ στην
πενταετία 2026-2030
Ιδιαίτερη βαρύτητα στην
ανάλυση της UBS
έχει η προοπτική
σημαντικής αύξησης των
ελεύθερων ταμειακών
ροών. Η πρόσφατη αύξηση
μετοχικού κεφαλαίου
ανέδειξε τις
χρηματοδοτικές ανάγκες
που συνεπάγεται το
επενδυτικό πρόγραμμα του
ομίλου. Ωστόσο, η
τράπεζα εκτιμά ότι η ΓΕΚ
ΤΕΡΝΑ πλησιάζει σε ένα
κρίσιμο σημείο, από το
οποίο η ωρίμανση των
επενδύσεων θα αρχίσει να
ενισχύει περισσότερο τις
ταμειακές εισροές προς
τη μητρική εταιρεία.
Καθώς τα νέα έργα
περνούν σταδιακά σε φάση
πλήρους λειτουργίας και
μειώνεται ο δανεισμός σε
επίπεδο επιμέρους έργων,
μεγαλύτερο μέρος των
λειτουργικών ταμειακών
ροών αναμένεται να είναι
διαθέσιμο στη μητρική. Η
UBS
προβλέπει ότι οι
ταμειακές ροές σε αυτό
το επίπεδο θα αυξάνονται
με μέσο ετήσιο ρυθμό
περίπου 10% κατά την
περίοδο 2026-2030.
Ειδικότερα, οι
σωρευτικές ελεύθερες
ταμειακές ροές που
αναλογούν στους μετόχους
της μητρικής εκτιμάται
ότι θα φτάσουν περίπου
τα 1,6 δισ. ευρώ μέσα
στην πενταετία. Μετά τον
συνυπολογισμό των
υφιστάμενων δεσμεύσεων
για συμμετοχή σε
επενδύσεις με ίδια
κεφάλαια, η UBS
υπολογίζει ότι ο όμιλος
θα μπορούσε να διαθέτει
συνολική χρηματοδοτική
δυνατότητα περίπου 2,3
δισ. ευρώ.
Μια τέτοια εξέλιξη θα
μπορούσε να δημιουργήσει
μεγαλύτερα περιθώρια για
επιστροφές κεφαλαίου
στους μετόχους, χωρίς να
περιορίζεται κατ' ανάγκη
η δυνατότητα συμμετοχής
του ομίλου σε νέες
επενδυτικές ευκαιρίες.
Ανεκτέλεστο 9 δισ. ευρώ
και ισχυρή θέση στις
υποδομές
Οι προοπτικές της ΓΕΚ
ΤΕΡΝΑ συνδέονται και με
την πορεία της ελληνικής
οικονομίας, καθώς και με
τη συνέχιση των
επενδύσεων σε υποδομές.
Η αξιοποίηση δημόσιων
και ευρωπαϊκών πόρων για
την προσέλκυση ιδιωτικών
κεφαλαίων εκτιμάται ότι
θα ευνοήσει την ανάπτυξη
νέων έργων παραχώρησης
και συμπράξεων δημόσιου
και ιδιωτικού τομέα.
Σε αυτό το περιβάλλον,
το ανεκτέλεστο υπόλοιπο
έργων του ομίλου, το
οποίο ανέρχεται σε
περίπου 9 δισ. ευρώ,
προσφέρει σημαντική
ορατότητα για τη
μελλοντική δραστηριότητα
και τα έσοδα.
Παράλληλα, η παρουσία
της ΓΕΚ ΤΕΡΝΑ σε
ολόκληρη την αλυσίδα
ανάπτυξης και
λειτουργίας υποδομών
αποτελεί σημαντικό
ανταγωνιστικό
πλεονέκτημα. Η
UBS
υπολογίζει το μερίδιο
του ομίλου στην ελληνική
κατασκευαστική αγορά σε
περίπου 50%, εκτιμώντας
ότι η ισχυρή θέση του
στον κλάδο τον καθιστά
βασικό διεκδικητή νέων
έργων.
Η αποτίμηση και το
περιθώριο
επαναξιολόγησης της
μετοχής
Παρά τις θετικές
προοπτικές ανάπτυξης, η
UBS
θεωρεί ότι η
χρηματιστηριακή
αποτίμηση της ΓΕΚ ΤΕΡΝΑ
δεν αντανακλά πλήρως τις
δυνατότητες αύξησης της
κερδοφορίας της.
Η μετοχή
διαπραγματεύεται περίπου
στις 20 φορές τα
εκτιμώμενα κέρδη του
2028, ενώ η τράπεζα
προβλέπει ότι τα κέρδη
ανά μετοχή θα αυξάνονται
με μέσο ετήσιο ρυθμό
περίπου 16% στην επόμενη
πενταετία. Καθοριστικό
ρόλο σε αυτή την
προοπτική αναμένεται να
διαδραματίσει η
αυξανόμενη συνεισφορά
των παραχωρήσεων
αυτοκινητοδρόμων.
Στην ανάλυση των
επιμέρους δραστηριοτήτων
του ομίλου, η UBS
εκτιμά ότι η τρέχουσα
χρηματιστηριακή τιμή
ενσωματώνει έκπτωση
περίπου 40% σε σχέση με
τη δική της αποτίμηση
για την Αττική Οδό και
την Εγνατία Οδό. Η
συνολική αξία των ιδίων
κεφαλαίων των δύο
παραχωρήσεων
υπολογίζεται σε 2,8 δισ.
ευρώ.
Η προσέγγιση βασίζεται
στην αποτίμηση των
επιμέρους δραστηριοτήτων
του ομίλου, με τη
UBS
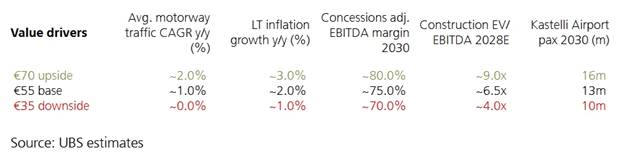
να χρησιμοποιεί για τον
κατασκευαστικό τομέα
πολλαπλασιαστή
επιχειρηματικής αξίας
προς EBITDA
περίπου 6,5 φορές για το
2028.
Κατά την εκτίμηση της
τράπεζας, η απόκλιση
μεταξύ της
χρηματιστηριακής τιμής
και της αποτίμησης των
παραχωρήσεων υποδηλώνει
ότι η αγορά δεν έχει
ενσωματώσει πλήρως τη
μελλοντική αύξηση της
κερδοφορίας τους ούτε τη
δυνατότητά τους να
παράγουν σταθερές
ταμειακές ροές σε βάθος
χρόνου.
Ενδεικτική της σημασίας
τους είναι η εκτίμηση
της UBS
ότι η Αττική Οδός και η
Εγνατία Οδός θα
μπορούσαν να
δημιουργήσουν σωρευτικά
EBITDA
περίπου 23 δισ. ευρώ
κατά την υπόλοιπη
διάρκεια των συμβάσεων
παραχώρησής τους.
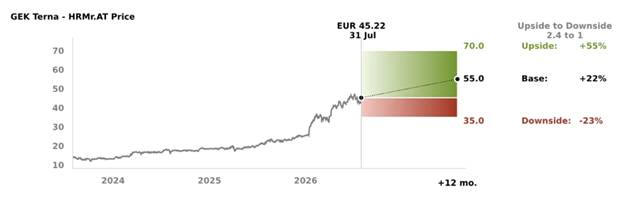
Η επενδυτική προσέγγιση
της UBS
στηρίζεται, συνεπώς,
στον συνδυασμό της
αυξανόμενης συνεισφοράς
των παραχωρήσεων, της
ισχυρής κατασκευαστικής
δραστηριότητας και της
αναμενόμενης βελτίωσης
των ταμειακών ροών.
Εφόσον οι προβλέψεις
αυτές επαληθευτούν, η
τράπεζα θεωρεί ότι
υπάρχουν περιθώρια για
περαιτέρω αναβάθμιση της
αποτίμησης της ΓΕΚ
ΤΕΡΝΑ.
|