|
Στόχος η μείωση του
ελλείμματος στο 5% το
2027
Το προσχέδιο
προϋπολογισμού της
κυβέρνησης του
Σεμπαστιέν Λεκορνί
προβλέπει περιορισμό του
δημοσιονομικού
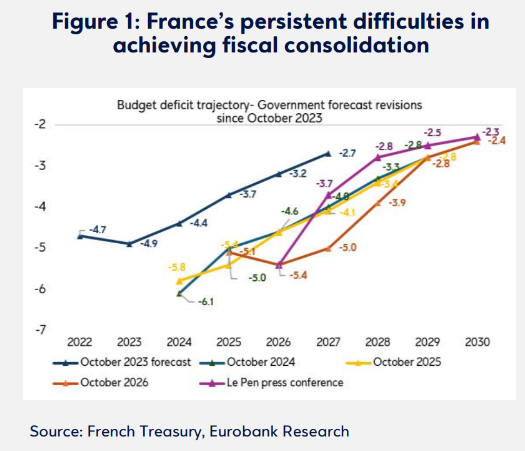
ελλείμματος στο 5% του
ΑΕΠ το 2027, από 5,4% το
2026. Πρόκειται για
στόχο που αρχικά είχε
προγραμματιστεί να
επιτευχθεί νωρίτερα,
αλλά μετατέθηκε κατά
έναν χρόνο.
Η απόσταση από τους
προηγούμενους
σχεδιασμούς είναι
ενδεικτική της δυσκολίας
προσαρμογής. Τον
Οκτώβριο του 2023, οι
γαλλικές αρχές
προέβλεπαν έλλειμμα
μόλις 2,7% του ΑΕΠ για
το 2027. Οι διαδοχικές
αναθεωρήσεις αποτυπώνουν
τις δυσκολίες μετατροπής
των δημοσιονομικών
δεσμεύσεων σε
διατηρήσιμα
αποτελέσματα.
Για να πετύχει τον νέο
στόχο, η κυβέρνηση
σχεδιάζει πακέτο
δημοσιονομικών μέτρων
ύψους περίπου 54 δισ.
ευρώ, που αντιστοιχεί
στο 1,7% του ΑΕΠ. Από
αυτά, 11 δισ. ευρώ
προέρχονται από μέτρα
που έχουν ήδη υιοθετηθεί
και θα συνεχίσουν να
αποδίδουν το 2027, ενώ
τα υπόλοιπα 43 δισ. ευρώ
αφορούν νέες
παρεμβάσεις.
Το νέο πακέτο
περιλαμβάνει περίπου 26
δισ. ευρώ από
εξοικονομήσεις δαπανών
και 17 δισ. ευρώ από
πρόσθετα έσοδα. Μεταξύ
των μέτρων που
εξετάζονται ή
προβλέπονται
περιλαμβάνονται:
Πάγωμα της μισθολογικής
κλίμακας στο Δημόσιο και
παρεμβάσεις σε
οικογενειακά και
στεγαστικά επιδόματα.
Περιορισμός της
αναπροσαρμογής των
υψηλότερων συντάξεων σε
σχέση με τον πληθωρισμό.
Συγκράτηση των δαπανών
υγείας και της τοπικής
αυτοδιοίκησης.
Περιορισμός των
απαλλαγών από
εργοδοτικές ασφαλιστικές
εισφορές.
Αλλαγές στις φορολογικές
ελαφρύνσεις συνταξιούχων
και εντατικοποίηση των
μέτρων κατά της
φοροδιαφυγής.
Χρειάζεται, ωστόσο, μια
σημαντική διευκρίνιση:
τα 54 δισ. ευρώ δεν
αντιστοιχούν σε ισόποση
μείωση του ελλείμματος
σε σχέση με το 2026. Το
ποσό υπολογίζεται έναντι
ενός υποθετικού σεναρίου
χωρίς νέες παρεμβάσεις,
στο οποίο το έλλειμμα
εκτιμάται ότι θα έφθανε
περίπου στο 6,5% του ΑΕΠ
το 2027.
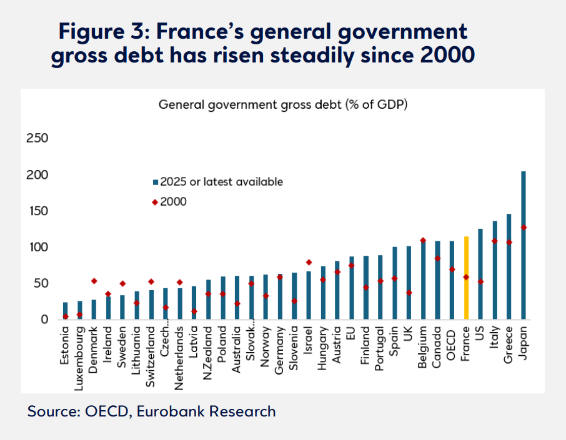
Το δημόσιο χρέος
συνεχίζει να αυξάνεται
Παρά τη σχεδιαζόμενη
δημοσιονομική
προσαρμογή, το δημόσιο
χρέος αναμένεται να
αυξηθεί από 115,7% του
ΑΕΠ το 2025 σε 119,3% το
2026 και 121,7% το 2027.
Η εξέλιξη αυτή
υπογραμμίζει ότι η
μείωση του ελλείμματος
δεν αρκεί από μόνη της
για τη σταθεροποίηση του
λόγου χρέους προς ΑΕΠ.
Για να ανακοπεί η
ανοδική πορεία,
απαιτείται συνδυασμός
διατηρήσιμης
δημοσιονομικής
προσαρμογής και επαρκούς
οικονομικής ανάπτυξης.
Παράλληλα, αυξάνεται το
κόστος εξυπηρέτησης του
χρέους. Οι σχετικές
δαπάνες προβλέπεται να
ανέλθουν από 79 δισ.
ευρώ το 2026 σε 91 δισ.
ευρώ το 2027,
περιορίζοντας τους
διαθέσιμους πόρους για
άλλες δημόσιες ανάγκες.
Ο προϋπολογισμός
βασίζεται στην παραδοχή
ότι η μέση απόδοση του
γαλλικού δεκαετούς
ομολόγου θα διαμορφωθεί
περίπου στο 4,3% το
2027. Η Eurobank
προειδοποιεί, ωστόσο,
ότι οι πρόσφατες
αποδόσεις που ξεπέρασαν
το 5% δημιουργούν
κίνδυνο υψηλότερου
κόστους δανεισμού.
Με προγραμματισμένες
εκδόσεις μεσοπρόθεσμων
και μακροπρόθεσμων
ομολόγων ύψους 340 δισ.
ευρώ το 2027, μια αύξηση
του κόστους
χρηματοδότησης κατά 70
μονάδες βάσης θα
μπορούσε να προσθέσει
περίπου 2,4 δισ. ευρώ σε
ετησιοποιημένο κόστος,
εφόσον η επιβάρυνση
μεταφερόταν αντίστοιχα
σε όλες τις διάρκειες.
Η μέση διάρκεια του
γαλλικού χρέους, περίπου
8,4 έτη, περιορίζει την
άμεση επίδραση των
υψηλότερων επιτοκίων.
Ωστόσο, όσο οι αποδόσεις
παραμένουν αυξημένες,
τόσο ακριβότερη γίνεται
σταδιακά η
αναχρηματοδότηση των
λήξεων.
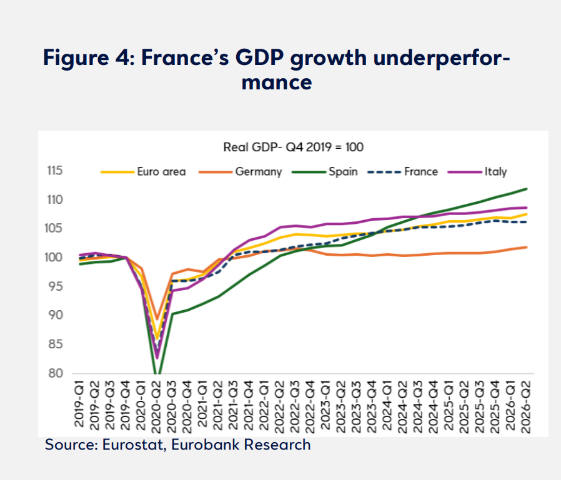
Η ασθενής ανάπτυξη
δυσκολεύει τη
δημοσιονομική προσαρμογή
Η επιτυχία του σχεδίου
εξαρτάται και από την
πορεία της οικονομίας. Η
γαλλική κυβέρνηση
προβλέπει ανάπτυξη 1% το
2027, έπειτα από μόλις
0,5% το 2026. Η
Eurobank
θεωρεί ότι οι εκτιμήσεις
αυτές ενδέχεται να
αποδειχθούν αισιόδοξες.
Το Διεθνές Νομισματικό
Ταμείο, σύμφωνα με τα
στοιχεία που παραθέτει η
ανάλυση, προβλέπει
ανάπτυξη 0,4% το 2026
και 0,7% το 2027. Το
υψηλότερο κόστος
χρηματοδότησης, οι
αδύναμες ιδιωτικές
επενδύσεις και η ίδια η
δημοσιονομική σύσφιγξη
ενδέχεται να περιορίσουν
την εγχώρια ζήτηση.
Εδώ βρίσκεται ένας από
τους βασικούς κινδύνους
για το σχέδιο της
κυβέρνησης. Όσο
ασθενέστερη είναι η
ανάπτυξη, τόσο
δυσκολότερη γίνεται η
αύξηση των φορολογικών
εσόδων. Ταυτόχρονα, οι
περικοπές δαπανών και οι
πρόσθετες φορολογικές
επιβαρύνσεις μπορούν να
περιορίσουν περαιτέρω
την οικονομική
δραστηριότητα.
Η Eurobank
επισημαίνει επίσης
διαρθρωτικές αδυναμίες,
όπως η χαμηλή αύξηση της
παραγωγικότητας, οι
ελλείψεις κατάλληλα
καταρτισμένου
προσωπικού, η
περιορισμένη διάχυση της
καινοτομίας και η
διοικητική
πολυπλοκότητα.
Η πρόκληση δεν
περιορίζεται στο 2027. Η
Γαλλία καλείται να
μειώσει το έλλειμμα κάτω
από το 3% του ΑΕΠ έως το
2029, κάτι που
προϋποθέτει σημαντική
πρόσθετη προσαρμογή μετά
την επόμενη χρονιά.
Οι προεδρικές εκλογές
αυξάνουν την πολιτική
αβεβαιότητα
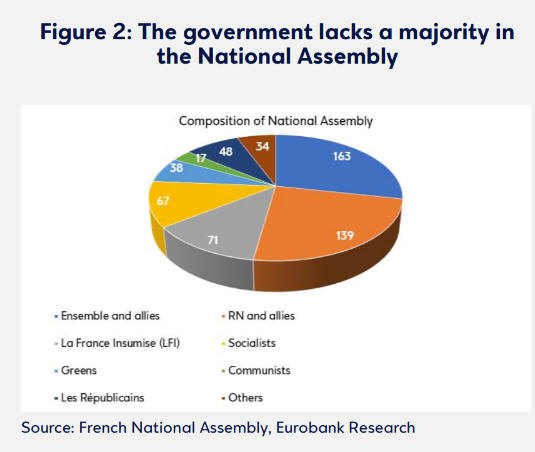
Η κυβέρνηση δεν διαθέτει
απόλυτη πλειοψηφία στην
Εθνοσυνέλευση, με
αποτέλεσμα η έγκριση του
προϋπολογισμού να
εξαρτάται από πολιτικούς
συμβιβασμούς. Πιθανές
παραχωρήσεις για την
προστασία των συντάξεων
και των επιδομάτων ή για
ηπιότερες περικοπές στην
υγεία θα μπορούσαν να
περιορίσουν την
εξοικονόμηση που
προβλέπει το σχέδιο.
Οι προεδρικές εκλογές
της άνοιξης του 2027
προσθέτουν έναν ακόμη
παράγοντα αβεβαιότητας.
Η Eurobank
αναφέρεται στις
δημοσκοπήσεις που
εξετάζει, οι οποίες
καταγράφουν ισχυρή
παρουσία της Μαρίν Λεπέν
στον πρώτο γύρο, σε ένα
κατακερματισμένο
πολιτικό σκηνικό με
διαφορετικές προτάσεις
για τη φορολογία, τις
δημόσιες δαπάνες και το
συνταξιοδοτικό.
Ο Εθνικός Συναγερμός
έχει παρουσιάσει σχέδιο
με στόχο τη μείωση του
ελλείμματος στο 3,7% του
ΑΕΠ το 2027,
συνδυάζοντας φορολογικές
ελαφρύνσεις και
πρόσθετες δαπάνες με
μεγάλες εξοικονομήσεις.
Η Eurobank
εντοπίζει, ωστόσο,
δυσκολίες στην εφαρμογή
του, καθώς αρκετές
παρεμβάσεις απαιτούν
χρόνο, νομοθετικές
αλλαγές ή ενδέχεται να
προσκρούσουν σε
ευρωπαϊκούς
περιορισμούς.
Παράλληλα, ενδεχόμενη
ανατροπή στοιχείων της
συνταξιοδοτικής
μεταρρύθμισης θα
μπορούσε να επιβαρύνει
περαιτέρω τα δημόσια
οικονομικά. Ακόμη και αν
ο προϋπολογισμός
εγκριθεί, δεν είναι
βέβαιο ότι θα παραμείνει
αμετάβλητος για ολόκληρο
το 2027, καθώς μια νέα
κυβέρνηση θα μπορούσε να
τον αναθεωρήσει μετά τις
εκλογές, εφόσον
εξασφαλίσει την
απαραίτητη
κοινοβουλευτική στήριξη.
Το συνταξιοδοτικό
αποτελεί διαρθρωτική
πρόκληση
Οι πιέσεις στο
συνταξιοδοτικό σύστημα
αποτελούν ένα από τα
σημαντικότερα
μακροπρόθεσμα προβλήματα
της Γαλλίας.
Σύμφωνα με τα στοιχεία
του γαλλικού Συμβουλίου
Προσανατολισμού
Συντάξεων που παραθέτει
η Eurobank,
οι συνολικές δαπάνες του
υποχρεωτικού
συνταξιοδοτικού
συστήματος ανήλθαν σε
422 δισ. ευρώ το 2025,
αντιστοιχώντας στο 14,1%
του ΑΕΠ. Το ποσό αφορά
το σύνολο των
συνταξιοδοτικών παροχών
και όχι αποκλειστικά τη
χρηματοδότηση από τον
κρατικό προϋπολογισμό.
Η αναλογία των
εργαζομένων που
καταβάλλουν εισφορές
προς τους συνταξιούχους
έχει υποχωρήσει από
περίπου 2,1 το 2002 σε
1,8 το 2025 και
προβλέπεται να μειωθεί
κοντά στο 1,3 έως το
2070.
Η δημογραφική γήρανση
περιορίζει σταδιακά τη
βάση των εισφορών σε
σχέση με τον αριθμό των
δικαιούχων,
δυσκολεύοντας τη
χρηματοδότηση των
μελλοντικών
συνταξιοδοτικών παροχών.
Η αναστολή έως το 2028
των προγραμματισμένων
αυξήσεων του νόμιμου
ορίου συνταξιοδότησης
που προέβλεπε η
μεταρρύθμιση του 2023
αναδεικνύει, παράλληλα,
το πολιτικό κόστος των
αλλαγών.
Τι δείχνει η σύγκριση με
την Ελλάδα
Η Eurobank
αντιπαραβάλλει τη
γαλλική περίπτωση με την
ελληνική εμπειρία, όπου
οι διαδοχικές
μεταρρυθμίσεις
περιόρισαν τις πρόωρες
συνταξιοδοτήσεις,
ενοποίησαν ασφαλιστικά
ταμεία και συνέδεσαν
στενότερα τις εισφορές
με τις παροχές. Οι
αλλαγές συνέβαλαν στη
συγκράτηση της
μελλοντικής πορείας των
συνταξιοδοτικών δαπανών,
παρά τις δυσμενείς
δημογραφικές προοπτικές
της χώρας.
Η σύγκριση αναδεικνύει
ότι η γήρανση του
πληθυσμού δεν καθορίζει
από μόνη της τη
δημοσιονομική
επιβάρυνση. Σημαντικό
ρόλο διαδραματίζουν οι
κανόνες του ασφαλιστικού
συστήματος, τα όρια
συνταξιοδότησης, η σχέση
εργαζομένων και
συνταξιούχων και η
σύνδεση των εισφορών με
τις παροχές.
Η ελληνική εμπειρία
δείχνει ότι οι
μεταρρυθμίσεις μπορούν
να περιορίσουν τις
μακροπρόθεσμες πιέσεις,
χωρίς αυτό να σημαίνει
ότι εξαλείφουν το
δημογραφικό πρόβλημα ή
ότι δεν δημιουργούν
κοινωνικές και
οικονομικές
επιβαρύνσεις.
Γιατί η ΕΚΤ δεν αποτελεί
αυτόματη δικλίδα
προστασίας
Η Γαλλία εξακολουθεί να
διαθέτει σημαντικά
πλεονεκτήματα: μεγάλη
και διαφοροποιημένη
οικονομία, ευρεία
φορολογική βάση,
πρόσβαση στις αγορές και
σχετικά μεγάλη μέση
διάρκεια χρέους. Η
Eurobank
επισημαίνει επίσης την
ανθεκτικότητα του
τραπεζικού συστήματος
και το ενισχυμένο
ευρωπαϊκό πλαίσιο
χρηματοπιστωτικής
σταθερότητας.
Οι παράγοντες αυτοί
εξηγούν γιατί η τράπεζα
δεν εκτιμά ότι η Γαλλία
βρίσκεται αντιμέτωπη με
άμεση κρίση
χρηματοδότησης. Δεν
αναιρούν, όμως, τους
κινδύνους που
δημιουργούν η πολιτική
αβεβαιότητα, η αυξημένη
δαπάνη τόκων και η
επίμονη δημοσιονομική
ανισορροπία.
Η δυνατότητα παρέμβασης
της Ευρωπαϊκής Κεντρικής
Τράπεζας δεν αποτελεί
ανεπιφύλακτη εγγύηση
απέναντι σε κάθε αύξηση
των αποδόσεων. Το
εργαλείο προστασίας της
μετάδοσης της
νομισματικής πολιτικής,
γνωστό ως TPI,
μπορεί να χρησιμοποιηθεί
για την αντιμετώπιση
άτακτων εξελίξεων στις
αγορές, υπό
συγκεκριμένες
προϋποθέσεις που
περιλαμβάνουν τη
δημοσιονομική
βιωσιμότητα και τη
συμμόρφωση με το
ευρωπαϊκό πλαίσιο.
Επομένως, εάν οι πιέσεις
στις γαλλικές αποδόσεις
αντανακλούν αμφιβολίες
για την ίδια τη
βιωσιμότητα των δημόσιων
οικονομικών της χώρας,
δεν συνεπάγεται ότι η
ΕΚΤ θα παρέμβει
αυτόματα.
Το βασικό στοίχημα για
τη Γαλλία είναι να
αποκαταστήσει την
εμπιστοσύνη των αγορών
χωρίς να υπονομεύσει την
ανάπτυξη και την
κοινωνική συνοχή. Η
έκβαση αυτής της
προσπάθειας θα εξαρτηθεί
από την εφαρμογή των
δημοσιονομικών μέτρων,
την πορεία της
οικονομίας και τη
δυνατότητα σχηματισμού
σταθερής πολιτικής
πλειοψηφίας μετά τις
εκλογές του 2027.
|