|
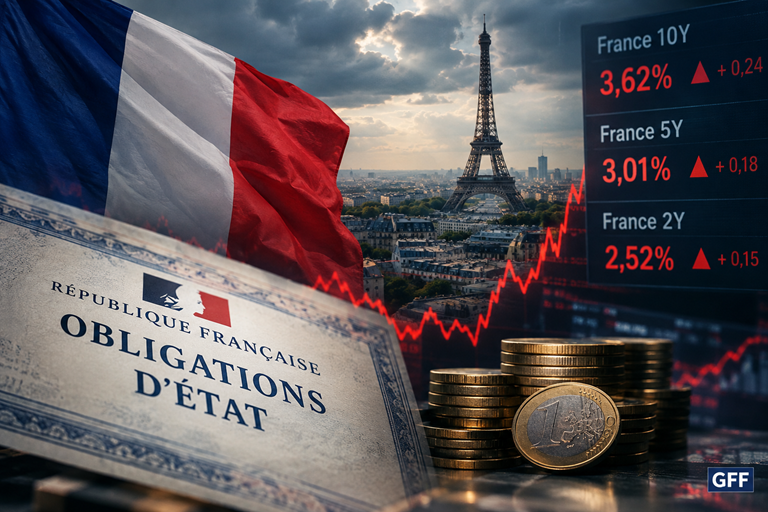
Διευρύνεται η ανησυχία
για το γαλλικό χρέος
Η απόκλιση των αποδόσεων
μεταξύ Γαλλίας και
Γερμανίας αποτελεί
βασικό δείκτη της
πρόσθετης αποζημίωσης
που ζητούν οι επενδυτές
για να διακρατούν
γαλλικό κρατικό χρέος
αντί γερμανικών τίτλων,
οι οποίοι λειτουργούν ως
σημείο αναφοράς για την
αγορά της Ευρωζώνης.
Με βάση τις αποδόσεις
που καταγράφηκαν, η
διαφορά μεταξύ του
γαλλικού και του
γερμανικού 10ετούς
ομολόγου διαμορφώνεται
περίπου στις 140 μονάδες
βάσης. Το επίπεδο αυτό
αντανακλά το αυξημένο
ασφάλιστρο κινδύνου που
ενσωματώνει η αγορά για
τη Γαλλία.
Οι πιέσεις συνδέονται με
τις πολιτικές δυσκολίες
που αντιμετωπίζει η
χώρα, αλλά και με τη
δημοσιονομική της
κατάσταση. Το έλλειμμα
του κρατικού
προϋπολογισμού εκτιμάται
στο 5,4% του ΑΕΠ,
εντείνοντας τις
ανησυχίες για τη
δυνατότητα σταδιακής
εξυγίανσης των δημόσιων
οικονομικών.
Παράλληλα, το κόστος
ασφάλισης του γαλλικού
χρέους μέσω συμβολαίων
ανταλλαγής πιστωτικού
κινδύνου (CDS)
παραμένει κοντά σε υψηλά
πολλών ετών,
υποδηλώνοντας ότι οι
επενδυτές εξακολουθούν
να απαιτούν αυξημένη
αποζημίωση για τον
κίνδυνο που
αναλαμβάνουν.
Κοινωνικές αναταραχές
και πολιτική αβεβαιότητα
Οι πιέσεις στα γαλλικά
ομόλογα εντάθηκαν μετά
τις εκτεταμένες ταραχές
του Σαββατοκύριακου, οι
οποίες συγκαταλέγονται
στις σοβαρότερες
περιόδους κοινωνικής
αναταραχής των
τελευταίων δεκαετιών,
σύμφωνα με το
δημοσίευμα.
Οι διαδηλώσεις
συνδέονται με την αύξηση
του κόστους διαβίωσης,
τις περικοπές στις
δημόσιες υπηρεσίες και
τις αντιδράσεις στη
δημοσιονομική πολιτική
του προέδρου Εμανουέλ
Μακρόν. Οι συγκρούσεις,
οι μαζικές συλλήψεις και
οι εκτεταμένες
καταστροφές αναδεικνύουν
το βάθος των πολιτικών
και κοινωνικών
αντιθέσεων.
Για την αγορά ομολόγων,
το κρίσιμο ζήτημα είναι
κατά πόσο η πολιτική
αβεβαιότητα θα
δυσκολέψει την εφαρμογή
μέτρων δημοσιονομικής
προσαρμογής. Όσο
ενισχύονται οι
αμφιβολίες για την
ικανότητα μιας
κυβέρνησης να περιορίσει
το έλλειμμα, τόσο
μεγαλύτερη μπορεί να
γίνει η απόδοση που
απαιτούν οι επενδυτές
για να χρηματοδοτήσουν
το χρέος της.
Η
άνοδος των αποδόσεων
δυσκολεύει την ΕΚΤ
Την ίδια στιγμή, η
άνοδος των αποδόσεων των
κρατικών ομολόγων σε
διεθνές επίπεδο
επιβαρύνει τις
χρηματοδοτικές συνθήκες
σε ολόκληρη την
Ευρωζώνη.
Η πρόεδρος της
Ευρωπαϊκής Κεντρικής
Τράπεζας, Κριστίν
Λαγκάρντ, προειδοποίησε
ότι η αύξηση του κόστους
δανεισμού επηρεάζει τόσο
τα νοικοκυριά όσο και
τις επιχειρήσεις,
περιορίζοντας την
οικονομική δραστηριότητα
και ασκώντας τελικά
καθοδική πίεση στον
πληθωρισμό.
Παράλληλα, επισήμανε ότι
το αυξημένο κόστος
χρηματοδότησης
δυσκολεύει τα νοικοκυριά
να απορροφήσουν νέες
ανατιμήσεις στην
ενέργεια, οι οποίες
συνδέονται με τις
συνεχιζόμενες
συγκρούσεις στη Μέση
Ανατολή.
Οι αποδόσεις των
ομολόγων επηρεάζονται
από έναν συνδυασμό
παραγόντων: την αυξημένη
προσφορά κρατικού
χρέους, τα υψηλά επίπεδα
δημόσιου δανεισμού και
τον ανταγωνισμό για
κεφάλαια από τις
τεράστιες εταιρικές
επενδύσεις σε υποδομές
τεχνητής νοημοσύνης.
Στο επίκεντρο οι
προσδοκίες για τα
επιτόκια
Οι αγορές χρήματος
προεξοφλούν νέα αύξηση
των επιτοκίων της ΕΚΤ
κατά 25 μονάδες βάσης
τον Δεκέμβριο. Εφόσον
επιβεβαιωθεί αυτή η
εκτίμηση, το βασικό
επιτόκιο αναφοράς θα
διαμορφωθεί στο 2,75%,
επίπεδο που οι κεντρικοί
τραπεζίτες θεωρούν ότι
περιορίζει την
οικονομική
δραστηριότητα.
Η εξέλιξη αυτή διατηρεί
την πίεση στο
βραχυπρόθεσμο τμήμα της
καμπύλης αποδόσεων,
καθώς οι επενδυτές
προσαρμόζουν τις
τοποθετήσεις τους στις
προσδοκίες για τη
μελλοντική πορεία της
νομισματικής πολιτικής.
Ωστόσο, η άνοδος των
αποδόσεων δεν εξηγείται
αποκλειστικά από τις
κινήσεις των κεντρικών
τραπεζών. Οι
δημοσιονομικές
ανησυχίες, η αυξημένη
προσφορά ομολόγων και η
ανάγκη χρηματοδότησης
μεγάλων επενδυτικών
προγραμμάτων δημιουργούν
πρόσθετες πιέσεις,
ιδιαίτερα στις
μακροπρόθεσμες
διάρκειες.
Το γαλλικό ασφάλιστρο
κινδύνου παραμένει
κρίσιμο για την Ευρωζώνη
Η πορεία των γαλλικών
ομολόγων αποκτά ευρύτερη
σημασία για τις
ευρωπαϊκές αγορές, καθώς
η Γαλλία αποτελεί μία
από τις μεγαλύτερες
οικονομίες της Ευρωζώνης
και έναν από τους
σημαντικότερους εκδότες
κρατικού χρέους.
Εάν οι πολιτικές
εντάσεις δυσκολέψουν
περαιτέρω τη
δημοσιονομική
προσαρμογή, η διαφορά
αποδόσεων έναντι της
Γερμανίας θα μπορούσε να
παραμείνει σε υψηλά
επίπεδα ή να διευρυνθεί.
Αντίθετα, ενδείξεις
πολιτικής σταθεροποίησης
και αξιόπιστης
δημοσιονομικής πορείας
θα μπορούσαν να
περιορίσουν το πρόσθετο
ασφάλιστρο κινδύνου.
Το βασικό ερώτημα για
τους επενδυτές είναι εάν
οι σημερινές πιέσεις θα
παραμείνουν
περιορισμένες στη Γαλλία
ή θα μεταφερθούν και σε
άλλες αγορές κρατικού
χρέους της Ευρωζώνης.
Η άνοδος των γαλλικών
αποδόσεων αποτυπώνει τη
σύνδεση μεταξύ πολιτικής
σταθερότητας,
δημοσιονομικής
αξιοπιστίας και κόστους
δανεισμού. Σε ένα
περιβάλλον υψηλότερων
επιτοκίων και αυξημένων
χρηματοδοτικών αναγκών,
οι κοινωνικές αναταραχές
μπορούν να ενισχύσουν το
ασφάλιστρο κινδύνου και
να δυσκολέψουν ακόμη
περισσότερο τη
διαχείριση του δημόσιου
χρέους.
|