|
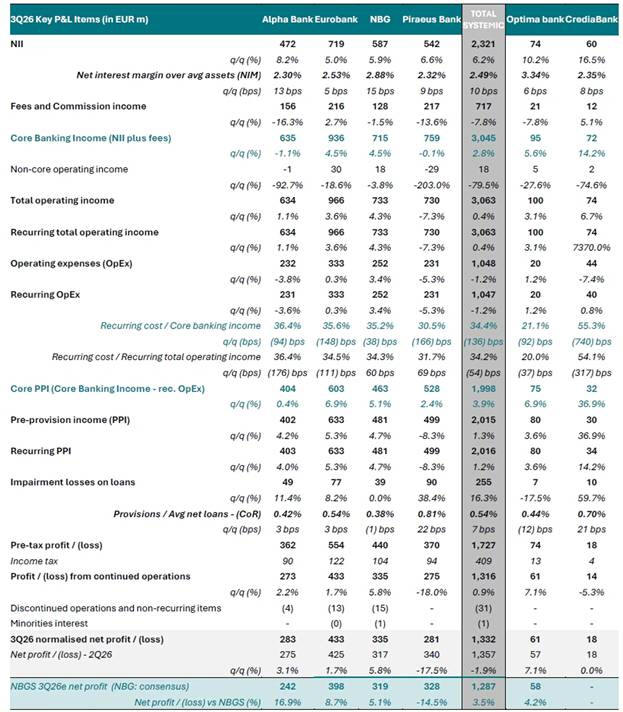
Τα καθαρά έσοδα από
τόκους παραμένουν ο
βασικός μοχλός
Η πιστωτική επέκταση, τα
υψηλότερα επιτόκια και η
σύνθεση των καταθέσεων
συνέχισαν να στηρίζουν
τα καθαρά έσοδα από
τόκους (NII),
τα οποία ενισχύθηκαν σε
τριμηνιαία βάση. Θετική
συμβολή είχαν επίσης οι
αποδόσεις των
χαρτοφυλακίων ομολόγων,
ενώ το κόστος καταθέσεων
αυξήθηκε με σαφώς
βραδύτερο ρυθμό από
εκείνον των επιτοκίων
χορηγήσεων.
Ο συνδυασμός αυτός
αποδείχθηκε αρκετός για
να αντισταθμίσει την
αναμενόμενη πίεση στα
περιθώρια των δανείων,
οδηγώντας σε βελτίωση
του καθαρού επιτοκιακού
περιθωρίου (NIM)
του κλάδου.
Στον τομέα των
προμηθειών, η εικόνα
παρέμεινε θετική, αν και
καταγράφηκε υποχώρηση σε
σχέση με το δεύτερο
τρίμηνο. Η εξέλιξη
αποδίδεται κυρίως στην
υψηλή συγκριτική βάση
της προηγούμενης
περιόδου, όταν είχαν
ενισχυθεί οι εργασίες
επενδυτικής τραπεζικής,
οι εισπράξεις μερισμάτων
και ορισμένες μη
επαναλαμβανόμενες
προμήθειες.
Αντίθετα, τα έσοδα από
χρηματοοικονομικές
συναλλαγές παρουσίασαν
μεγαλύτερες αποκλίσεις
μεταξύ των τραπεζών,
καθώς η μεταβλητότητα
στις αγορές ομολόγων
επηρέασε διαφορετικά τα
επενδυτικά τους
χαρτοφυλάκια. Η Εθνική
Τράπεζα και η
Eurobank
κατέγραψαν θετική
επίδοση, η Alpha
Bank
κινήθηκε περίπου σε
ουδέτερα επίπεδα, ενώ η
Πειραιώς εμφάνισε ζημιές
από συναλλαγές.
Παρά τις πιέσεις στα μη
βασικά έσοδα, η βελτίωση
των επαναλαμβανόμενων
τραπεζικών εργασιών
διατήρησε σχεδόν
αμετάβλητα τα συνολικά
λειτουργικά έσοδα σε
τριμηνιαία βάση. Την
ίδια στιγμή, οι
επαναλαμβανόμενες
λειτουργικές δαπάνες
υποχώρησαν ελαφρώς,
επιβεβαιώνοντας ότι οι
τράπεζες εξακολουθούν να
διατηρούν τον έλεγχο του
κόστους, παρά τις
επενδύσεις σε προσωπικό
και τεχνολογία.
Ισχυρή ποιότητα
ενεργητικού και
σημαντικά κεφαλαιακά
περιθώρια
Εξίσου θετική παραμένει
η εικόνα στο μέτωπο της
ποιότητας των δανειακών
χαρτοφυλακίων. Ο δείκτης
μη εξυπηρετούμενων
ανοιγμάτων (NPE)
διατηρήθηκε σταθερός,
ενώ ο σχηματισμός νέων
προβληματικών δανείων
υποχώρησε. Οι δείκτες
κάλυψης εξακολουθούν να
βρίσκονται σε υψηλά
επίπεδα, με το κόστος
πιστωτικού κινδύνου να
εμφανίζει μόνο οριακή
αύξηση, σε γενικές
γραμμές εντός των
προβλέψεων των
διοικήσεων.
Η επιχειρηματική πίστη
αποτέλεσε τον βασικό
μοχλό της πιστωτικής
επέκτασης, ενώ οι
καταθέσεις αυξήθηκαν με
ταχύτερο ρυθμό από τις
χορηγήσεις. Αυτό
διατηρεί σε υψηλά
επίπεδα τη ρευστότητα
του συστήματος και
αφήνει σημαντικό
περιθώριο για νέες
χρηματοδοτήσεις.
Στο πεδίο των κεφαλαίων,
οι δείκτες των ελληνικών
τραπεζών εξακολουθούν να
υπερβαίνουν αισθητά τόσο
τις κανονιστικές
απαιτήσεις όσο και τις
εποπτικές κατευθύνσεις.
Η οργανική δημιουργία
κεφαλαίου αποτελεί
βασικό παράγοντα
ενίσχυσης της
κεφαλαιακής τους θέσης.
Η Εθνική Τράπεζα
ξεχωρίζει, σύμφωνα με
την NBG
Securities,
καθώς διαθέτει το
μεγαλύτερο κεφαλαιακό
πλεόνασμα και, κατά
συνέπεια, τη μεγαλύτερη
ευελιξία για διανομές,
εξαγορές ή άλλες
στρατηγικές κινήσεις.
Ακολουθούν η
Eurobank,
η Alpha
Bank
και η Πειραιώς.
Alpha
Bank:
Ισχυρό τρίμηνο και
πρόσθετες δυνατότητες
ανάπτυξης
Η Alpha
Bank
παρουσίασε ένα ιδιαίτερα
ποιοτικό τρίμηνο, με τις
επιδόσεις της να
υπερβαίνουν τόσο τις
εκτιμήσεις της αγοράς
όσο και τις προβλέψεις
της NBG
Securities.
Η αύξηση των δανείων και
των καταθέσεων, σε
συνδυασμό με το ευνοϊκό
επιτοκιακό περιβάλλον
και την τιμολογιακή
πολιτική της τράπεζας,
ενίσχυσε τα καθαρά έσοδα
από τόκους. Παράλληλα,
οι επενδύσεις που έχουν
πραγματοποιηθεί σε
δραστηριότητες πέραν της
παραδοσιακής τραπεζικής
άρχισαν να αποδίδουν,
στηρίζοντας την αύξηση
των εσόδων από
προμήθειες.
Οι αναλυτές διακρίνουν
επιπλέον περιθώρια
ενίσχυσης των μη
επιτοκιακών εσόδων,
καθώς οι εταιρείες που
έχουν εξαγοραστεί
αναμένεται να
συνεισφέρουν πλέον σε
μεγαλύτερο βαθμό στα
αποτελέσματα του ομίλου.
Αξιοσημείωτο είναι ότι η
αύξηση των εσόδων δεν
συνοδεύτηκε από
αντίστοιχη επιβάρυνση
του κόστους. Οι
λειτουργικές δαπάνες
παρέμειναν υπό έλεγχο,
ενώ δεν παρατηρήθηκε
επιδείνωση της ποιότητας
του ενεργητικού εξαιτίας
της πιστωτικής
ανάπτυξης, εάν
εξαιρεθούν μη
επαναλαμβανόμενα
γεγονότα. Οι προβλέψεις
για απομειώσεις
κινήθηκαν εντός των
προσδοκιών.
Μετά τις επιδόσεις του
τρίτου τριμήνου, η
διοίκηση προχώρησε σε
επιλεκτική αναθεώρηση
προς τα πάνω ορισμένων
στόχων για την κατάσταση
αποτελεσμάτων,
διατηρώντας αμετάβλητες
τις υπόλοιπες προβλέψεις
για το 2026. Η συνολική
αξιολόγηση της
NBG
Securities
είναι σαφώς θετική.
Eurobank:
Η Eurolife
ενισχύει τις προοπτικές
των προμηθειών
Η Eurobank
κινήθηκε επίσης καλύτερα
από τις προσδοκίες, με
τα αποτελέσματά της να
υπερβαίνουν ελαφρώς τόσο
τις εκτιμήσεις της
αγοράς όσο και εκείνες
της NBG
Securities.
Κεντρικό στοιχείο της
επίδοσης ήταν η ισχυρή
αύξηση των καθαρών
εσόδων από τόκους στην
Ελλάδα, η οποία
συνοδεύτηκε από θετική
συμβολή των διεθνών
δραστηριοτήτων του
ομίλου. Η διεύρυνση των
δανειακών υπολοίπων, τα
υψηλότερα επιτόκια, η
βελτίωση των περιθωρίων
καταθέσεων και τα έσοδα
από ομόλογα υπερκάλυψαν
την πίεση στα περιθώρια
των χορηγήσεων,
ενισχύοντας το συνολικό
καθαρό επιτοκιακό
περιθώριο.
Τα έσοδα από προμήθειες
παρέμειναν σε
ικανοποιητικά επίπεδα,
παρά την εποχική
υποχώρησή τους.
Σημαντικός καταλύτης για
την επόμενη περίοδο
θεωρείται η ολοκλήρωση
της εξαγοράς της
Eurolife,
η οποία αναμένεται να
ενισχύσει τη συνεισφορά
των ασφαλιστικών
δραστηριοτήτων από το
τέταρτο τρίμηνο του
2026.
Αντίθετα, τα έσοδα από
συναλλαγές μειώθηκαν σε
σχέση με το προηγούμενο
τρίμηνο, λόγω των
διακυμάνσεων στις
διεθνείς αγορές
ομολόγων. Η επίδραση
αυτή περιόρισε την
αύξηση των συνολικών
εσόδων, χωρίς ωστόσο να
ανατρέψει τη θετική
λειτουργική εικόνα.
Η συγκράτηση των εξόδων
οδήγησε σε περαιτέρω
βελτίωση του δείκτη
κόστους προς έσοδα, ενώ
το κόστος πιστωτικού
κινδύνου παρέμεινε
συμβατό με τους στόχους
της διοίκησης.
Παράλληλα, η ισχυρή
οργανική δημιουργία
κεφαλαίου προσφέρει στη
Eurobank
τη δυνατότητα να
χρηματοδοτεί την
ανάπτυξή της, να
αξιοποιεί ευκαιρίες
εξαγορών και να προχωρά
σε διανομές προς τους
μετόχους.
Η διοίκηση εμφανίζεται
βέβαιη για την επίτευξη
των ετήσιων στόχων,
στηριζόμενη στις
επιδόσεις του τρίτου
τριμήνου και του
εννεαμήνου.
Πειραιώς: Οι έκτακτες
επιβαρύνσεις δεν
αναιρούν τη βελτίωση των
βασικών μεγεθών
Η Πειραιώς αποτέλεσε την
εξαίρεση ως προς τη
σύγκριση με τις
προβλέψεις, καθώς τα
αποτελέσματα του τρίτου
τριμήνου διαμορφώθηκαν
χαμηλότερα από τις
εκτιμήσεις τόσο της
αγοράς όσο και της
NBG
Securities.
Ωστόσο, η
χρηματιστηριακή αποδίδει
μεγάλο μέρος της
απόκλισης σε έκτακτους
και μη
επαναλαμβανόμενους
παράγοντες,
διαχωρίζοντάς τους από
την πορεία των βασικών
τραπεζικών εργασιών.
Συγκεκριμένα, τα έσοδα
από προμήθειες
επηρεάστηκαν από έκτακτα
στοιχεία που σχετίζονται
με δάνεια, αλλά και από
την υψηλή συγκριτική
βάση του δεύτερου
τριμήνου, κατά το οποίο
είχαν καταγραφεί
αυξημένες εργασίες
επενδυτικής τραπεζικής.
Επιπλέον, η
μεταβλητότητα στις
αγορές ομολόγων
προκάλεσε ζημιές από
συναλλαγές, ενώ
επιβαρύνσεις προήλθαν
και από άλλες
λειτουργικές ζημιές,
απομειώσεις και
συμμετοχές σε συγγενείς
εταιρείες. Το κόστος
πιστωτικού κινδύνου
κινήθηκε επίσης
υψηλότερα, λόγω της
ταξινόμησης
χαρτοφυλακίου ως
προοριζόμενου προς
πώληση, η οποία οδήγησε
σε αυξημένες προβλέψεις.
Στον αντίποδα, τα καθαρά
έσοδα από τόκους και το
καθαρό επιτοκιακό
περιθώριο παρουσίασαν
σημαντική βελτίωση. Η
αύξηση των επιτοκίων, η
διεύρυνση των δανειακών
και καταθετικών
υπολοίπων και η
συνεισφορά των ομολόγων
αντιστάθμισαν την ήπια
πίεση στα περιθώρια
χορηγήσεων.
Παράλληλα, η συγκράτηση
των λειτουργικών δαπανών
συνέβαλε στη βελτίωση
του δείκτη κόστους προς
βασικά έσοδα, παρά τη
σχετική στασιμότητα των
επαναλαμβανόμενων εσόδων
σε τριμηνιαία βάση.
Η διοίκηση επιβεβαίωσε
τους στόχους για το
2026, αφήνοντας μάλιστα
ανοιχτό το ενδεχόμενο
υπέρβασης των προβλέψεων
για το καθαρό επιτοκιακό
περιθώριο και το
περιθώριο προμηθειών.
Επιπλέον, αναθεώρησε
προς τα πάνω τις
φιλοδοξίες της για το
2027, στέλνοντας μήνυμα
εμπιστοσύνης στις
μελλοντικές επιδόσεις
της τράπεζας.
Για την NBG
Securities,
η αρχική εικόνα των
αποτελεσμάτων μπορεί να
επηρεάστηκε από τις
έκτακτες επιβαρύνσεις,
ωστόσο η πορεία των
βασικών μεγεθών
παραμένει ικανοποιητική
και οι προοπτικές
εμφανίζονται
βελτιωμένες.
Optima
Bank:
Περιθώρια υπέρβασης των
210 εκατ. ευρώ στα
καθαρά κέρδη
Θετική είναι η εικόνα
και για την
Optima
Bank,
με τη διοίκηση να
διατηρεί τις προβλέψεις
της για το 2026,
αναγνωρίζοντας ωστόσο
ότι η μέχρι στιγμής
πορεία δημιουργεί
περιθώρια για καλύτερη
επίδοση από τον στόχο
των 210 εκατ. ευρώ σε
καθαρά κέρδη μετά από
φόρους.
Η πιθανή υπέρβαση του
στόχου ενδέχεται να
οδηγήσει σε υψηλότερες
μεταβλητές αμοιβές, με
αντίστοιχη αύξηση των
δαπανών προσωπικού.
Παράλληλα, η τράπεζα δεν
έχει ακόμη αποκομίσει
πλήρως τα οφέλη από την
άνοδο του Euribor,
γεγονός που αφήνει
περιθώρια περαιτέρω
ενίσχυσης των
επιτοκιακών εσόδων.
Ενδεικτικό της
ευαισθησίας της
Optima
Bank
στις μεταβολές των
επιτοκίων είναι ότι το
95% του δανειακού
χαρτοφυλακίου της
αποτελείται από
χορηγήσεις κυμαινόμενου
επιτοκίου. Περίπου το
ένα τρίτο αυτών
ανατιμολογείται ανά
τρίμηνο, ενώ για τα
υπόλοιπα δύο τρίτα δεν
έχει ακόμη ενσωματωθεί
πλήρως η επίδραση των
αυξήσεων των επιτοκίων.
Το ποσοστό μετακύλισης
των αυξήσεων στα
επιτόκια χορηγήσεων
βρίσκεται σήμερα κάτω
από το 60%, έναντι
ιστορικών επιπέδων άνω
του 80%, ενώ η διοίκηση
εκτιμά ότι τα περιθώρια
θα διατηρηθούν σχετικά
σταθερά.
Σε ό,τι αφορά την
εξαγορά της
Euroxx,
η επίπτωση στους
κεφαλαιακούς δείκτες
υπολογίζεται σε
λιγότερες από 50 μονάδες
βάσης, χαμηλότερα από
την αρχική εκτίμηση των
περίπου 55 μονάδων
βάσης, καθώς
συνυπολογίζεται και η
κερδοφορία της
χρηματιστηριακής για το
2026. Η ενοποίηση της
Euroxx
αναμένεται να
πραγματοποιηθεί κατά το
δεύτερο τρίμηνο του
2027.
Η διοίκηση δεν προβλέπει
ουσιαστικές μεταβολές
στη σύνθεση των
καταθέσεων το προσεχές
διάστημα, ενώ η
υφιστάμενη κεφαλαιακή
βάση θεωρείται επαρκής
για τη χρηματοδότηση της
οργανικής ανάπτυξης
χωρίς ανάγκη αύξησης
μετοχικού κεφαλαίου.
Συνολικά, η αποτίμηση
της NBG
Securities
αναδεικνύει ένα
τραπεζικό σύστημα που
εξακολουθεί να παράγει
ισχυρά και
επαναλαμβανόμενα έσοδα,
να βελτιώνει την
κεφαλαιακή του θέση και
να διατηρεί υψηλή
ποιότητα ενεργητικού. Οι
επιμέρους
διαφοροποιήσεις στα
αποτελέσματα των
τραπεζών δεν αλλάζουν τη
γενική εικόνα, με την
πιστωτική επέκταση, τα
επιτοκιακά έσοδα και την
πειθαρχία στο κόστος να
αποτελούν τους βασικούς
πυλώνες της κερδοφορίας.
|