|
Ακριβώς σε αυτό το
σημείο εντοπίζεται ένα
από τα μεγάλα
μειονεκτήματα της
Ευρώπης. Η ήπειρος
διαθέτει σημαντικό
πλούτο και υψηλή
αποταμιευτική βάση, αλλά
το χρηματοπιστωτικό της
σύστημα δεν καταφέρνει
να μετατρέπει αυτούς
τους πόρους σε
παραγωγικές επενδύσεις
με την ίδια
αποτελεσματικότητα που
παρατηρείται στις ΗΠΑ.
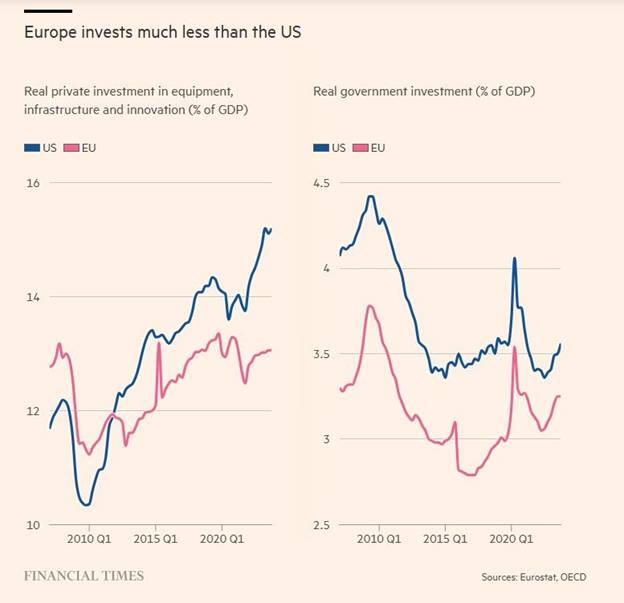
Το επενδυτικό χάσμα με
τις ΗΠΑ
Η έκθεση του
Mario
Draghi
για την
ανταγωνιστικότητα της
Ευρωπαϊκής Ένωσης
περιλαμβάνει ορισμένα
ιδιαίτερα αποκαλυπτικά
στοιχεία. Οι συγκρίσεις
δείχνουν ότι η Ευρώπη
υστερεί σημαντικά έναντι
των ΗΠΑ τόσο στις
ιδιωτικές παραγωγικές
επενδύσεις, εξαιρουμένων
των κατοικιών, όσο και
στις δημόσιες
επενδύσεις.
Το πρόβλημα δεν
περιορίζεται, επομένως,
στην περιορισμένη
δραστηριότητα των
επιχειρήσεων. Αφορά και
τη δυνατότητα των κρατών
να στηρίζουν υποδομές,
τεχνολογικές εφαρμογές
και επενδυτικά
προγράμματα που
ενισχύουν τη
μακροπρόθεσμη
ανταγωνιστικότητα.
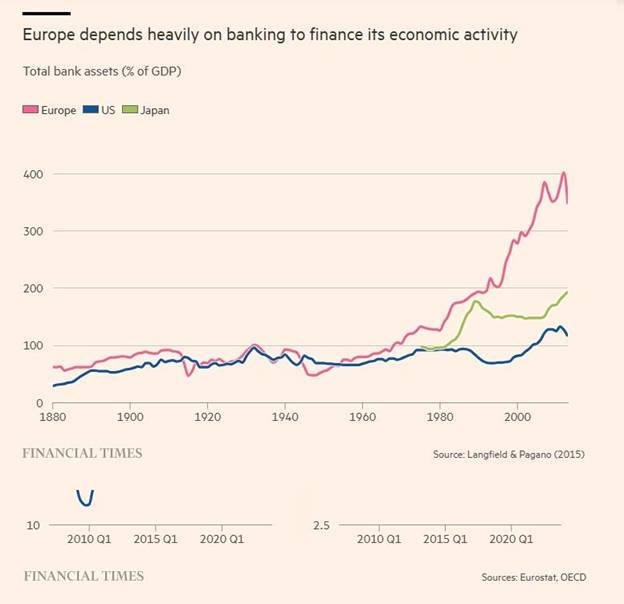
Εξίσου σημαντική είναι η
διαφορετική δομή των δύο
χρηματοπιστωτικών
συστημάτων. Η ευρωπαϊκή
οικονομία εξακολουθεί να
βασίζεται σε πολύ
μεγαλύτερο βαθμό στις
τράπεζες για την άντληση
κεφαλαίων, σε αντίθεση
με τις ΗΠΑ, όπου οι
κεφαλαιαγορές
διαδραματίζουν σαφώς πιο
ενεργό ρόλο.
Η εξέλιξη αυτή δεν ήταν
πάντοτε δεδομένη. Μέχρι
περίπου το 1980, το
μέγεθος του τραπεζικού
τομέα στην Ευρώπη, την
Ιαπωνία και τις ΗΠΑ, σε
σχέση με το ΑΕΠ,
παρουσίαζε αρκετές
ομοιότητες. Στις
επόμενες δεκαετίες,
όμως, η χρηματοπιστωτική
απελευθέρωση και η
διεύρυνση των
χρηματοδοτικών
δραστηριοτήτων οδήγησαν
σε διαφορετικές
διαδρομές. Στην Ευρώπη η
τραπεζική χρηματοδότηση
απέκτησε πολύ μεγαλύτερη
βαρύτητα, ενώ στις ΗΠΑ η
ανάπτυξη των αγορών
ομολόγων και μετοχών
δημιούργησε
εναλλακτικούς τρόπους
άντλησης κεφαλαίων.
Η διαφορά αυτή έχει
ουσιαστικές συνέπειες.
Οι τράπεζες αποτελούν
βασικό μηχανισμό
χρηματοδότησης της
οικονομίας, αλλά η
λειτουργία τους και οι
κανόνες διαχείρισης
κινδύνου που ακολουθούν
δεν είναι κατάλληλοι για
κάθε είδους επένδυση.
Μια νεοφυής επιχείρηση
που αναπτύσσει μια νέα
τεχνολογία, χωρίς
σταθερά έσοδα και με
αβέβαιες προοπτικές,
δύσκολα μπορεί να
εξασφαλίσει τραπεζικό
δανεισμό αντίστοιχο με
τις ανάγκες της.
Αντίθετα, η
χρηματοδότηση μέσω
επενδυτικών κεφαλαίων
και κεφαλαιαγορών μπορεί
να επιτρέψει την ανάληψη
πολύ μεγαλύτερου
επιχειρηματικού
κινδύνου.
Οι ευρωπαϊκές
επιχειρήσεις εξαρτώνται
από τις τράπεζες
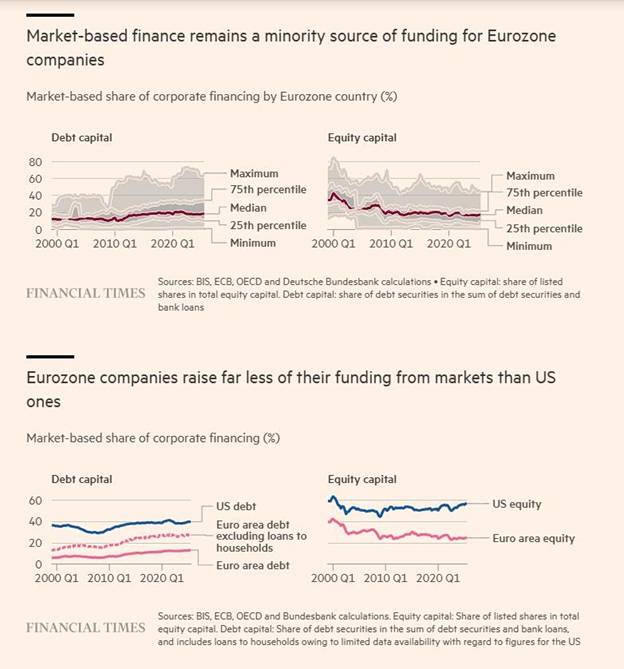
Τα στοιχεία πρόσφατης
μελέτης της
Deutsche
Bundesbank
αποτυπώνουν με σαφήνεια
αυτή τη διαφορά. Στην
Ευρωζώνη, το διάμεσο
ποσοστό της
επιχειρηματικής
χρηματοδότησης που
προέρχεται από τις
αγορές, τόσο μέσω χρέους
όσο και μέσω μετοχικού
κεφαλαίου, βρίσκεται
περίπου στο 20%.
Το υπόλοιπο καλύπτεται
από άλλες πηγές. Στην
περίπτωση του δανεισμού,
βασικός μηχανισμός είναι
τα τραπεζικά δάνεια. Στη
χρηματοδότηση μέσω ιδίων
κεφαλαίων, σημαντικό
μέρος προέρχεται από
εσωτερικούς πόρους των
επιχειρήσεων, όπως τα
κέρδη που δεν
διανέμονται στους
μετόχους αλλά παραμένουν
στην εταιρεία και
επανεπενδύονται.
Η εικόνα στις ΗΠΑ είναι
αρκετά διαφορετική.
Εκεί, οι επιχειρήσεις
αντλούν από τις
χρηματοπιστωτικές αγορές
περίπου το 40% της
χρηματοδότησης μέσω
χρέους και το 60% της
χρηματοδότησης μέσω
μετοχικού κεφαλαίου. Με
άλλα λόγια, οι
κεφαλαιαγορές αποτελούν
πολύ πιο σημαντική πηγή
χρηματοδότησης της
επιχειρηματικής
δραστηριότητας.
Βεβαίως, η Ευρωζώνη δεν
αποτελεί μια ενιαία
περίπτωση. Υπάρχουν
μεγάλες διαφορές μεταξύ
των κρατών-μελών ως προς
την ανάπτυξη των
κεφαλαιαγορών και τη
συμμετοχή τους στη
χρηματοδότηση των
επιχειρήσεων. Ωστόσο, η
συνολική εικόνα
παραμένει σαφής: η
ευρωπαϊκή οικονομία
εξακολουθεί να
στηρίζεται δυσανάλογα
στον τραπεζικό δανεισμό.
Και η απόκλιση
εμφανίζεται πολύ πριν
μια επιχείρηση φτάσει
στο σημείο να εξετάσει
την είσοδό της στο
χρηματιστήριο.
Το μεγάλο έλλειμμα στα
επιχειρηματικά κεφάλαια
Η διαφορά μεταξύ Ευρώπης
και ΗΠΑ είναι ιδιαίτερα
έντονη στη χρηματοδότηση
επιχειρήσεων στα πρώτα
στάδια της ανάπτυξής
τους. Οι επενδύσεις
επιχειρηματικών
κεφαλαίων (venture
capital)
στις ΗΠΑ είναι
πολλαπλάσιες σε σχέση με
τις ευρωπαϊκές
οικονομίες, όταν
μετρώνται ως ποσοστό της
οικονομικής
δραστηριότητας.
Τα στοιχεία του ΟΟΣΑ που
χρησιμοποιούνται στη
σχετική σύγκριση
χρειάζονται ορισμένες
επιφυλάξεις, καθώς οι
μεθοδολογίες καταγραφής
των επενδύσεων αυτών δεν
είναι απολύτως
ομοιόμορφες μεταξύ των
χωρών. Ωστόσο, η γενική
εικόνα επιβεβαιώνεται
και από άλλες διαθέσιμες
πηγές: το χάσμα στην
πρόσβαση των νεοφυών
επιχειρήσεων σε κεφάλαια
είναι μεγάλο και
διαχρονικό.
Μάλιστα, η απόκλιση στις
επενδύσεις
επιχειρηματικών
κεφαλαίων φαίνεται να
εξηγεί περίπου το ένα
τρίτο έως το μισό της
συνολικής διαφοράς στις
παραγωγικές επενδύσεις
μεταξύ Ευρώπης και ΗΠΑ,
όπως αυτή καταγράφεται
στην έκθεση
Draghi.
Πρόκειται για ένα εύρημα
με ιδιαίτερη σημασία,
καθώς δείχνει ότι η
επενδυτική υστέρηση της
Ευρώπης δεν συνδέεται
μόνο με τη χαμηλότερη
διάθεση των επιχειρήσεων
να επενδύσουν. Έχει να
κάνει και με το κατά
πόσο υπάρχουν διαθέσιμοι
χρηματοδοτικοί
μηχανισμοί που μπορούν
να στηρίξουν
επιχειρηματικές ιδέες
υψηλού κινδύνου, αλλά
και δυνητικά πολύ υψηλής
απόδοσης.
Οι τράπεζες, από τη φύση
της λειτουργίας τους,
επιδιώκουν να
περιορίζουν τον
πιστωτικό κίνδυνο και να
διασφαλίζουν την
αποπληρωμή των δανείων.
Μια νεοφυής εταιρεία
χωρίς ιστορικό
κερδοφορίας, χωρίς
επαρκείς εξασφαλίσεις
και με ένα
επιχειρηματικό μοντέλο
που ενδέχεται να
αποδώσει έπειτα από
χρόνια, δεν αποτελεί
συνήθως ελκυστικό
δανειολήπτη.
Αντίθετα, τα
venture
capital
funds
μπορούν να επενδύσουν σε
τέτοιες επιχειρήσεις,
αποδεχόμενα ότι αρκετές
από αυτές ενδέχεται να
αποτύχουν, με την
προσδοκία ότι οι
επιτυχημένες επενδύσεις
θα αποφέρουν αποδόσεις
ικανές να καλύψουν τις
ζημίες των υπόλοιπων.
Αυτό το μοντέλο
χρηματοδότησης είναι
ιδιαίτερα σημαντικό για
την ανάπτυξη νέων
τεχνολογιών και τη
δημιουργία εταιρειών που
μπορούν να εξελιχθούν σε
διεθνείς ομίλους.
Οι Ευρωπαίοι
αποταμιεύουν, αλλά
επενδύουν ελάχιστα στις
αγορές
Το ερώτημα είναι γιατί η
Ευρώπη, παρά τον
σημαντικό πλούτο των
νοικοκυριών της, δεν
έχει καταφέρει να
αναπτύξει ένα αντίστοιχο
σύστημα χρηματοδότησης.
Ένα μέρος της απάντησης
βρίσκεται στον τρόπο με
τον οποίο οι Ευρωπαίοι
διαχειρίζονται τις
αποταμιεύσεις τους.
Σύμφωνα με έρευνα που
δημοσίευσε πρόσφατα η
Ευρωπαϊκή Κεντρική
Τράπεζα, τα νοικοκυριά
της Ευρωζώνης διατηρούν
περίπου το ένα τρίτο των
χρηματοοικονομικών τους
αποταμιεύσεων σε μετρητά
και τραπεζικές
καταθέσεις χαμηλής
απόδοσης. Το ποσό αυτό
προσεγγίζει τα 10 τρισ.
ευρώ.
Παράλληλα, περίπου το
80% των νοικοκυριών της
Ευρωζώνης δεν κατέχει
μετοχές ή άλλα
χρηματοπιστωτικά μέσα
που διαπραγματεύονται
στις αγορές. Η εικόνα
στις ΗΠΑ είναι αισθητά
διαφορετική, καθώς τα
αμερικανικά νοικοκυριά
διατηρούν μόλις το 11%
των χρηματοοικονομικών
περιουσιακών τους
στοιχείων σε τραπεζικές
καταθέσεις.
Ακόμη πιο χαρακτηριστική
είναι η διαφορά μεταξύ
των εύπορων νοικοκυριών.
Στις ΗΠΑ, πάνω από το
65% των νοικοκυριών που
ανήκουν στο πλουσιότερο
20% του πληθυσμού
διαθέτουν εισηγμένες
μετοχές, ομόλογα ή
μερίδια αμοιβαίων
κεφαλαίων. Στην
Ευρωζώνη, το αντίστοιχο
ποσοστό είναι χαμηλότερο
από 45%.
Η διαφορετική επενδυτική
κουλτούρα έχει άμεση
επίδραση στη λειτουργία
των κεφαλαιαγορών. Όταν
μεγάλο μέρος των
αποταμιεύσεων παραμένει
σε τραπεζικούς
λογαριασμούς και δεν
διοχετεύεται σε
επενδυτικά προϊόντα,
περιορίζεται η δεξαμενή
κεφαλαίων που θα
μπορούσε να
χρηματοδοτήσει
επιχειρήσεις, νέες
τεχνολογίες και
αναπτυξιακά εγχειρήματα.
Το πρόβλημα είναι ότι η
Ευρώπη δεν φαίνεται να
αξιοποιεί ούτε στο
εσωτερικό της το σύνολο
των αποταμιεύσεων που
διαθέτει.
Το παράδοξο: Τα
ευρωπαϊκά κεφάλαια
χρηματοδοτούν την
ανάπτυξη αλλού
Η αδυναμία του
ευρωπαϊκού
χρηματοπιστωτικού
συστήματος να
διοχετεύσει επαρκή
κεφάλαια σε επενδύσεις
υψηλού κινδύνου έχει και
μια ακόμη συνέπεια:
σημαντικό μέρος των
ευρωπαϊκών αποταμιεύσεων
καταλήγει να επενδύεται
εκτός της ηπείρου, αντί
να χρηματοδοτεί την
ανάπτυξη ευρωπαϊκών
επιχειρήσεων.
Το φαινόμενο
αποτυπώνεται και στο
ισοζύγιο τρεχουσών
συναλλαγών. Τόσο η
Ευρωπαϊκή Ένωση όσο και
η Ευρωζώνη διατηρούν
πλεόνασμα περίπου 2% του
ΑΕΠ, γεγονός που
σημαίνει ότι συνολικά οι
αποταμιεύσεις τους
υπερβαίνουν τις
επενδύσεις τους.
Αυτό αποτελεί ένα από τα
μεγαλύτερα οικονομικά
παράδοξα της Ευρώπης.
Από τη μία πλευρά, οι
ευρωπαϊκές επιχειρήσεις
δυσκολεύονται να βρουν
κεφάλαια για να
αναπτυχθούν, ενώ οι
νεοφυείς εταιρείες
αντιμετωπίζουν σημαντικά
εμπόδια στη
χρηματοδότηση. Από την
άλλη, η ευρωπαϊκή
οικονομία αποταμιεύει
περισσότερα από όσα
επενδύει και διοχετεύει
μέρος αυτής της διαφοράς
στο εξωτερικό.
Ενδεικτικό είναι ότι η
ανακατεύθυνση λιγότερου
από το ένα τρίτο του
πλεονάσματος αυτού θα
μπορούσε, σύμφωνα με τη
σχετική ανάλυση, να
καλύψει το χάσμα μεταξύ
Ευρώπης και ΗΠΑ στις
επενδύσεις
επιχειρηματικών
κεφαλαίων.
Το στοιχείο αυτό
αμφισβητεί ευθέως την
άποψη ότι η Ευρώπη
στερείται των αναγκαίων
οικονομικών πόρων για να
ενισχύσει την
ανταγωνιστικότητά της.
Το πρόβλημα φαίνεται να
βρίσκεται περισσότερο
στον τρόπο με τον οποίο
οργανώνεται η
χρηματοδότηση και
λιγότερο στην ίδια τη
διαθεσιμότητα κεφαλαίων.
Το πραγματικό πρόβλημα
είναι η αρχιτεκτονική
του ευρωπαϊκού
χρηματοπιστωτικού
συστήματος
Η Ευρώπη καλείται,
επομένως, να
αντιμετωπίσει δύο
αλληλένδετες αδυναμίες.
Η πρώτη αφορά την
υπερβολική εξάρτηση των
επιχειρήσεων από τις
τράπεζες και την
ανεπαρκή ανάπτυξη
εναλλακτικών πηγών
χρηματοδότησης. Η
δεύτερη σχετίζεται με
τον κατακερματισμό της
ενιαίας αγοράς, όπου
εξακολουθούν να υπάρχουν
θεσμικά και πρακτικά
εμπόδια που δυσκολεύουν
τις επιχειρήσεις να
δραστηριοποιηθούν και να
αναπτυχθούν σε
περισσότερα κράτη-μέλη.
Η ενίσχυση των
ευρωπαϊκών
κεφαλαιαγορών, η
διευκόλυνση των
διασυνοριακών επενδύσεων
και η ανάπτυξη της
αγοράς επιχειρηματικών
κεφαλαίων αποτελούν
βασικές προϋποθέσεις για
να μπορέσουν οι
ευρωπαϊκές επιχειρήσεις
να ανταγωνιστούν ισότιμα
τους αμερικανικούς
ομίλους.
Παράλληλα, χρειάζεται να
δημιουργηθούν
περισσότερα κίνητρα ώστε
οι αποταμιεύσεις των
νοικοκυριών να
κατευθύνονται προς
παραγωγικές επενδύσεις,
χωρίς φυσικά να
παραγνωρίζεται η ανάγκη
προστασίας των
αποταμιευτών και η
σημασία της
χρηματοπιστωτικής
σταθερότητας.
Η Ευρώπη δεν έχει ανάγκη
απλώς από περισσότερα
χρήματα. Έχει ανάγκη από
ένα χρηματοπιστωτικό
σύστημα που να μπορεί να
αναγνωρίζει τις
επενδυτικές ευκαιρίες,
να αναλαμβάνει τον
κατάλληλο κίνδυνο και να
διοχετεύει κεφάλαια στις
επιχειρήσεις που έχουν
τη δυνατότητα να
δημιουργήσουν την
επόμενη γενιά μεγάλων
διεθνών ομίλων.
Το πραγματικό παράδοξο
είναι ότι μια οικονομική
περιοχή με αποταμιεύσεις
τρισεκατομμυρίων ευρώ
εξακολουθεί να
δυσκολεύεται να
χρηματοδοτήσει τη δική
της ανάπτυξη. Και όσο
αυτή η αδυναμία
παραμένει, ένα σημαντικό
μέρος του πλούτου που
δημιουργείται στην
Ευρώπη θα συνεχίσει να
συμβάλλει στην ανάπτυξη
άλλων οικονομιών, αντί
να ενισχύει τη δική της
ανταγωνιστικότητα.
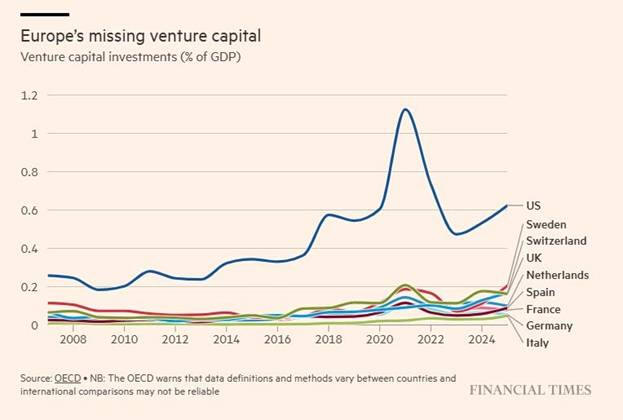
Πηγή: Financial Times
|