|
Την ίδια στιγμή, τα
επιτόκια στην Κίνα
παραμένουν χαμηλά και η
συναλλαγματική ισοτιμία
του νομίσματός της
σταθερή, δημιουργώντας
νέα δυναμική για τη
χρηματοδότηση σε
κινεζικό γουάν, ή
ρενμίνμπι. Ο δανεισμός
σε ρενμίνμπι εκτός της
ηπειρωτικής Κίνας έχει
ήδη φτάσει σε ιστορικό
υψηλό, στα 149 δισ.
δολάρια το 2026.
Το κινεζικό
χρηματοπιστωτικό σύστημα
συγκαταλέγεται στα
μεγαλύτερα παγκοσμίως,
με συνολικό ενεργητικό
που υπερβαίνει το 450%
του ΑΕΠ και εγχώρια
αγορά ομολόγων που
αντιστοιχεί στο 126% του
ΑΕΠ. Χάρη στο διαχρονικά
υψηλό ποσοστό
αποταμίευσης, το οποίο
συνδέεται και με την
πολιτισμική έμφαση στον
μακροπρόθεσμο σχεδιασμό,
η Κίνα διαθέτει μία από
τις μεγαλύτερες
δεξαμενές εγχώριων
αποταμιεύσεων στον
κόσμο. Αυτό προσφέρει
πρόσβαση σε κεφάλαια με
μακροπρόθεσμο επενδυτικό
ορίζοντα, τα οποία δεν
επηρεάζονται υπέρμετρα
από τις βραχυπρόθεσμες
διακυμάνσεις και μπορούν
να στηρίξουν επενδύσεις
στην καινοτομία, στη
βελτίωση της
παραγωγικότητας και στο
ανθρώπινο κεφάλαιο.
Κατά συνέπεια, για όσους
επιδιώκουν να
διαφοροποιήσουν τα
νομίσματα δανεισμού
τους, το ρενμίνμπι
προσφέρει σημαντικές
δυνατότητες
εξοικονόμησης κόστους.
Καθώς η νομισματική
πολιτική της Κίνας
επιχειρεί να
αντιμετωπίσει τις
αποπληθωριστικές
πιέσεις, ενώ η
Ομοσπονδιακή Τράπεζα των
ΗΠΑ βρίσκεται σε
παρατεταμένη περίοδο
αυστηρής νομισματικής
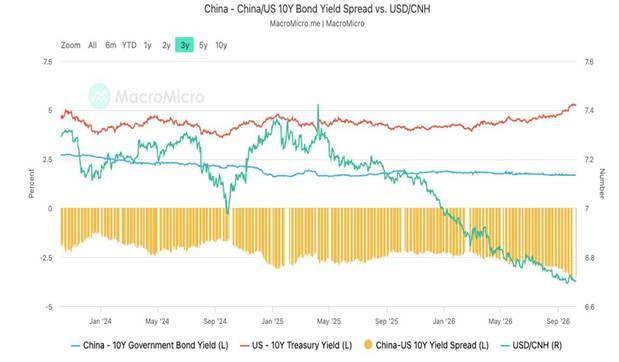
πολιτικής, το κόστος
δανεισμού σε ρενμίνμπι
έχει υποχωρήσει σε
πολλές περιπτώσεις
αισθητά κάτω από το
αντίστοιχο κόστος
δανεισμού σε δολάρια.
Αυτό ισχύει ακόμη και
όταν συνυπολογίζονται οι
συναλλαγματικοί
κίνδυνοι. Τα διαθέσιμα
στοιχεία δείχνουν ότι οι
συναλλαγματικοί κίνδυνοι
για τις αναπτυσσόμενες
χώρες συχνά
υπερεκτιμώνται
συστηματικά. Αν και μια
μελλοντική ανατίμηση του
ρενμίνμπι θα μπορούσε να
περιορίσει μέρος των
καθαρών οφελών από τον
δανεισμό στο
συγκεκριμένο νόμισμα, οι
κινεζικές αρχές είναι
απίθανο να επιτρέψουν
μια υπερβολικά απότομη
άνοδο, λόγω των
επιπτώσεων που θα είχε
στη χρηματοπιστωτική
σταθερότητα. Επομένως,
εάν τα επιτόκια του
δολαρίου παραμείνουν
υψηλά για μεγαλύτερο
χρονικό διάστημα, ο
δανεισμός σε ρενμίνμπι
αναμένεται να
εξακολουθήσει να είναι
ελκυστικός.
Εάν οι ροές κεφαλαίων
ήταν ελεύθερες, αυτό το
πλεονέκτημα στο κόστος
δανεισμού θα είχε
εξαλειφθεί μέσω της
εκμετάλλευσης των
διαφορών στις αποδόσεις
και θα ίσχυε η συνθήκη
ισοτιμίας καλυμμένου
επιτοκίου. Ωστόσο,
επειδή η Κίνα διατηρεί
ελέγχους στην κίνηση
κεφαλαίων, το
πλεονέκτημα κόστους
παραμένει. Οι
κανονιστικές προβλέψεις
και οι εγκρίσεις που
χορηγεί κατά περίπτωση η
κινεζική κυβέρνηση
επιτρέπουν στις
αναπτυσσόμενες χώρες να
δανείζονται σε
ρενμίνμπι, να
επωφελούνται από το
χαμηλότερο κόστος και να
μεταφέρουν τα κεφάλαια
εκτός Κίνας.
Υπάρχει, επίσης, ένα
ευρύτερο αναπτυξιακό
όφελος. Η χρήση του
ρενμίνμπι στην
αναπτυξιακή
χρηματοδότηση δημιουργεί
κίνητρα για την ανάπτυξη
εγχώριων κεφαλαιαγορών
και εργαλείων
αντιστάθμισης
συναλλαγματικού
κινδύνου, τόσο στις
χώρες που δανείζονται
όσο και στην ίδια την
Κίνα. Για την Κίνα, η
εξέλιξη αυτή λειτουργεί
συμπληρωματικά προς τη
σταδιακή απελευθέρωση
του λογαριασμού
κεφαλαίων της και την
ανάπτυξη των διεθνών
χρηματοπιστωτικών
κέντρων της Σαγκάης και
του Χονγκ Κονγκ.
Οι πολυμερείς
αναπτυξιακές τράπεζες
και οι μεμονωμένες χώρες
που δανείζονται
κινούνται ήδη προς αυτή
την κατεύθυνση. Η
Ασιατική Τράπεζα
Ανάπτυξης αύξησε
πρόσφατα κατά 2 δισ.
κινεζικά γουάν, ή 298
εκατ. δολάρια, την πρώτη
έκδοση ομολόγων
Panda
που είχε
πραγματοποιήσει.
Παράλληλα, η Ασιατική
Τράπεζα Επενδύσεων σε
Υποδομές παρέχει επίσης
περισσότερη
χρηματοδότηση σε
ρενμίνμπι.
Ένα βήμα παραπέρα έχει
προχωρήσει η Νέα
Αναπτυξιακή Τράπεζα, η
οποία έχει εντάξει τη
χρηματοδότηση σε τοπικά
νομίσματα στον πυρήνα
της στρατηγικής της. Τα
δάνεια σε τοπικά
νομίσματα αντιστοιχούν
περίπου στο 25% της
συνολικής της
δανειοδότησης. Η τράπεζα
εκδίδει επίσης ομόλογα
σε ρενμίνμπι, γνωστά ως
ομόλογα Panda,
στη διατραπεζική αγορά
της Κίνας και διοχετεύει
απευθείας τα αντληθέντα
κεφάλαια στους
δανειολήπτες.
Μεταξύ των
αναπτυσσόμενων χωρών, η
Αίγυπτος εξέδωσε το 2023
το πρώτο βιώσιμο ομόλογο
Panda
στην Αφρική, ύψους 3,5
δισ. κινεζικών γουάν, με
διάρκεια τριών ετών και
επιτόκιο κουπονιού
3,51%. Το κόστος αυτό
ήταν σημαντικά
χαμηλότερο από εκείνο
που θα κατέβαλλε τότε η
χώρα στις διεθνείς
αγορές ομολόγων σε
δολάρια. Μέχρι τα μέσα
του 2026, ακόμη 13 κράτη
και διεθνείς οργανισμοί
είχαν εκδώσει ομόλογα
Panda,
μεταξύ των οποίων οι
Φιλιππίνες, το
Καζακστάν, το Πακιστάν
και η Ινδονησία.
Παράλληλα, η Κένυα
αναδιάρθρωσε κινεζικά
δάνεια που ήταν
εκφρασμένα σε δολάρια,
μετατρέποντάς τα σε
ρενμίνμπι. Με αυτόν τον
τρόπο πέτυχε ουσιαστική
μείωση του κόστους
εξυπηρέτησης του χρέους,
αντικαθιστώντας τα
υψηλότερα επιτόκια του
δολαρίου με χαμηλότερα
επιτόκια σε ρενμίνμπι.
Πλέον, η Αιθιοπία, η
Μοζαμβίκη, η Ζάμπια, το
Πακιστάν και η Ινδονησία
θα μπορούσαν να
επιδιώξουν αντίστοιχες
συμφωνίες, μετατρέποντας
μέρος των υφιστάμενων
κινεζικών δανείων τους
από δολάρια σε
ρενμίνμπι.
Φυσικά, εξακολουθούν να
υπάρχουν περιορισμοί
στην ευρύτερη χρήση του
ρενμίνμπι για την
αναπτυξιακή
χρηματοδότηση. Το
νόμισμα δεν είναι ακόμη
πλήρως μετατρέψιμο και η
πρόσβαση στην εγχώρια
κινεζική αγορά
προϋποθέτει την πλοήγηση
σε ένα σύνθετο
κανονιστικό πλαίσιο.
Επιπλέον, πολλές
αναπτυσσόμενες χώρες
καταγράφουν διαρκή
ελλείμματα στο ισοζύγιο
τρεχουσών συναλλαγών
τους με την Κίνα, με
αποτέλεσμα να μην
συσσωρεύουν φυσιολογικά
αποθέματα σε ρενμίνμπι.
Συνεπώς, για την
αποπληρωμή των δανείων
τους ενδέχεται να
χρειαστεί να μετατρέπουν
άλλα νομίσματα σε
ρενμίνμπι, γεγονός που
δημιουργεί μια πρόσθετη
συναλλαγματική έκθεση.
Δεδομένης της ακόμη
περιορισμένης διεθνούς
παρουσίας του ρενμίνμπι,
είναι απίθανο να
εκτοπίσει το δολάριο από
τη θέση του βασικού
νομίσματος της
αναπτυξιακής
χρηματοδότησης. Για
πολλές χώρες, ωστόσο, ο
δανεισμός σε ρενμίνμπι
αποτελεί μια αξιόπιστη,
ολοένα πιο προσιτή και
οικονομικά αποδοτική
εναλλακτική λύση.
Η διαφοροποίηση δεν
σημαίνει εγκατάλειψη
μιας επιλογής υπέρ μιας
άλλης. Στόχος είναι η
μείωση του κόστους
κεφαλαίου, η ενίσχυση
της ανθεκτικότητας και η
επίτευξη ισορροπίας. Για
τον λόγο αυτό, η ένταξη
του ρενμίνμπι στις
στρατηγικές
διαφοροποίησης αξίζει να
εξεταστεί σοβαρά τόσο
από τις δανειολήπτριες
χώρες όσο και από τους
πολυμερείς
χρηματοπιστωτικούς
οργανισμούς που τις
εξυπηρετούν.
Ο Justin
Yifu
Lin,
πρώην επικεφαλής
οικονομολόγος και
ανώτερος αντιπρόεδρος
της Παγκόσμιας Τράπεζας,
είναι επίτιμος
κοσμήτορας της Εθνικής
Σχολής Ανάπτυξης και
διευθυντής του
Ινστιτούτου Νέας
Διαρθρωτικής Οικονομικής
του Πανεπιστημίου του
Πεκίνου.
Ο Yan
Wang
είναι ανώτερος
ακαδημαϊκός ερευνητής
στο Κέντρο Παγκόσμιας
Αναπτυξιακής Πολιτικής
του Πανεπιστημίου της
Βοστώνης.
Πηγή: Project
Syndicate
|

