|
Στις 28 Οκτωβρίου, η
Depository
Trust
& Clearing
Corporation
(DTCC),
ο οργανισμός που
εκκαθαρίζει το
μεγαλύτερο μέρος των
συναλλαγών τίτλων στις
ΗΠΑ, εγκαινίασε υπηρεσία
tokenisation
στο Canton
Network.
Πρόκειται για ένα
blockchain
σχεδιασμένο έτσι ώστε
κάθε συμμετέχων να έχει
πρόσβαση μόνο στις
συναλλαγές στις οποίες
εμπλέκεται.
Σύμφωνα με το
CoinDesk,
20 χρηματοπιστωτικοί
οργανισμοί έχουν ήδη
ενταχθεί στην
πρωτοβουλία, μεταξύ των
οποίων οι
JPMorgan,
Citi
και Morgan
Stanley.
Οι δύο αυτές εξελίξεις
έχουν έναν κοινό
παρονομαστή: τα δημόσια
blockchains
επιτρέπουν την πλήρη
παρακολούθηση των
υπολοίπων και των
συναλλαγών κάθε χρήστη.
Αυτό μπορεί να είναι
αποδεκτό για έναν ιδιώτη
επενδυτή, αλλά αποτελεί
σοβαρό εμπόδιο για μια
τράπεζα ή έναν μεγάλο
θεσμικό οργανισμό. Η
τεχνολογία προστασίας
της ιδιωτικότητας
επιχειρεί να καλύψει
ακριβώς αυτή την
αδυναμία.
Το ερώτημα πλέον είναι
κατά πόσο η ιδιωτικότητα
στις συναλλαγές εντός
blockchain,
η οποία μέχρι πρότινος
αντιμετωπιζόταν ως
ρυθμιστικό πρόβλημα,
μετατρέπεται σε αναγκαία
προϋπόθεση για τη
συμμετοχή των
παραδοσιακών
χρηματοπιστωτικών
ιδρυμάτων στην ψηφιακή
οικονομία.
Τι είναι ο τομέας των
privacy
coins
και της ιδιωτικότητας
στο blockchain
Τα κρυπτονομίσματα και
τα tokenised
assets
βασίζονται στην ίδια
τεχνολογική υποδομή: το
blockchain,
δηλαδή ένα κοινόχρηστο
ψηφιακό καθολικό
συναλλαγών, το οποίο
διατηρείται από ένα
δίκτυο υπολογιστών και
όχι από έναν κεντρικό
οργανισμό.
Τα εγγενή
κρυπτονομίσματα, όπως το
Bitcoin,
υπάρχουν αποκλειστικά
μέσα σε αυτό το ψηφιακό
καθολικό. Αντίθετα, τα
tokenised
assets
αποτελούν ψηφιακές
αναπαραστάσεις μετοχών,
ομολόγων ή επενδυτικών
κεφαλαίων, τα οποία
τηρούνται από
θεματοφύλακα.
Η ελκυστικότητά τους
συνδέεται με τη
δυνατότητα εκκαθάρισης
συναλλαγών μέσα σε λίγα
λεπτά, αλλά και με τη
λειτουργία των αγορών σε
24ωρη βάση, χωρίς
περιορισμούς ωραρίου.
Υπάρχει, ωστόσο, ένα
σημαντικό μειονέκτημα.
Στα δημόσια
blockchains,
όπως το Bitcoin
και το Ethereum,
οποιοσδήποτε μπορεί να
παρακολουθεί όλες τις
συναλλαγές. Τα ψηφιακά
πορτοφόλια εμφανίζονται
με ακολουθίες χαρακτήρων
και όχι με ονόματα, αλλά
από τη στιγμή που μια
διεύθυνση συνδεθεί με
συγκεκριμένο πρόσωπο ή
εταιρεία, καθίσταται
ορατό ολόκληρο το
ιστορικό συναλλαγών και
το υπόλοιπό της.
Στην πράξη, επομένως, η
χρήση ψευδωνύμων
προσφέρει περιορισμένη
προστασία.
Ο τομέας της
ιδιωτικότητας
περιλαμβάνει τεχνολογίες
που αποκρύπτουν είτε τα
ποσά των συναλλαγών,
είτε τις διευθύνσεις των
εμπλεκομένων, είτε και
τα δύο. Οι περισσότερες
βασίζονται στις
αποδείξεις μηδενικής
γνώσης (zero-knowledge
proofs),
μια κρυπτογραφική μέθοδο
που επιτρέπει την
επιβεβαίωση ότι μια
πληροφορία είναι αληθής
χωρίς να αποκαλύπτονται
τα δεδομένα που τη
θεμελιώνουν.
Στην περίπτωση μιας
πληρωμής, το δίκτυο
μπορεί να επιβεβαιώσει
ότι ο αποστολέας
διαθέτει τα απαιτούμενα
κεφάλαια και δεν τα έχει
δαπανήσει ξανά, χωρίς να
χρειάζεται να γνωρίζει
ποιος πλήρωσε ποιον ή
ποιο ήταν το ποσό.
Αυτή η δυνατότητα ήταν
για χρόνια ένας από τους
λόγους για τους οποίους
ο κλάδος αντιμετωπιζόταν
με καχυποψία. Τα
εργαλεία προστασίας της
ιδιωτικότητας συνδέθηκαν
με αγορές του σκοτεινού
διαδικτύου (darknet)
και δραστηριότητες
ξεπλύματος χρήματος.
Τον Αύγουστο του 2022,
το αμερικανικό υπουργείο
Οικονομικών επέβαλε
κυρώσεις στο
Tornado
Cash,
μια υπηρεσία που
αναμειγνύει συναλλαγές
Ethereum
ώστε να δυσχεραίνεται ο
εντοπισμός της
προέλευσής τους. Οι
κυρώσεις ήρθησαν τον
Μάρτιο του 2025, αφού
ομοσπονδιακό εφετείο
έκρινε ότι το υπουργείο
είχε υπερβεί τις
αρμοδιότητές του
στοχεύοντας λογισμικό
που δεν μπορεί να
τροποποιηθεί.
Για τους θεσμικούς
επενδυτές, η κρίσιμη
διάκριση είναι ανάμεσα
στην ανωνυμία και την
εμπιστευτικότητα.
Η ανωνυμία αποκρύπτει
τις πληροφορίες από
όλους,
συμπεριλαμβανομένων των
ρυθμιστικών αρχών.
Αντίθετα, η
εμπιστευτικότητα
προστατεύει τα δεδομένα
από τη δημόσια πρόσβαση,
διατηρώντας όμως τη
δυνατότητα ελέγχου τους
από εξουσιοδοτημένα
πρόσωπα, όπως ελεγκτές
και εποπτικές αρχές,
μέσω ειδικών κλειδιών
προβολής ή συστημάτων
ελεγχόμενης πρόσβασης.
Αυτή ακριβώς η διαφορά
είναι που διαχωρίζει τη
θεσμική χρήση της
τεχνολογίας από τις
παράνομες
δραστηριότητες.
Οι βασικοί εκπρόσωποι
του κλάδου αποτυπώνουν
αυτή τη διαφοροποίηση:
Monero:
Κρυπτονόμισμα που
κυκλοφόρησε το 2014 και
καθιστά όλες τις
συναλλαγές ιδιωτικές εξ
ορισμού.
Zcash:
Κυκλοφόρησε το 2016 και
διαπραγματεύεται με το
σύμβολο ZEC.
Προσφέρει προαιρετική
προστασία ιδιωτικότητας,
ενώ επιτρέπει στους
χρήστες να παρέχουν σε
τρίτους ειδικά κλειδιά
προβολής των συναλλαγών
τους.
Canton
Network:
Η κοινή υποδομή του
τέθηκε σε λειτουργία τον
Ιούλιο του 2024 και
σχεδιάστηκε εξαρχής για
τις ανάγκες των
τραπεζών, διασφαλίζοντας
ότι κάθε συμμετέχων
βλέπει μόνο τις
συναλλαγές στις οποίες
εμπλέκεται.
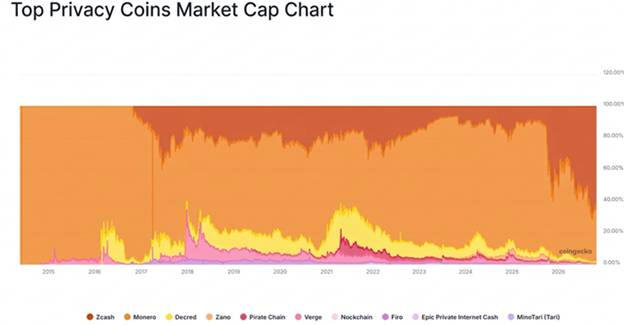
Η 21shares
υπολογίζει την αξία του
τομέα της ιδιωτικότητας
σε περίπου 35 δισ.
δολάρια, εκ των οποίων
τα 24 δισ. αντιστοιχούν
στο Zcash.
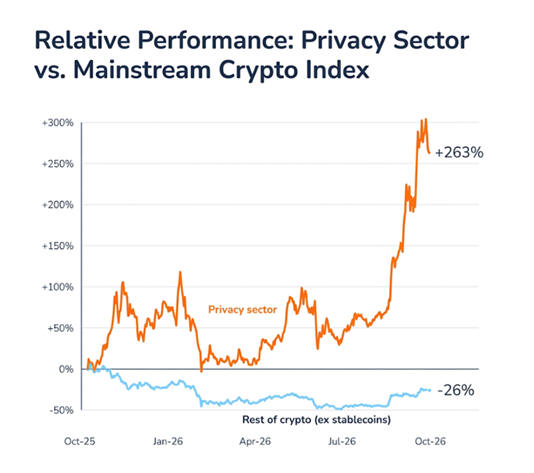
Παρά τη σημαντική άνοδό
του, ο κλάδος
αντιπροσωπεύει μόλις το
1,4% περίπου της
συνολικής αγοράς
κρυπτονομισμάτων,
εξαιρουμένων των
stablecoins.
Η ανάγκη για
χρηματοοικονομική
ιδιωτικότητα συναντά τη
θεσμική ζήτηση
Για τα χρηματοπιστωτικά
ιδρύματα, η πλήρης
διαφάνεια των δημόσιων
blockchains
αποτελεί πρακτικό
εμπόδιο. Καμία τράπεζα
δεν θα ήθελε να
πραγματοποιεί συναλλαγές
σε ένα δίκτυο όπου οι
ανταγωνιστές της μπορούν
να παρακολουθούν σε
πραγματικό χρόνο τις
θέσεις της και να
προβλέπουν τις εντολές
της.
Αντίστοιχο πρόβλημα
αντιμετωπίζουν και οι
επιχειρήσεις, καθώς η
δημόσια εμφάνιση
πληρωμών μισθοδοσίας,
συναλλαγών με
προμηθευτές και κινήσεων
διαχείρισης διαθεσίμων
θα αποκάλυπτε ευαίσθητες
εμπορικές πληροφορίες.
Ακόμη και οι ιδιώτες
έχουν λόγους να
επιδιώκουν την προστασία
των οικονομικών τους
δεδομένων. Η δημόσια
εμφάνιση ενός υπολοίπου
μπορεί να καταστήσει τον
κάτοχό του ευκολότερο
στόχο για χάκερ,
απατεώνες και, όλο και
περισσότερο, για
περιστατικά φυσικής
κλοπής.
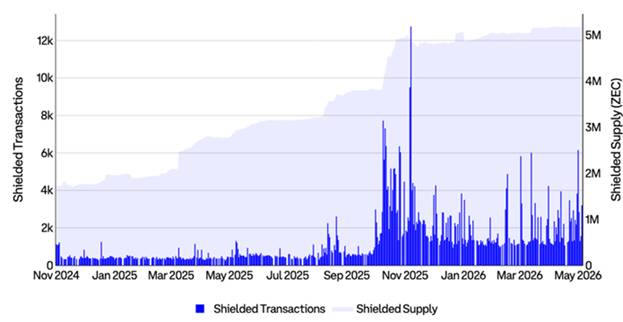
Τα στοιχεία χρήσης
δείχνουν ότι η ζήτηση
για ιδιωτικότητα δεν
αποτελεί αποκλειστικά
κερδοσκοπικό φαινόμενο.
Στο δίκτυο του
Zcash,
οι χρήστες μπορούν να
μεταφέρουν τα νομίσματά
τους σε ειδικές
προστατευμένες δεξαμενές
(shielded
pools),
στις οποίες τα υπόλοιπα
και οι συναλλαγές δεν
είναι δημόσια ορατά.
Η 21shares
εκτιμά ότι το 28% του
συνόλου των ZEC
που βρίσκονται σε
κυκλοφορία είναι πλέον
αποθηκευμένο σε αυτές
τις δεξαμενές, έναντι
μόλις 9% το 2023.
Επιπλέον, τα νομίσματα
που μεταφέρονται εκεί
τείνουν να παραμένουν,
γεγονός που υποδηλώνει
ότι αρκετοί κάτοχοι
αποδίδουν πραγματική
αξία στην προστασία της
ιδιωτικότητας και δεν
περιορίζονται σε μια
απλή κερδοσκοπική
τοποθέτηση.
Διευρύνεται παράλληλα
και η πρόσβαση των
επενδυτών στο
συγκεκριμένο περιουσιακό
στοιχείο. Τον Αύγουστο,
η Grayscale
λάνσαρε το πρώτο
ETF
άμεσης έκθεσης στο
Zcash
στις ΗΠΑ, επιτρέποντας
σε παραδοσιακούς
επενδυτές να αποκτήσουν
έκθεση στο ZEC
χωρίς να χρειάζεται να
κατέχουν απευθείας το
κρυπτονόμισμα.
Έως τα τέλη Οκτωβρίου,
το συγκεκριμένο
ETF
είχε συγκεντρώσει
περισσότερα από 750
εκατ. δολάρια σε
ενεργητικό,
δημιουργώντας μία ακόμη
πηγή ζήτησης για το
token.
Την ίδια στιγμή, η
ευρύτερη ανάπτυξη της
αγοράς
tokenisation
ενισχύει τη σημασία της
ιδιωτικότητας. Η
McKinsey
εκτιμά ότι η αξία των
tokenised
χρηματοοικονομικών
περιουσιακών στοιχείων,
εξαιρουμένων των
κρυπτονομισμάτων και των
stablecoins,
θα μπορούσε να φθάσει
περίπου τα 2 τρισ.
δολάρια έως το 2030 στο
βασικό της σενάριο, ενώ
σε ένα πιο αισιόδοξο
σενάριο θα μπορούσε να
αγγίξει τα 4 τρισ.
δολάρια.
Κάθε ομόλογο, μετοχή ή
επενδυτικό κεφάλαιο που
μεταφέρεται στο
blockchain
επαναφέρει το ίδιο
ερώτημα: ποιος έχει τη
δυνατότητα να
παρακολουθεί τη
συναλλαγή;
Όσο περισσότερο το
παραδοσιακό
χρηματοπιστωτικό σύστημα
υιοθετεί την τεχνολογία
blockchain,
τόσο περισσότερο η
εμπιστευτικότητα των
συναλλαγών μετατρέπεται
από προαιρετικό
χαρακτηριστικό σε βασική
λειτουργική απαίτηση.
Οι τρεις βασικές
κατηγορίες της αγοράς
Η επενδυτική έκθεση στον
τομέα της ιδιωτικότητας
μέσω blockchain
διαμορφώνεται μέσα από
τρεις διαφορετικές
κατηγορίες.
Η πρώτη περιλαμβάνει τα
εξειδικευμένα
privacy
coins,
όπως το Zcash
και το Monero,
τα οποία
διαπραγματεύονται σε
ανταλλακτήρια
κρυπτονομισμάτων.
Πρόκειται για την πιο
άμεση μορφή επενδυτικής
έκθεσης στην τεχνολογία
προστασίας της
ιδιωτικότητας, με λύσεις
που έχουν δοκιμαστεί
στην πράξη για
περισσότερο από μία
δεκαετία. Είναι, ωστόσο,
και η κατηγορία που
βρίσκεται περισσότερο
στο επίκεντρο των
ρυθμιστικών περιορισμών.
Αρκετά μεγάλα
ανταλλακτήρια έχουν
σταματήσει να προσφέρουν
τέτοια κρυπτονομίσματα
από το 2024. Η
OKX
αφαίρεσε από τις
συναλλαγές τα
Monero
και Zcash,
ενώ η Binance
διέκοψε τη
διαπραγμάτευση του
Monero,
περιορίζοντας τη
ρευστότητα και την
πρόσβαση των επενδυτών.
Η δεύτερη κατηγορία
αφορά τις θεσμικές
υποδομές, με βασικό
εκπρόσωπο το
Canton
Network
και το
δικό του
token,
το Canton
Coin
(CC).
Σε αυτή την περίπτωση,
τα περιουσιακά στοιχεία
που ανταλλάσσονται δεν
είναι απλώς
κρυπτονομίσματα, αλλά
tokenised
τίτλοι, ενώ η προστασία
της ιδιωτικότητας είναι
ενσωματωμένη στον
σχεδιασμό του δικτύου.
Η υιοθέτηση έχει ήδη
περάσει σε πρακτικό
επίπεδο. Η
JPMorgan
μεταφέρει το καταθετικό
token
JPM
Coin
στο δίκτυο, η
Broadridge
λειτουργεί εκεί την
πλατφόρμα συναλλαγών
repos,
ενώ η DTCC
έχει πλέον θέσει σε
λειτουργία τη δική της
υπηρεσία
tokenisation.
Σύμφωνα με την
Blockworks
Research,
η πλατφόρμα της
Broadridge
επεξεργάζεται από μόνη
της συναλλαγές άνω των 8
τρισ. δολαρίων τον μήνα
μέσω του Canton.
Το μέγεθος αυτό
χρειάζεται, ωστόσο,
προσεκτική ερμηνεία. Το
μεγαλύτερο μέρος αφορά
συμφωνίες επαναγοράς (repos),
δηλαδή πολύ
βραχυπρόθεσμα δάνεια που
εξασφαλίζονται με
κρατικά ομόλογα. Επειδή
τα ίδια ομόλογα μπορούν
να δανείζονται ξανά και
ξανά, σε καθημερινή
βάση, η αξία τους
προσμετράται
επανειλημμένα στον
συνολικό όγκο
συναλλαγών.
Η πραγματική αξία των
tokenised
περιουσιακών στοιχείων
που διακρατούνται στο
δίκτυο είναι αισθητά
χαμηλότερη και
υπολογίζεται σε περίπου
367 δισ. δολάρια,
σύμφωνα με στοιχεία της
RWA.xyz.
Παράλληλα, οι κάτοχοι
του CC
αποκομίζουν μόνο
περιορισμένο όφελος από
αυτή την οικονομική
δραστηριότητα, καθώς η
σύνδεση της χρήσης του
δικτύου με την αξία του
token
περνά κυρίως μέσα από
τις προμήθειες που
καταβάλλουν οι τράπεζες
για τη χρήση του.
Η τρίτη κατηγορία
περιλαμβάνει τα γενικής
χρήσης
blockchains,
όπως το Ethereum,
το Solana
και το NEAR,
τα οποία έχουν εντάξει
τις εμπιστευτικές
συναλλαγές στα
μελλοντικά σχέδιά τους.
Τα δίκτυα αυτά διαθέτουν
ήδη μεγάλη βάση χρηστών
και αντιμετωπίζουν σαφώς
μικρότερο ρυθμιστικό
στίγμα σε σχέση με τα
εξειδικευμένα
privacy
coins.
Το μειονέκτημά τους
είναι ότι η ιδιωτικότητα
αποτελεί ένα μόνο από τα
πολλά χαρακτηριστικά
τους και δύσκολα θα
αποτελέσει τον βασικό
παράγοντα που θα
καθορίζει την αξία των
αντίστοιχων
tokens.
Από τις τρεις
κατηγορίες, οι θεσμικές
υποδομές εμφανίζουν τη
μεγαλύτερη ανθεκτικότητα
της ζήτησης, καθώς η
εμπιστευτικότητα
αποτελεί απαραίτητη
προϋπόθεση για τη
λειτουργία των τραπεζών
στο blockchain.
Ωστόσο, σε αυτή την
περίπτωση η σύνδεση
μεταξύ της υιοθέτησης
της τεχνολογίας και της
αξίας του token
είναι η ασθενέστερη. Οι
τράπεζες χρησιμοποιούν
το Canton
για τις υποδομές του και
δεν έχουν λόγο να
διακρατούν CC
πέρα από την κάλυψη των
σχετικών προμηθειών.
Το Zcash
καταλαμβάνει μια
ενδιαφέρουσα ενδιάμεση
θέση. Η προαιρετική
προστασία της
ιδιωτικότητας, σε
συνδυασμό με τη
δυνατότητα παροχής
κλειδιών προβολής σε
τρίτους, το φέρνει πιο
κοντά στο μοντέλο που θα
μπορούσαν να αποδεχθούν
οι ρυθμιστικές αρχές, σε
σύγκριση με την εξ
ορισμού ανωνυμία του
Monero.
Επιπλέον, σε αντίθεση με
το Canton,
η χρήση του Zcash
συνδέεται άμεσα με τη
ζήτηση για το ίδιο το
token,
καθώς όποιος θέλει να
αξιοποιήσει τις
δυνατότητες
ιδιωτικότητας του
δικτύου πρέπει να
κατέχει ZEC.
Το βασικό εμπόδιο είναι
ότι η ευρωπαϊκή
νομοθεσία δεν
αναγνωρίζει σήμερα αυτή
τη διάκριση με τρόπο που
να εξασφαλίζει
διαφορετική μεταχείριση.
Το παράδοξο της
συμμόρφωσης: Η
ιδιωτικότητα που
χρειάζονται οι τράπεζες
και οι περιορισμοί των
ρυθμιστικών αρχών
Η αυξανόμενη ζήτηση για
χρηματοοικονομική
ιδιωτικότητα εμφανίζεται
σε μια ιδιαίτερα δύσκολη
συγκυρία για τα
privacy
coins.
Οι τράπεζες χρειάζονται
εμπιστευτικότητα για να
προστατεύουν τους
πελάτες, τις επενδυτικές
τους θέσεις και τις
συναλλαγές τους. Από την
άλλη πλευρά, οι
εποπτικές αρχές απαιτούν
επαρκή διαφάνεια ώστε να
μπορούν να εφαρμόζουν
τους κανόνες κατά του
ξεπλύματος χρήματος.
Έτσι, η ίδια τεχνολογία
που καθιστά ένα
blockchain
ελκυστικό για τους
θεσμικούς επενδυτές
μπορεί ταυτόχρονα να
δυσκολεύει την πρόσβασή
του σε ρυθμιζόμενα
χρηματοπιστωτικά
κανάλια.
Από τον Ιούλιο του 2027,
ο ευρωπαϊκός Κανονισμός
για την Καταπολέμηση της
Νομιμοποίησης Εσόδων από
Παράνομες Δραστηριότητες
(Anti-Money
Laundering
Regulation)
θα απαγορεύει στους
παρόχους υπηρεσιών
κρυπτοστοιχείων να
διαχειρίζονται νομίσματα
που ενισχύουν την
ανωνυμία ή να διατηρούν
ανώνυμους λογαριασμούς.
Η εξέλιξη αυτή
αναμένεται να οδηγήσει
αρκετά ανταλλακτήρια που
εξυπηρετούν Ευρωπαίους
πελάτες στην αφαίρεση
των Monero
και Zcash
από τις πλατφόρμες τους
πριν από την έναρξη
ισχύος των περιορισμών.
Πρόσθετη πίεση ασκεί ο
λεγόμενος κανόνας
μεταφοράς πληροφοριών (Travel
Rule)
της Ομάδας
Χρηματοοικονομικής
Δράσης (FATF),
του διεθνούς οργανισμού
που καθορίζει τα πρότυπα
για την καταπολέμηση του
ξεπλύματος χρήματος. Ο
κανόνας απαιτεί από τις
πλατφόρμες
κρυπτονομισμάτων να
ανταλλάσσουν στοιχεία
ταυτοποίησης του
αποστολέα και του
παραλήπτη σε κάθε
μεταφορά.
Για τις τράπεζες,
οποιαδήποτε σύνδεση με
δραστηριότητες
ξεπλύματος χρήματος ή
αποφυγής κυρώσεων
συνιστά σοβαρό κίνδυνο
για τη φήμη τους, τον
οποίο οι περισσότερες
δεν είναι διατεθειμένες
να αναλάβουν.
Η Ελβετία προσφέρει ένα
χρήσιμο ιστορικό
παράδειγμα. Το τραπεζικό
απόρρητο διατηρήθηκε για
δεκαετίες, αλλά δέχθηκε
αυξανόμενες πιέσεις
καθώς ενισχύθηκαν οι
διεθνείς προσπάθειες
κατά της διασυνοριακής
φοροδιαφυγής.
Το 2018, η Ελβετία
ξεκίνησε την αυτόματη
ανταλλαγή πληροφοριών
για χρηματοοικονομικούς
λογαριασμούς με τις
φορολογικές αρχές άλλων
χωρών. Εάν η
εμπιστευτικότητα στο
blockchain
δεν επιτρέπει στις
εποπτικές αρχές να έχουν
πρόσβαση στις
απαραίτητες πληροφορίες,
ενδέχεται να βρεθεί
αντιμέτωπη με ανάλογες
πιέσεις και
περιορισμούς.
Υψηλή μεταβλητότητα και
τεχνολογικοί κίνδυνοι
Οι κίνδυνοι για την
αγορά δεν περιορίζονται
στο ρυθμιστικό
περιβάλλον. Ο κλάδος
παραμένει μικρός και
ιδιαίτερα
συγκεντρωμένος, καθώς το
Zcash
αντιπροσωπεύει από μόνο
του περίπου τα δύο τρίτα
της συνολικής αξίας του.
Επιπλέον, η
μεταβλητότητα είναι
εξαιρετικά υψηλή.
Σύμφωνα με στοιχεία της
Crypto
Briefing,
το ZEC
υποχώρησε από τα υψηλά
των περίπου 1.680
δολαρίων στα τέλη
Σεπτεμβρίου σε περίπου
1.050 δολάρια στα μέσα
Οκτωβρίου.
Ένα διαφορετικό ζήτημα
αφορά τον τρόπο με τον
οποίο η υιοθέτηση της
τεχνολογίας μεταφράζεται
σε αξία για τα ίδια τα
tokens.
Η θεσμική χρήση υποδομών
προστασίας της
ιδιωτικότητας μπορεί να
αυξάνεται σημαντικά,
χωρίς αυτό να
συνεπάγεται απαραίτητα
αντίστοιχη άνοδο για τα
συνδεδεμένα
κρυπτονομίσματα.
Υπάρχει, τέλος, και ο
τεχνολογικός κίνδυνος, ο
οποίος είναι δυσκολότερο
να εντοπιστεί. Τα
σφάλματα στα συστήματα
αποδείξεων μηδενικής
γνώσης μπορεί να
παραμένουν αόρατα,
ακριβώς επειδή τα
δεδομένα που
προστατεύουν δεν είναι
δημόσια προσβάσιμα.
Τον Μάιο του 2026, ένας
ερευνητής εντόπισε ένα
κενό ασφαλείας στην
κύρια προστατευμένη
δεξαμενή του
Zcash,
το οποίο υπήρχε από το
2022 και θα μπορούσε
θεωρητικά να είχε
επιτρέψει τη δημιουργία
πλαστών νομισμάτων χωρίς
να γίνει αντιληπτή.
Σύμφωνα με το
Decrypt,
η τιμή του ZEC
υποχώρησε κατά 38% μετά
τη δημοσιοποίηση του
προβλήματος, ενώ το
δίκτυο εισήγαγε μια
εντελώς νέα
προστατευμένη δεξαμενή
με την αναβάθμιση του
Ιουλίου. Αντίστοιχο κενό
ασφαλείας είχε διορθωθεί
και το 2019.
Ένας ακόμη
μακροπρόθεσμος κίνδυνος
είναι η ενσωμάτωση
λειτουργιών
ιδιωτικότητας απευθείας
σε μεγάλα δίκτυα, όπως
το Ethereum
και το Solana.
Εάν αυτό συμβεί, τα
εξειδικευμένα
projects
ενδέχεται να χάσουν το
ανταγωνιστικό
πλεονέκτημα και το
επενδυτικό
premium
που διαθέτουν σήμερα.
Συμπέρασμα
Η ιδιωτικότητα στις
συναλλαγές μέσω
blockchain
εξελίσσεται σε βασική
προϋπόθεση για την
είσοδο του παραδοσιακού
χρηματοπιστωτικού
συστήματος στην αγορά
των ψηφιακών
περιουσιακών στοιχείων.
Ωστόσο, το μοντέλο που
φαίνεται να αποκτά
θεσμική αποδοχή δεν
είναι η απόλυτη
ανωνυμία, αλλά η
ελεγχόμενη
εμπιστευτικότητα.
Οι τράπεζες
χρησιμοποιούν ήδη
τέτοιες υποδομές σε
σημαντική κλίμακα μέσω
του Canton
Network,
ενώ η πρόσφατη έναρξη
της υπηρεσίας
tokenisation
της DTCC
επιβεβαιώνει την
κατεύθυνση προς την
οποία κινείται η αγορά.
Αντίθετα, τα
κρυπτονομίσματα που
προσφέρουν πλήρη
ανωνυμία αντιμετωπίζουν
ένα πολύ πιο δύσκολο
μέλλον, καθώς οι
ευρωπαϊκές ρυθμιστικές
αρχές προετοιμάζουν
περιορισμούς που θα
δυσχεράνουν την παρουσία
τους στη ρυθμιζόμενη
αγορά από το 2027.
Ο κλάδος φαίνεται έτσι
να χωρίζεται σε δύο
διαφορετικές
κατευθύνσεις: από τη
μία, την ελεγχόμενη
ιδιωτικότητα για τις
ανάγκες των θεσμικών
επενδυτών και, από την
άλλη, την ανωνυμία που
απευθύνεται κυρίως σε
ιδιώτες χρήστες.
Η πρώτη κατηγορία
εμφανίζει πιο σταθερές
προοπτικές, καθώς οι
τράπεζες δύσκολα θα
μεταφέρουν τις
δραστηριότητές τους στο
blockchain
χωρίς εγγυήσεις
εμπιστευτικότητας. Η
δεύτερη θα βρεθεί
αντιμέτωπη με
αυστηρότερους
περιορισμούς, αν και η
ζήτηση των ιδιωτών για
οικονομική ιδιωτικότητα
είναι πιθανό να
παραμείνει.
Οι επόμενοι μήνες θα
είναι καθοριστικοί για
την πορεία του κλάδου.
Το ενδιαφέρον θα
επικεντρωθεί στην αύξηση
των συναλλαγών της
DTCC
μέσω του Canton,
στη συνέχιση της ανόδου
του ποσοστού των
ZEC
που βρίσκονται σε
προστατευμένες δεξαμενές
και, κυρίως, στον τρόπο
με τον οποίο θα
εφαρμοστούν στην πράξη
οι νέοι ευρωπαϊκοί
κανόνες από το 2027.
|