|
Οι παρεμβάσεις του
Treasury
δεν σταματούν την άνοδο
Το αμερικανικό υπουργείο
Οικονομικών αύξησε
πρόσφατα το μέγεθος ενός
βασικού προγράμματος
επαναγορών κρατικού
χρέους, σε μια
προσπάθεια να περιορίσει
τις πιέσεις στην αγορά.
Ωστόσο, το αποτέλεσμα
μέχρι στιγμής είναι
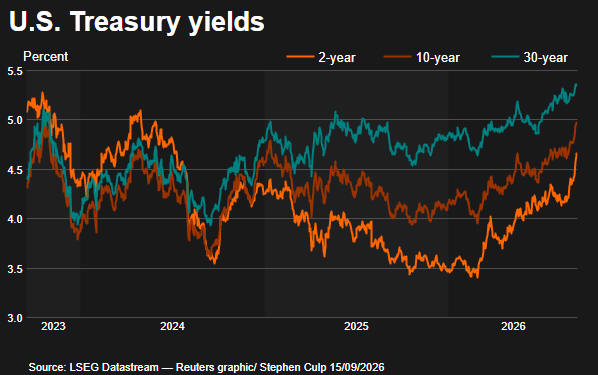
περιορισμένο. Η απόδοση
του 10ετούς
Treasury
ξεπέρασε το 5%, παρά τις
παρεμβάσεις, με τον
Bessent
να αποδίδει την άνοδο
κυρίως σε «παγκόσμιους
παράγοντες».
Το πρόβλημα είναι ότι οι
υψηλές αποδόσεις δεν
αυξάνουν μόνο το κόστος
χρηματοδότησης του
αμερικανικού Δημοσίου.
Μεταφέρονται στα
στεγαστικά δάνεια, στα
εταιρικά ομόλογα, στο
κόστος επενδύσεων και
τελικά στις
χρηματοοικονομικές
συνθήκες ολόκληρης της
οικονομίας.
Θα μπορούσε η Fed
να αγοράσει αμερικανικά
ομόλογα;
Εδώ βρίσκεται το πιο
ευαίσθητο σημείο της
συζήτησης.
Θεωρητικά, η Fed
διαθέτει πολύ μεγαλύτερη
«δύναμη πυρός» από το
υπουργείο Οικονομικών. Η
κεντρική τράπεζα μπορεί
να δημιουργήσει χρήμα
και να αγοράσει μεγάλης
κλίμακας ποσότητες
κρατικών ομολόγων, μέσω
της λεγόμενης
ποσοτικής χαλάρωσης (QE).
Ένα τέτοιο πρόγραμμα θα
μπορούσε να αυξήσει τη
ζήτηση για
Treasuries,
να περιορίσει τις
αποδόσεις και να μειώσει
το κόστος δανεισμού στην
οικονομία.
Στην πράξη, όμως, οι
περισσότεροι αναλυτές
της αγοράς θεωρούν ότι
μια τέτοια παρέμβαση
είναι απίθανη, εκτός εάν
η αγορά οδηγηθεί σε
πραγματική κατάσταση
χρηματοπιστωτικής
πίεσης.
Ο βασικός λόγος είναι η
ανεξαρτησία της
Fed.
Το προηγούμενο του 1951
Η αγορά κρατικών
ομολόγων έχει
αντιμετωπίσει παρόμοιο
ζήτημα στο παρελθόν.
Κατά τη διάρκεια και
μετά τον Β΄ Παγκόσμιο
Πόλεμο, η Fed
είχε ουσιαστικά βοηθήσει
το υπουργείο Οικονομικών
να διατηρεί χαμηλό το
κόστος δανεισμού. Η
κατάσταση αυτή άλλαξε με
τη συμφωνία
Treasury-Fed
Accord
του 1951,
η οποία αποκατέστησε
σαφέστερο διαχωρισμό
μεταξύ της διαχείρισης
του δημόσιου χρέους και
της νομισματικής
πολιτικής.
Μια νέα αγορά ομολόγων
με πρωτοβουλία του
Treasury
θα μπορούσε να θεωρηθεί
επιστροφή σε ένα μοντέλο
όπου η νομισματική
πολιτική χρησιμοποιείται
για να μειωθεί το κόστος
χρηματοδότησης του
Δημοσίου.
Αυτό θα ερχόταν σε
αντίθεση με τη σημερινή
προσπάθεια της
Fed
να περιορίσει τον
πληθωρισμό και να
επαναφέρει τον ρυθμό
αύξησης των τιμών στον
στόχο του 2%.
Η Fed
δεν θέλει μεγαλύτερο
ισολογισμό
Υπάρχει και ένας
δεύτερος λόγος.
Μια μεγάλης κλίμακας
αγορά κρατικών ομολόγων
θα οδηγούσε σε σημαντική
αύξηση του ισολογισμού
της Fed.
Αυτό θα ήταν αντίθετο με
την κατεύθυνση που έχει
δείξει ο πρόεδρος της
Fed,
Kevin
Warsh,
ο οποίος έχει εκφράσει
την επιθυμία για
μικρότερο συνολικό
μέγεθος του ισολογισμού
της κεντρικής τράπεζας.
Η Fed
έχει ήδη χρησιμοποιήσει
την ποσοτική χαλάρωση σε
δύο μεγάλες περιόδους —
κατά τη χρηματοπιστωτική
κρίση του 2007-2009 και
κατά την πανδημία — και
οι αγορές ομολόγων
πράγματι συνέβαλαν τότε
στην αποκλιμάκωση των
πιέσεων και στη μείωση
του κόστους
χρηματοδότησης.
Σήμερα, όμως, το
οικονομικό περιβάλλον
είναι διαφορετικό: η
Fed
προσπαθεί να
αντιμετωπίσει
υψηλό πληθωρισμό,
όχι αποπληθωριστικές
πιέσεις.
Η άνοδος των αποδόσεων
δεν θεωρείται απαραίτητα
«πρόβλημα»
Ένα ακόμη σημαντικό
στοιχείο είναι ότι στους
κόλπους της ίδιας της
Fed
δεν υπάρχει ομοφωνία πως
η άνοδος των αποδόσεων
αποτελεί δυσλειτουργία
της αγοράς που απαιτεί
παρέμβαση.
Ο πρόεδρος της
Federal
Reserve
Bank
of
New
York,
John
Williams,
έχει υποστηρίξει ότι η
άνοδος των αποδόσεων
αντανακλά σε σημαντικό
βαθμό τη δύναμη
της αμερικανικής
οικονομίας,
αλλά και τις πολύ υψηλές
επενδύσεις στην
τεχνολογία.
Με αυτή την οπτική, η
άνοδος των επιτοκίων δεν
αποτελεί απαραίτητα
ένδειξη ότι η αγορά
ομολόγων έχει «σπάσει».
Μπορεί να αποτελεί
φυσιολογική προσαρμογή
σε υψηλότερη ανάπτυξη,
αυξημένες επενδύσεις,
πληθωρισμό και
μεγαλύτερες ανάγκες
χρηματοδότησης του
Δημοσίου.
Το κρίσιμο τεστ θα είναι
οι επόμενες δημοπρασίες
Η αγορά θα παρακολουθεί
πλέον στενά τις επόμενες
δημοπρασίες αμερικανικού
χρέους.
Εάν το Treasury
αντιμετωπίσει σημαντικές
δυσκολίες στην
απορρόφηση της αυξημένης
προσφοράς ομολόγων ή
εμφανιστούν σοβαρές
δυσλειτουργίες στη
χρηματοπιστωτική αγορά,
τότε η πίεση προς τη
Fed
για παρέμβαση θα
μπορούσε να αυξηθεί.
Αυτό όμως αποτελεί
διαφορετικό σενάριο από
την απλή άνοδο των
αποδόσεων.
Η
Fed έχει στη διάθεσή της
εργαλεία για να
αντιμετωπίσει μια
πραγματική κρίση
ρευστότητας ή
δυσλειτουργία της
αγοράς, όμως η χρήση
τους για να μειωθεί
απλώς το κόστος
χρηματοδότησης του
αμερικανικού Δημοσίου θα
έθετε ένα πολύ
διαφορετικό ζήτημα.
Το
μεγάλο πρόβλημα είναι η
σύγκρουση στόχων
Η
σημερινή κατάσταση
δημιουργεί ένα ιδιαίτερα
δύσκολο δίλημμα για την
αμερικανική οικονομική
πολιτική.
Από
τη μία πλευρά, η
κυβέρνηση θα ήθελε
χαμηλότερες αποδόσεις
για να περιορίσει το
κόστος εξυπηρέτησης του
τεράστιου δημόσιου
χρέους και να μειώσει το
κόστος δανεισμού στην
οικονομία.
Από
την άλλη, η Fed έχει ως
βασική προτεραιότητα τη
σταθερότητα των τιμών
και μόλις προχώρησε σε
αύξηση του επιτοκίου
αναφοράς κατά 25
μονάδες βάσης, στο
3,75%-4%,
ακριβώς επειδή ο
πληθωρισμός παραμένει
αυξημένος.
Επομένως, η αγορά
βρίσκεται μπροστά σε μια
κρίσιμη ισορροπία:
η κυβέρνηση
θέλει χαμηλότερο κόστος
χρήματος, ενώ η Fed
χρειάζεται να διατηρήσει
την αξιοπιστία της στη
μάχη κατά του
πληθωρισμού.
Για
τους επενδυτές, το
κρίσιμο ερώτημα δεν
είναι μόνο εάν το 10ετές
θα παραμείνει πάνω από
το 5%. Είναι εάν η
άνοδος των αποδόσεων θα
συνεχιστεί χωρίς να
προκαλέσει πραγματική
πίεση στη
χρηματοπιστωτική αγορά.
Εάν
πρόκειται για προσαρμογή
σε ισχυρή ανάπτυξη,
υψηλές επενδύσεις,
πληθωρισμό και αυξημένες
ανάγκες χρηματοδότησης,
η Fed έχει μικρό λόγο να
παρέμβει.
Εάν
όμως η αγορά περάσει από
την ανοδική
προσαρμογή των αποδόσεων
σε κατάσταση
δυσλειτουργίας ή
χρηματοπιστωτικής πίεσης,
τότε το περιθώριο
παρέμβασης της κεντρικής
τράπεζας αλλάζει
δραστικά.
Και
αυτό είναι το πραγματικό
όριο που παρακολουθούν
πλέον οι αγορές
ομολόγων.
|