|
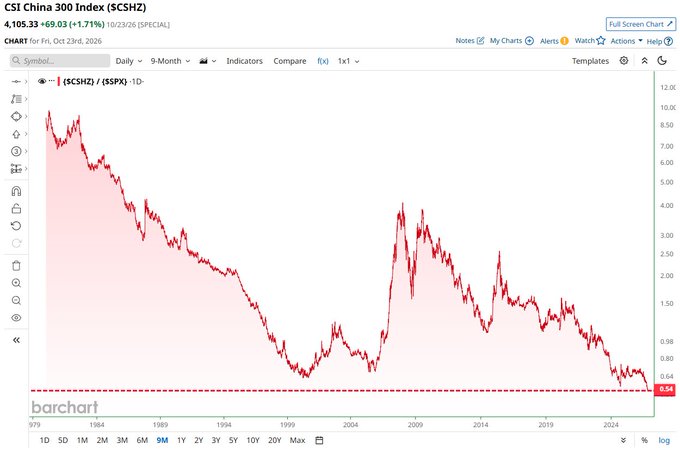
Μετά την παγκόσμια
χρηματοπιστωτική κρίση
του 2008, η κινεζική
αγορά κατέγραψε
διαδοχικές ανοδικές
αντιδράσεις, χωρίς να
καταφέρει να διατηρήσει
τα προηγούμενα υψηλά της
σε σχέση με την
αμερικανική. Η συνολική
τάση παρέμεινε καθοδική,
με νέες απώλειες να
καταγράφονται τα
τελευταία χρόνια.
Η εικόνα αυτή συνδέεται
με τις διαρθρωτικές
δυσκολίες της κινεζικής
οικονομίας, την κρίση
στην αγορά ακινήτων, την
υποτονική εγχώρια
κατανάλωση και τις
ανησυχίες για τις
προοπτικές κερδοφορίας
των επιχειρήσεων.
Παράλληλα, οι
γεωπολιτικές εντάσεις
και η αβεβαιότητα γύρω
από τις οικονομικές
πολιτικές του Πεκίνου
έχουν επηρεάσει τη
διάθεση των διεθνών
επενδυτών για ανάληψη
κινδύνου στην κινεζική
αγορά.
Γιατί οι αμερικανικές
μετοχές υπεραποδίδουν
Στην άλλη πλευρά του
Ατλαντικού, η
αμερικανική
χρηματιστηριακή αγορά
έχει επωφεληθεί από την
ισχυρή κερδοφορία
μεγάλων επιχειρήσεων,
την κυριαρχία των
τεχνολογικών κολοσσών
και τις προσδοκίες για
τις οικονομικές
εφαρμογές της τεχνητής
νοημοσύνης. Η μεγαλύτερη
συμμετοχή εταιρειών
τεχνολογίας και
ανάπτυξης στον S&P
500 έχει διαφοροποιήσει
την πορεία του σε σχέση
με τον CSI
300, ο οποίος αποτυπώνει
την πορεία των 300
μεγαλύτερων εταιρειών
που είναι εισηγμένες στα
χρηματιστήρια της
Σαγκάης και της Σεντζέν.
Η διαφορά δεν αφορά μόνο
τις επιδόσεις των δύο
οικονομιών, αλλά και τη
σύνθεση των
χρηματιστηριακών
δεικτών, τις προσδοκίες
για τα εταιρικά κέρδη
και τις αποτιμήσεις που
είναι διατεθειμένοι να
πληρώσουν οι επενδυτές.
Η ισχυρότερη παρουσία
αμερικανικών εταιρειών
που πρωταγωνιστούν στην
τεχνητή νοημοσύνη έχει
συμβάλει στη διαμόρφωση
διαφορετικών επενδυτικών
προοπτικών.
Νέες πιέσεις στην
κινεζική αγορά
Οι πρόσφατες εξελίξεις
επιβεβαιώνουν ότι η
κινεζική αγορά
εξακολουθεί να
αντιμετωπίζει σημαντικές
προκλήσεις. Στις 22
Οκτωβρίου 2026, ο
CSI
300 εισήλθε σε περιοχή
bear
market,
υποχωρώντας περισσότερο
από 20% από το υψηλό του
Ιουνίου, σύμφωνα με το
Reuters.
Οι πιέσεις συνδέονται με
τις ανησυχίες για το
χρέος, τον αποπληθωρισμό
και την αδύναμη εγχώρια
ζήτηση.
Η εξέλιξη αυτή
αναζωπυρώνει τα
ερωτήματα για το κατά
πόσο οι κινεζικές
μετοχές μπορούν να
ανακτήσουν μέρος των
απωλειών τους και να
περιορίσουν τη
μακροχρόνια υστέρηση
έναντι των ΗΠΑ.
Ωστόσο, η ιστορικά
χαμηλή σχετική επίδοση
δεν συνεπάγεται
αυτομάτως ότι επίκειται
αναστροφή της τάσης. Για
να αποκτήσει διάρκεια
μια πιθανή ανάκαμψη, θα
απαιτηθούν ενδείξεις
σταθεροποίησης της
εγχώριας ζήτησης,
βελτίωσης των εταιρικών
κερδών και ουσιαστικής
αντιμετώπισης των
προβλημάτων στην αγορά
ακινήτων. Η
αποτελεσματικότητα των
κυβερνητικών μέτρων
στήριξης θα αποτελέσει
επίσης καθοριστικό
παράγοντα.
Το βασικό συμπέρασμα του
διαγράμματος είναι ότι η
σχετική θέση των
κινεζικών μετοχών έναντι
των αμερικανικών έχει
επιδεινωθεί σε ιστορικά
ακραία επίπεδα. Η
εξέλιξη αυτή αναδεικνύει
το μέγεθος της απόκλισης
μεταξύ των δύο αγορών,
χωρίς να αποτελεί από
μόνη της ένδειξη ότι η
κινεζική αγορά βρίσκεται
κοντά σε σημείο καμπής.
|