|
Παράλληλα, τα πρόσφατα
στοιχεία για την
αμερικανική οικονομία
ενίσχυσαν τις προσδοκίες
ότι η Federal
Reserve
θα χρειαστεί να
διατηρήσει ή ακόμη και
να αυξήσει περαιτέρω τα
επιτόκια.
Το
5% αλλάζει τα δεδομένα
Η υπέρβαση του 5% από το
10ετές Treasury
αποτελεί ιδιαίτερα
σημαντικό ορόσημο.
Πρόκειται για επίπεδο
που έχει εμφανιστεί μόνο
σποραδικά τις τελευταίες
δεκαετίες και πλέον οι
αγορές αρχίζουν να
εξετάζουν ακόμη και το
ενδεχόμενο προσέγγισης
του 6%.
Όπως επισημαίνουν
αναλυτές, η άνοδος των
αποδόσεων δεν οφείλεται
σε έναν μόνο παράγοντα.
«Η συντριπτική
πλειονότητα της ανόδου
των αποδόσεων από τον
Μάρτιο έχει προέλθει από
τις αυξημένες προσδοκίες
για τη Fed,
ενώ το υπόλοιπο
οφείλεται σε συνδυασμό
υψηλότερων προσδοκιών
για την ανάπτυξη και
αυξημένων τιμών
πετρελαίου», ανέφερε ο
Gennadiy
Goldberg
της TD
Securities.
Η εικόνα αυτή είναι
ιδιαίτερα σημαντική,
διότι ένα υψηλότερο
yield
που προκαλείται από
ισχυρότερη ανάπτυξη
είναι διαφορετικό από
μια άνοδο που
προκαλείται αποκλειστικά
από φόβους για
ανεξέλεγκτο πληθωρισμό.
Στην παρούσα συγκυρία,
ωστόσο, οι δύο
παράγοντες φαίνεται να
συνυπάρχουν.
Ακριβότερα στεγαστικά
και μεγαλύτερο κόστος
για το Δημόσιο
Η άνοδος των αποδόσεων
έχει ήδη περάσει στην
πραγματική οικονομία.
Τα επιτόκια των 30ετών
στεγαστικών δανείων στις
ΗΠΑ βρίσκονται περίπου
στο 7%,
περίπου μία ποσοστιαία
μονάδα υψηλότερα από τα
επίπεδα πριν από τον
πόλεμο στη Μέση Ανατολή
και κοντά σε υψηλό
διετίας.
Όσο υψηλότερο είναι το
κόστος χρηματοδότησης,
τόσο μεγαλύτερη είναι
και η πίεση στα
νοικοκυριά, τις
επιχειρήσεις και κυρίως
στις κυβερνήσεις που
πρέπει να
αναχρηματοδοτούν
τεράστιους όγκους
χρέους.
Το πρόβλημα δεν αφορά
μόνο τις ΗΠΑ. Η
Γερμανία, για
παράδειγμα, αναμένει
ομοσπονδιακό δανεισμό
525,5 δισ. ευρώ
το 2026,
ποσό-ρεκόρ, ενώ η
απόδοση του γερμανικού
10ετούς Bund
έχει κινηθεί πάνω από το
3,6%, σε υψηλό 17 ετών.
Στην Ιαπωνία, η απόδοση
του 10ετούς κρατικού
ομολόγου έφθασε σε
επίπεδα που δεν είχαν
καταγραφεί από το
1996.
Το
μεγάλο ερώτημα για τις
μετοχές
Μέχρι σήμερα οι αγορές
μετοχών έχουν
απορροφήσει σχετικά καλά
την άνοδο των αποδόσεων.
Η ισχυρή ανάπτυξη, τα
υψηλά εταιρικά κέρδη και
οι τεράστιες επενδύσεις
στην τεχνητή νοημοσύνη
έχουν λειτουργήσει ως
αντίβαρο.
Όμως όσο υψηλότερα
ανεβαίνει το risk-free
rate,
τόσο δυσκολότερο γίνεται
να δικαιολογηθούν οι
υψηλές αποτιμήσεις των
μετοχών.
Ένα Treasury
με απόδοση άνω του 5%
προσφέρει πλέον στους
επενδυτές σημαντικό
εισόδημα χωρίς τον
πιστωτικό κίνδυνο μιας
εταιρικής επένδυσης.
Αυτό αυξάνει τον
ανταγωνισμό για το
επενδυτικό κεφάλαιο και
ανεβάζει το
προεξοφλητικό επιτόκιο
που χρησιμοποιείται για
την αποτίμηση των
μελλοντικών κερδών.
Το αποτέλεσμα είναι
ιδιαίτερα σημαντικό για
τις μετοχές υψηλής
αποτίμησης και μεγάλης
διάρκειας, όπου μεγάλο
μέρος της αξίας τους
βασίζεται σε κέρδη που
αναμένονται αρκετά
χρόνια στο μέλλον.
Το
παγκόσμιο sell-off των
ομολόγων
Η κίνηση δεν
περιορίζεται στις ΗΠΑ. Η
άνοδος των αμερικανικών
yields
λειτουργεί ως καταλύτης
για την παγκόσμια αγορά
κρατικού χρέους.
Ενδεικτικά
επίπεδα:
|
Αγορά
|
Απόδοση
|
Επίπεδο
|
|
ΗΠΑ 10ετές
|
5,20%
|
υψηλό πολυετίας
|
|
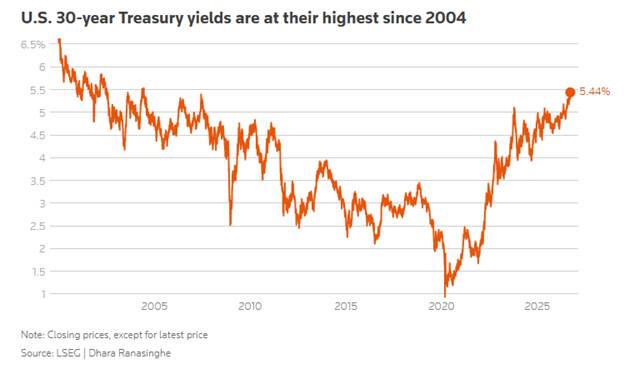
ΗΠΑ 30ετές
|
5,48%
|
υψηλότερο από το
2004
|
|
Γερμανία 10ετές
|
>3,60%
|
υψηλό 17 ετών
|
|
Ιαπωνία 10ετές
|
—
|
υψηλό από το
1996
|
Η εικόνα δείχνει ότι η
αγορά επανατιμολογεί
συνολικά το κόστος του
χρήματος.
Και αυτή είναι ίσως η
σημαντικότερη διάσταση
της σημερινής κίνησης:
δεν πρόκειται
απλώς για ένα
sell-off
στα Treasuries,
αλλά για μια ευρύτερη
αλλαγή στο παγκόσμιο
καθεστώς επιτοκίων.
Το
κρίσιμο σημείο είναι
πλέον η ταχύτητα
Η άνοδος των αποδόσεων
δεν σημαίνει αυτομάτως
ότι οι μετοχές πρέπει να
υποχωρήσουν. Η ισχυρή
ονομαστική ανάπτυξη στις
ΗΠΑ, η αύξηση των
εταιρικών κερδών και οι
επενδύσεις στην τεχνητή
νοημοσύνη μπορούν να
απορροφήσουν ένα μέρος
του υψηλότερου κόστους
κεφαλαίου.
Το πρόβλημα αρχίζει όταν
η άνοδος των
yields
γίνεται πολύ
γρήγορη και
ταυτόχρονα συμπιέζει τις
αποτιμήσεις, αυξάνει το
κόστος δανεισμού και
περιορίζει τη
ρευστότητα.
Σε αυτή την περίπτωση,
το 5% στο 10ετές
Treasury
παύει να είναι απλώς
ένας αριθμός στην αγορά
ομολόγων και γίνεται
παράγοντας που επηρεάζει
μετοχές,
στεγαστικά δάνεια,
εταιρικό δανεισμό,
κρατικούς
προϋπολογισμούς και
συναλλαγματικές
ισορροπίες.
Η επόμενη μεγάλη
δοκιμασία για τις
αγορές, επομένως, δεν
είναι μόνο εάν το 10ετές
θα παραμείνει πάνω από
το 5%. Είναι εάν η
άνοδος θα συνεχιστεί
προς το 5,5% ή
ακόμη και το 6%,
χωρίς αντίστοιχη
επιτάχυνση της
οικονομικής ανάπτυξης
και των εταιρικών
κερδών.
|