|
Πηγή: COMEX,
LME,
ING
Research
Οι επενδυτικές
ρευστοποιήσεις πιέζουν
τον χαλκό
Ο χαλκός βρίσκεται σε
τροχιά να καταγράψει μία
από τις μεγαλύτερες
εβδομαδιαίες πτώσεις της
τελευταίας δεκαετίας.
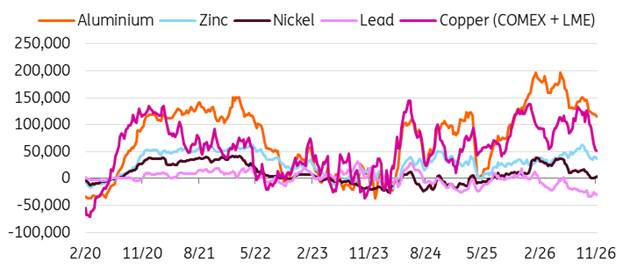
Η ING
εκτιμά ότι η ταχύτητα
της υποχώρησης οφείλεται
εν μέρει στην αποχώρηση
επενδυτών από τις
προηγούμενες ισχυρές
ανοδικές θέσεις τους. Οι
καθαρές αγοραστικές
θέσεις στο LME
και στο COMEX
έχουν περιοριστεί
σημαντικά, ενώ λιγότερο
αισιόδοξη έχει γίνει
συνολικά η επενδυτική
τοποθέτηση στην αγορά
μετάλλων.
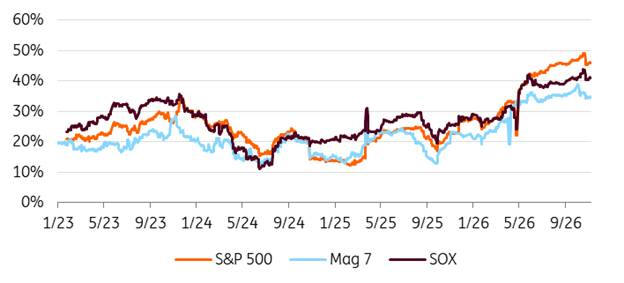
Παράλληλα, ο χαλκός
εμφανίζει πλέον
ισχυρότερη συσχέτιση με
τις χρηματιστηριακές
αγορές,
συμπεριλαμβανομένων των
μετοχών που σχετίζονται
με την τεχνητή
νοημοσύνη. Η σύνδεση με
την AI
επηρεάζει το επενδυτικό
κλίμα, ωστόσο η ζήτηση
για χαλκό δεν εξαρτάται
αποκλειστικά από την
κατασκευή κέντρων
δεδομένων. Οι επενδύσεις
στα ηλεκτρικά δίκτυα και
η ενεργειακή μετάβαση
εξακολουθούν να
αποτελούν σημαντικούς
παράγοντες στήριξης.
Ωστόσο, καθώς οι
επενδυτές μειώνουν την
έκθεσή τους σε
περιουσιακά στοιχεία που
συνδέονται με την
τεχνητή νοημοσύνη, ο
χαλκός καθίσταται
περισσότερο ευάλωτος
στις ίδιες πιέσεις
πωλήσεων.
Η συσχέτιση του χαλκού
με τις μετοχές έχει
αυξηθεί.
Πηγή: ING
Research
Η φυσική αγορά της Κίνας
εξακολουθεί να εμφανίζει
στενότητα προσφοράς
Η εικόνα αυτή διαφέρει
σημαντικά από τις
συνθήκες που επικρατούν
στη φυσική αγορά της
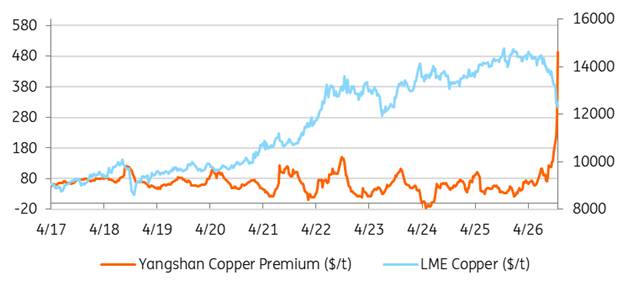
Κίνας. Τα αποθέματα
χαλκού στη Σαγκάη
βρίσκονται στα
χαμηλότερα επίπεδα από
τα τέλη του 2023, ενώ το
premium
του Yangshan
έφτασε αυτή την εβδομάδα
σε ιστορικό υψηλό, στα
500 δολάρια ανά τόνο.
Σύμφωνα με δημοσίευμα
του Bloomberg,
ποσότητες χαλκού από τις
ΗΠΑ προσφέρονται πλέον
σε αγοραστές στην Κίνα,
όπου η διαθεσιμότητα του
μετάλλου εξακολουθεί να
είναι περιορισμένη. Οι
όγκοι παραμένουν προς το
παρόν μικροί, ωστόσο η
εξέλιξη αυτή ενισχύει το
ενδεχόμενο μέρος του
χαλκού που είχε
συσσωρευτεί στις ΗΠΑ
ενόψει πιθανής επιβολής
δασμών να αρχίσει να
επιστρέφει στη διεθνή
αγορά.
Το υψηλό premium
του Yangshan
υπογραμμίζει τη
στενότητα στη φυσική
αγορά.
Πηγή: LME,
SMM,
ING
Research
Ο χαλκός ενδέχεται να
παραμείνει υπό πίεση εάν
συνεχιστεί η μείωση των
επενδυτικών θέσεων ή
επιδεινωθεί το
μακροοικονομικό
περιβάλλον. Ωστόσο, η
διόρθωση των τιμών
εξελίσσεται πολύ
ταχύτερα από την
επιδείνωση των συνθηκών
στη φυσική αγορά. Η
περιορισμένη
διαθεσιμότητα στην Κίνα
θα μπορούσε να προσφέρει
στήριξη στις τιμές όταν
υποχωρήσουν οι πιέσεις
από τις επενδυτικές
ρευστοποιήσεις.
Ο βασικός κίνδυνος αφορά
την επιστροφή
μεγαλύτερων ποσοτήτων
αμερικανικού χαλκού στη
διεθνή αγορά, εφόσον
εξασθενήσουν περαιτέρω
οι προσδοκίες για
επιβολή δασμών. Μια
τέτοια εξέλιξη θα
μπορούσε σταδιακά να
περιορίσει τη σημερινή
στενότητα προσφοράς σε
συγκεκριμένες περιοχές.
Η προσφορά αλουμινίου
παραμένει περιορισμένη
βραχυπρόθεσμα
Το αλουμίνιο ακολουθεί
την πτωτική πορεία του
ευρύτερου συμπλέγματος
μετάλλων, ωστόσο η άμεση
διαθεσιμότητα
εξακολουθεί να είναι
περιορισμένη.
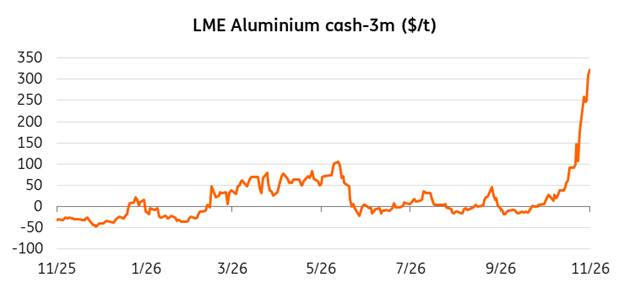
Η διαφορά μεταξύ της
τιμής άμεσης παράδοσης
και του συμβολαίου τριών
μηνών στο LME
έχει διευρυνθεί
σημαντικά, καταγράφοντας
έντονη κατάσταση
backwardation,
ενώ τα αποθέματα στο
χρηματιστήριο παραμένουν
σε ιστορικά χαμηλά
επίπεδα και αποτελούνται
σε μεγάλο βαθμό από
ρωσικής προέλευσης
μέταλλο. Αυτό περιορίζει
τη διαθεσιμότητα για
ορισμένους αγοραστές και
αναμένεται να
συγκρατήσει τις πιέσεις
στις τιμές
βραχυπρόθεσμα.
Την ίδια στιγμή, οι
επενδυτές έχουν
περιορίσει τις ανοδικές
θέσεις τους στο
αλουμίνιο, ακολουθώντας
την ευρύτερη τάση
απομόχλευσης στην αγορά
μετάλλων.
Οι προοπτικές σε
μεσοπρόθεσμο ορίζοντα
είναι λιγότερο ευνοϊκές.
Η παραγωγή στη Μέση
Ανατολή ανακάμπτει, ενώ
νέες παραγωγικές μονάδες
στην Ινδονησία τίθενται
σε λειτουργία. Η
ING
αναμένει ότι η αγορά θα
κινηθεί προς πλεόνασμα
το επόμενο έτος, εξέλιξη
που περιορίζει τις
πιθανότητες μιας
διατηρήσιμης ανάκαμψης
των τιμών.
Τα spreads
στο LME
υποδεικνύουν
περιορισμένη
διαθεσιμότητα αλουμινίου
για άμεση παράδοση.
Πηγή: LME,
ING
Research
Ο χρυσός πιέζεται από
τις υψηλότερες
προσδοκίες επιτοκίων
Ο χρυσός καταγράφει
πέντε συνεχόμενες
πτωτικές συνεδριάσεις
και υποχωρεί περίπου 9%
σε εβδομαδιαία βάση,
οδεύοντας προς τη
μεγαλύτερη εβδομαδιαία
πτώση από τον Μάρτιο.
Παράλληλα, η τιμή του
έχει υποχωρήσει στα
χαμηλότερα επίπεδα από
τον Σεπτέμβριο του 2025.
Η αλλαγή στο
μακροοικονομικό
περιβάλλον επιβαρύνει το
πολύτιμο μέταλλο, καθώς
οι υψηλότερες προσδοκίες
για τα επιτόκια και η
ενίσχυση του δολαρίου
περιορίζουν την
ελκυστικότητά του.
Επιπλέον, η πτώση των
μετοχών ενδέχεται να
έχει οδηγήσει ορισμένους
επενδυτές σε πωλήσεις
χρυσού προκειμένου να
εξασφαλίσουν ρευστότητα.
Η ING
εκτιμά ότι ο χρυσός θα
παραμείνει ευάλωτος όσο
οι προσδοκίες για τα
επιτόκια και το δολάριο
διατηρούνται σε υψηλά
επίπεδα. Η ζήτηση από
τις κεντρικές τράπεζες
εξακολουθεί να αποτελεί
σημαντικό μακροπρόθεσμο
παράγοντα στήριξης, με
την Κίνα να προσθέτει 26
τόνους στα αποθέματά της
τον Οκτώβριο.
Βραχυπρόθεσμα, ωστόσο,
οι μακροοικονομικές
εξελίξεις αναμένεται να
καθορίσουν την πορεία
του χρυσού.
Πηγή: ING
|

