|
Τι
είναι το private credit
και γιατί αναπτύσσεται
Η ιδιωτική πίστη αφορά
κυρίως δάνεια που
χορηγούνται από
επενδυτικά κεφάλαια
απευθείας σε
επιχειρήσεις, συνήθως
μικρού και μεσαίου
μεγέθους, οι οποίες δεν
είναι εισηγμένες στο
χρηματιστήριο και συχνά
διαθέτουν υψηλή
μόχλευση.
Τα δάνεια αυτά έχουν
κατά κανόνα κυμαινόμενο
επιτόκιο και όρους
αποπληρωμής
προσαρμοσμένους στις
ταμειακές ροές της
επιχείρησης. Σε αντίθεση
με την παραδοσιακή
τραπεζική χρηματοδότηση,
η αξιολόγηση μπορεί να
βασίζεται περισσότερο
στην ικανότητα της
εταιρείας να παράγει
μετρητά και λιγότερο σε
συμβατικούς δείκτες
κερδοφορίας.
Η αγορά έχει επεκταθεί
σημαντικά την τελευταία
δεκαετία, καθώς οι
επιχειρήσεις αναζητούν
εναλλακτικές πηγές
κεφαλαίων και οι
επενδυτές επιδιώκουν
υψηλότερες αποδόσεις και
διαφοροποίηση
χαρτοφυλακίου.
Το private
credit
χρηματοδοτεί πλέον ένα
ευρύ φάσμα
δραστηριοτήτων, από την
τεχνολογία και τα κέντρα
δεδομένων έως τις
υποδομές, τις
ανανεώσιμες πηγές
ενέργειας και την
υγειονομική περίθαλψη.
Είναι ιδιαίτερα
κατάλληλο για επενδύσεις
με μακρύ χρονικό
ορίζοντα, ενώ σε
ορισμένες περιπτώσεις
συνδυάζεται και με
συμμετοχή στο μετοχικό
κεφάλαιο των
επιχειρήσεων.
Η σημασία του είναι
ιδιαίτερα μεγάλη στον
κλάδο της τεχνολογίας.
Σύμφωνα με έρευνα της
Τράπεζας Διεθνών
Διακανονισμών (BIS),
σχεδόν τα μισά άμεσα
δάνεια που χορήγησαν
private
credit
funds
το 2025 κατευθύνθηκαν
στον τεχνολογικό τομέα,
συμπεριλαμβανομένων των
εταιρειών λογισμικού,
των κέντρων δεδομένων
και των υποδομών
τεχνητής νοημοσύνης.
Το
μέγεθος της αγοράς στις
ΗΠΑ
Σύμφωνα με τα στοιχεία
της Federal
Reserve,
το private
credit
αντιστοιχεί πλέον στο
17,3% του
συνόλου των δανείων
που έχουν χορηγηθεί στις
αμερικανικές μη
χρηματοοικονομικές
επιχειρήσεις και
παραμένουν ανεξόφλητα.
Η αγορά περιλαμβάνει
διαφορετικούς τύπους
επενδυτικών οχημάτων.
Περίπου το ένα τρίτο των
σχετικών δανείων
διαχειρίζεται από
αυστηρά κλειστά
κεφάλαια, ενώ ένα
αντίστοιχο ποσοστό
βρίσκεται σε κεφάλαια
που επιτρέπουν
περιοδικές ή υπό
προϋποθέσεις εξαγορές
μεριδίων. Το υπόλοιπο
βρίσκεται κυρίως σε μη
αμερικανικά
private
debt
funds
και σε οχήματα
τιτλοποίησης.
|
Δείκτης
|
Μερίδιο
|
|
Private
credit
στο συνολικό
χρέος των
αμερικανικών μη
χρηματοοικονομικών
επιχειρήσεων
|
7,1%
|
|
Private
credit
στα ανεξόφλητα
δάνεια προς τις
ίδιες
επιχειρήσεις
|
17,3%
|
|
Αυστηρά κλειστά
κεφάλαια
|
35%
|
|
Κεφάλαια με
δυνατότητα
περιοδικών
εξαγορών
|
36%
|
|
Μη αμερικανικά
private debt
funds
|
25%
|
|
Οχήματα
τιτλοποίησης
|
4%
|
Η διαφορά μεταξύ του
7,1% και του 17,3% έχει
σημασία: το
private
credit
αποτελεί σημαντικό τμήμα
της δανειακής
χρηματοδότησης των
επιχειρήσεων, αλλά
αντιπροσωπεύει μικρότερο
ποσοστό του συνολικού
εταιρικού χρέους, το
οποίο περιλαμβάνει και
άλλες μορφές
υποχρεώσεων.
Ποιοι βάζουν τα χρήματα
στα private credit funds
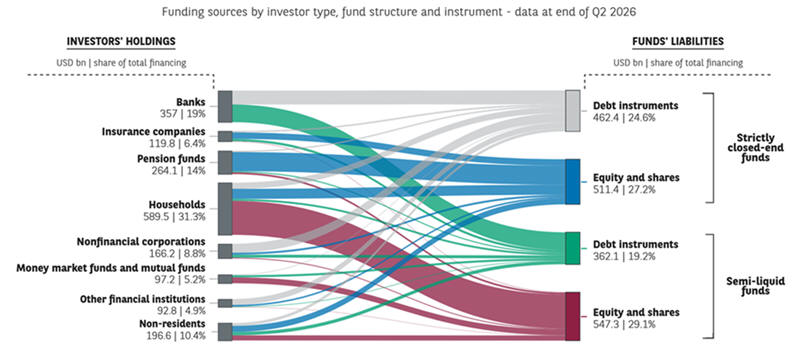
Η ανάλυση της BNP
Paribas
δείχνει ότι η
χρηματοδότηση των
ιδιωτικών πιστωτικών
κεφαλαίων δεν προέρχεται
από μία μόνο πηγή.
Αντίθετα, βασίζεται σε
ένα σύνθετο δίκτυο
χρηματοπιστωτικών
οργανισμών και
επενδυτών, στο οποίο
συμμετέχουν τόσο θεσμικά
κεφάλαια όσο και
νοικοκυριά.
Κατανομή της συνολικής
χρηματοδότησης των
private
credit
funds
στις ΗΠΑ
|
Πηγή
χρηματοδότησης
|
Μερίδιο
|
|
Νοικοκυριά
|
31%
|
|
Ασφαλιστικές
εταιρείες και
συνταξιοδοτικά
ταμεία
|
20%
|
|
Τράπεζες
|
19%
|
|
Λοιπές πηγές
|
30%
|
Τα νοικοκυριά αποτελούν
τη μεγαλύτερη επιμέρους
πηγή χρηματοδότησης, με
μερίδιο 31%. Ακολουθούν
οι ασφαλιστικές
εταιρείες και τα
συνταξιοδοτικά ταμεία με
20%, ενώ οι τράπεζες
αντιστοιχούν στο 19% της
συνολικής
χρηματοδότησης.
Η εικόνα αυτή
αναδεικνύει μια
σημαντική αλλαγή στον
τρόπο με τον οποίο
διοχετεύεται η πίστωση
στην αμερικανική
οικονομία. Η
χρηματοδότηση των
επιχειρήσεων δεν περνά
πλέον αποκλειστικά από
τους ισολογισμούς των
τραπεζών, αλλά μέσα από
ένα πολυεπίπεδο σύστημα
στο οποίο οι τράπεζες,
τα επενδυτικά κεφάλαια
και οι τελικοί επενδυτές
συνδέονται στενά μεταξύ
τους.
Ο
ρόλος των τραπεζών:
Χρηματοδοτούν τα ίδια τα
κεφάλαια
Παρότι το private
credit
συχνά παρουσιάζεται ως
εναλλακτική λύση
απέναντι στον τραπεζικό
δανεισμό, οι τράπεζες
παραμένουν βασικός
κρίκος της αλυσίδας
χρηματοδότησης.
Σύμφωνα με την ανάλυση
της BNP
Paribas,
οι τραπεζικές πιστώσεις
αντιστοιχούν στο 65% του
χρέους των
private
credit
funds.
Με άλλα λόγια, οι
τράπεζες δανείζουν σε
σημαντικό βαθμό τα ίδια
τα επενδυτικά κεφάλαια,
τα οποία στη συνέχεια
χορηγούν δάνεια σε
επιχειρήσεις.
Η πρακτική αυτή
επιμηκύνει την αλυσίδα
χρηματοπιστωτικής
διαμεσολάβησης: αντί η
τράπεζα να δανείζει
απευθείας μια
επιχείρηση, μπορεί να
χρηματοδοτεί ένα
επενδυτικό κεφάλαιο που
αναλαμβάνει τον δανεισμό
της.
Ένας παράγοντας που
ενδέχεται να ενισχύει
αυτή τη δραστηριότητα
είναι η χαμηλότερη
στάθμιση κινδύνου που
μπορεί να εφαρμόζεται σε
ορισμένες τραπεζικές
πιστώσεις προς τέτοια
επενδυτικά οχήματα, σε
σύγκριση με τα άμεσα
δάνεια προς μη
χρηματοοικονομικές
επιχειρήσεις.
Η εξέλιξη αυτή δεν
σημαίνει αυτομάτως ότι
οι τράπεζες έχουν
απαλλαγεί από τους
κινδύνους του εταιρικού
δανεισμού. Αντίθετα, ένα
μέρος της έκθεσης μπορεί
να παραμένει στο
τραπεζικό σύστημα, έστω
και αν η πίστωση
διοχετεύεται μέσω
ενδιάμεσων φορέων.
Ασφαλιστικές και
συνταξιοδοτικά ταμεία
αναζητούν αποδόσεις
Οι ασφαλιστικές
εταιρείες και τα
συνταξιοδοτικά ταμεία
αποτελούν επίσης
σημαντικούς επενδυτές
στην ιδιωτική πίστη.
Σύμφωνα με τη Fed,
αντιπροσωπεύουν περίπου
το 30% των μεριδίων που
έχουν εκδώσει τα αυστηρά
κλειστά private
credit
funds
και το 20% της συνολικής
χρηματοδότησής τους.
Για τους συγκεκριμένους
οργανισμούς, η ιδιωτική
πίστη προσφέρει τη
δυνατότητα
διαφοροποίησης των
χαρτοφυλακίων και
πρόσβασης σε αποδόσεις
που ενδέχεται να είναι
υψηλότερες από εκείνες
των παραδοσιακών
ομολόγων.
Ωστόσο, η υψηλότερη
δυνητική απόδοση
συνοδεύεται από
σημαντικούς κινδύνους.
Τα δάνεια μπορεί να
αφορούν επιχειρήσεις με
υψηλή μόχλευση, ενώ η
αποτίμησή τους δεν είναι
πάντα εύκολη, καθώς δεν
διαπραγματεύονται σε
οργανωμένες αγορές με
συνεχή διαμόρφωση τιμών.
Επιπλέον, η περιορισμένη
διαφάνεια, η συγκέντρωση
έκθεσης σε
συγκεκριμένους κλάδους
και η πολυπλοκότητα
ορισμένων δομών
χρηματοδότησης
δυσκολεύουν την έγκαιρη
αναγνώριση πιθανών
προβλημάτων.
Η
αυξανόμενη συμμετοχή των
νοικοκυριών δημιουργεί
κινδύνους ρευστότητας
Η ανάπτυξη κεφαλαίων που
επιτρέπουν περιοδικές
εξαγορές μεριδίων έχει
ανοίξει την αγορά του
private
credit
σε μεγαλύτερο αριθμό
ιδιωτών επενδυτών.
Τα νοικοκυριά κατέχουν
περίπου το 70% των
μετοχικών μεριδίων που
έχουν εκδώσει τα
κεφάλαια με δυνατότητα
περιοδικών εξαγορών,
καθώς και το 22% των
μεριδίων των αυστηρά
κλειστών κεφαλαίων.
Η διεύρυνση της
επενδυτικής βάσης
αυξάνει τη διαθέσιμη
χρηματοδότηση, αλλά
δημιουργεί και ένα
κρίσιμο ζήτημα: τη
ρευστότητα.
Τα δάνεια που κατέχουν
τα private
credit
funds
είναι κατά κανόνα
δύσκολο να πωληθούν
γρήγορα χωρίς σημαντική
έκπτωση. Αντίθετα,
ορισμένα επενδυτικά
οχήματα επιτρέπουν στους
επενδυτές να ζητούν την
εξαγορά των μεριδίων
τους σε συγκεκριμένα
χρονικά διαστήματα.
Αν πολλοί επενδυτές
ζητήσουν ταυτόχρονα να
αποσύρουν τα χρήματά
τους, τα κεφάλαια μπορεί
να βρεθούν αντιμέτωπα με
σημαντική πίεση. Αυτός ο
κίνδυνος έγινε πιο
ορατός στα τέλη του 2025
και στις αρχές του 2026,
όταν καταγράφηκε
σημαντικό κύμα αιτημάτων
εξαγοράς, εν μέσω
ανησυχιών για την έκθεση
στον κλάδο του
λογισμικού και την
ποιότητα των δανείων.
Η αδυναμία άμεσης
ρευστοποίησης των
υποκείμενων δανείων
μπορεί να δημιουργήσει
αναντιστοιχία μεταξύ της
ρευστότητας που
αναμένουν οι επενδυτές
και εκείνης που μπορούν
πραγματικά να προσφέρουν
τα κεφάλαια.
Οι
κίνδυνοι για τη
χρηματοπιστωτική
σταθερότητα
Η ανάπτυξη του
private
credit
έχει διευρύνει τις
διαθέσιμες πηγές
χρηματοδότησης για τις
επιχειρήσεις, αλλά έχει
ταυτόχρονα δημιουργήσει
νέες διασυνδέσεις μεταξύ
τραπεζών, ασφαλιστικών
εταιρειών,
συνταξιοδοτικών ταμείων
και νοικοκυριών.
Οι
βασικοί κίνδυνοι
αφορούν:
Την πιστωτική ποιότητα:
Πολλοί δανειολήπτες
διαθέτουν υψηλή μόχλευση
και μπορεί να
δυσκολευτούν να
εξυπηρετήσουν το χρέος
τους αν επιδεινωθούν οι
οικονομικές συνθήκες.
Την περιορισμένη
διαφάνεια:
Τα δάνεια δεν
διαπραγματεύονται
συνήθως σε οργανωμένες
αγορές, γεγονός που
δυσχεραίνει την
αποτίμηση και τη
σύγκριση του κινδύνου.
Τη συγκέντρωση σε
συγκεκριμένους κλάδους:
Η μεγάλη έκθεση στην
τεχνολογία, στο
λογισμικό και στις
υποδομές τεχνητής
νοημοσύνης μπορεί να
ενισχύσει τις απώλειες
αν οι προοπτικές των
συγκεκριμένων κλάδων
επιδεινωθούν.
Τον κίνδυνο ρευστότητας:
Τα αιτήματα εξαγοράς
μεριδίων μπορεί να
αυξηθούν απότομα, ενώ τα
δάνεια που κατέχουν τα
κεφάλαια δεν είναι
εύκολο να πωληθούν.
Τις διασυνδέσεις με τις
τράπεζες:
Η χρηματοδότηση των
ίδιων των private
credit
funds
από τις τράπεζες
σημαίνει ότι οι κίνδυνοι
δεν παραμένουν
αποκλειστικά εκτός του
παραδοσιακού τραπεζικού
συστήματος.
Η Τράπεζα της Γαλλίας
έχει επισημάνει ότι η
ανάπτυξη της ιδιωτικής
πίστης δημιουργεί
ζητήματα
χρηματοπιστωτικής
σταθερότητας, ιδίως λόγω
της υψηλής μόχλευσης,
της δυσκολίας αποτίμησης
των δανείων και των
αυξανόμενων κινδύνων
ρευστότητας.
Γιατί τα στοιχεία της
Fed έχουν ιδιαίτερη
σημασία
Η σημασία της νέας
ανάλυσης δεν
περιορίζεται στην
καταγραφή του μεγέθους
της αγοράς. Αναδεικνύει
κυρίως ποιοι
χρηματοδοτούν τελικά την
ανάπτυξή της και πόσο
στενά συνδέεται με το
ευρύτερο
χρηματοπιστωτικό
σύστημα.
Οι τράπεζες παρέχουν
σημαντικό μέρος του
δανεισμού προς τα
επενδυτικά κεφάλαια, οι
ασφαλιστικές και τα
συνταξιοδοτικά ταμεία
επενδύουν για να
ενισχύσουν τις αποδόσεις
τους, ενώ τα νοικοκυριά
έχουν αποκτήσει
μεγαλύτερη συμμετοχή
μέσω επενδυτικών
οχημάτων που προσφέρουν
περιοδική πρόσβαση στα
κεφάλαιά τους.
Αυτό σημαίνει ότι μια
ενδεχόμενη επιδείνωση
της ποιότητας των
δανείων ή μια απότομη
αύξηση των εξαγορών θα
μπορούσε να μεταδοθεί σε
περισσότερους φορείς από
όσους υποδηλώνει η
εικόνα μιας αγοράς που
λειτουργεί έξω από τις
παραδοσιακές τράπεζες.
Η ιδιωτική πίστη δεν
αποτελεί από μόνη της
ένδειξη επικείμενης
κρίσης. Η επέκτασή της,
όμως, καθιστά ακόμη πιο
σημαντική την
παρακολούθηση των
πιστωτικών κινδύνων, των
όρων χρηματοδότησης και
των αναγκών ρευστότητας.
Το βασικό συμπέρασμα
είναι ότι το
private
credit
έχει γίνει πλέον
ουσιαστικό κομμάτι της
αμερικανικής εταιρικής
χρηματοδότησης. Η
πρόκληση για τις
εποπτικές αρχές και τις
αγορές είναι να
κατανοήσουν καλύτερα τις
διασυνδέσεις του και να
διασφαλίσουν ότι η
ανάπτυξή του δεν θα
δημιουργήσει κινδύνους
που θα γίνουν ορατοί
μόνο όταν οι συνθήκες
επιδεινωθούν.
Πηγή: BNP Paribas
|