|
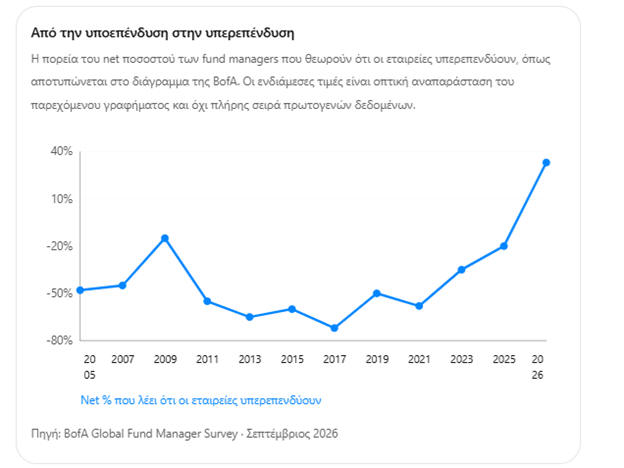
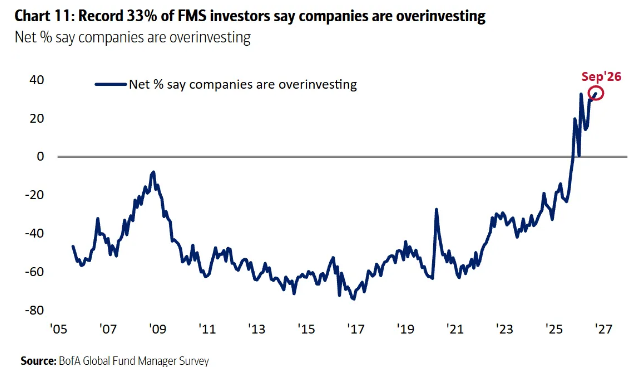
Πρόκειται για
net
percentage:
το ποσοστό όσων απαντούν
ότι οι επιχειρήσεις
υπερεπενδύουν
μείον το
ποσοστό όσων θεωρούν ότι
υποεπενδύουν.
Άρα το +33% σημαίνει ότι
υπάρχει μεγάλη καθαρή
πλειοψηφία προς την
πλευρά της άποψης ότι οι
επιχειρήσεις έχουν
περάσει σε επίπεδα
επενδύσεων υψηλότερα από
αυτά που θεωρούν
δικαιολογημένα.
Η έρευνα του Σεπτεμβρίου
περιέλαβε
190 fund
managers
με συνολικά περίπου $512
δισ. υπό διαχείριση
και πραγματοποιήθηκε
στις 4–10 Σεπτεμβρίου
2026. CANSLIM Research+1
Από το -70% στο +33%: η
αλλαγή είναι τεράστια
Το πιο εντυπωσιακό
στοιχείο του γραφήματος
δεν είναι μόνο η
τελευταία ένδειξη.
Είναι ολόκληρη η
διαδρομή.
Μετά την παγκόσμια
χρηματοπιστωτική κρίση,
το net ποσοστό βρισκόταν
για χρόνια βαθιά σε
αρνητικό έδαφος. Στα
μέσα της δεκαετίας του
2010 έφτασε περίπου στο
-70%.
Με απλά λόγια, τότε οι
επενδυτές έβλεπαν
περισσότερο το πρόβλημα
ως
υποεπένδυση.
Σήμερα βρισκόμαστε στο
+33%.
Η μεταβολή από το χαμηλό
σημείο είναι περίπου
100 μονάδες ποσοστού.
Το σημαντικό είναι η
αλλαγή καθεστώτος.
Για μεγάλο μέρος της
προηγούμενης δεκαετίας
το πρόβλημα ήταν:
«Δεν επενδύουν αρκετά».
Σήμερα η ερώτηση έχει
μετατραπεί σε:
«Μήπως επενδύουν πάρα
πολύ;»
Και η AI βρίσκεται στο
επίκεντρο
Δεν είναι δύσκολο να
καταλάβουμε γιατί η
συζήτηση έχει αλλάξει
τόσο γρήγορα.
Η παγκόσμια οικονομία
βρίσκεται μέσα σε έναν
τεράστιο κύκλο
επενδύσεων γύρω από την
τεχνητή νοημοσύνη.
Οι hyperscalers και οι
μεγάλες τεχνολογικές
εταιρείες επενδύουν σε:
data centers,
GPUs,
networking,
cloud infrastructure,
ενεργειακές υποδομές,
συστήματα ψύξης,
νέα chips,
AI models και software.
Το αποτέλεσμα είναι ένας
εξαιρετικά κεφαλαιοβόρος
επενδυτικός κύκλος.
Και ακριβώς εδώ
εμφανίζεται το παράδοξο.
Οι fund managers λένε:
«Οι εταιρείες πιθανώς
επενδύουν υπερβολικά.»
Αλλά ταυτόχρονα:
79% δεν περιμένει κάποια
μεγάλη AI
hyperscaler
να ανακοινώσει περικοπή
capex
μέσα στο 2026.
Το ποσοστό μάλιστα
αυξήθηκε από
71% τον Αύγουστο σε 79%
τον Σεπτέμβριο.
Halifax Investments+1
Γιατί συνεχίζουν να
επενδύουν αν φοβούνται
υπερεπένδυση;
Εδώ βρίσκεται το
πραγματικό οικονομικό
πρόβλημα.
Ας υποθέσουμε ότι
υπάρχουν πέντε μεγάλες
εταιρείες που
ανταγωνίζονται στην AI.
Κάθε μία γνωρίζει ότι
μπορεί να υπάρχει
κίνδυνος υπερβολικών
επενδύσεων.
Αλλά καμία δεν θέλει να
είναι η πρώτη που θα
σταματήσει.
Γιατί;
Επειδή αν οι άλλες
τέσσερις συνεχίσουν και
η μία μειώσει τις
επενδύσεις της, μπορεί
να χάσει:
υπολογιστική ισχύ,
market share,
developers,
enterprise customers,
data,
τεχνολογικό προβάδισμα.
Έτσι δημιουργείται ένας
κλασικός
επενδυτικός αγώνας
δρόμου.
Το αποτέλεσμα μπορεί να
είναι:
Όλοι μαζί να επενδύουν
περισσότερο απ' όσο θα
επένδυαν αν δεν υπήρχε
ανταγωνισμός.
Και αυτό εξηγεί γιατί
είναι απολύτως δυνατό να
συνυπάρχουν οι δύο
αριθμοί:
33% net:
«οι εταιρείες
υπερεπενδύουν»
και
79%: «δεν περιμένω
περικοπή AI
capex».
Δεν είναι αντίφαση.
Είναι ένδειξη
ανταγωνιστικής πίεσης.
Το πραγματικό ερώτημα:
ROIC
Η συζήτηση τελικά δεν
αφορά το απόλυτο μέγεθος
των επενδύσεων.
Αφορά την
απόδοση αυτών των
επενδύσεων.
Αν μια εταιρεία
επενδύσει $100 δισ. σε
υποδομές AI και οι
υποδομές αυτές
δημιουργήσουν μελλοντικά
$150 ή $200 δισ.
επιπλέον οικονομικής
αξίας, τότε η τεράστια
επένδυση μπορεί να
δικαιολογείται.
Αν όμως επενδυθούν $100
δισ. και η ζήτηση, οι
τιμές και τα περιθώρια
κέρδους δεν επαρκούν για
να αποδώσουν το
κεφάλαιο, τότε το
πρόβλημα γίνεται πολύ
μεγαλύτερο.
Η κρίσιμη εξίσωση είναι
επομένως:
AI
capex
→ παραγωγικότητα → έσοδα
→ ελεύθερες ταμειακές
ροές → απόδοση κεφαλαίου
και όχι απλώς:
AI
capex
→ περισσότερη AI.
Η χρηματοδότηση κάνει το
ζήτημα ακόμη πιο
σημαντικό
Υπάρχει και μια δεύτερη
διάσταση.
Όσο οι επενδύσεις
αυξάνονται, αυξάνεται η
ανάγκη χρηματοδότησης.
Και όταν μέρος του
επενδυτικού κύκλου
χρηματοδοτείται μέσω
χρέους, το ζήτημα της
απόδοσης γίνεται πιο
κρίσιμο.
Δεν είναι τυχαίο ότι
42% των fund
managers
θεωρούν πλέον ότι το
AI
hyperscaler
capex
αποτελεί την πιθανότερη
πηγή ενός συστημικού
πιστωτικού γεγονότος,
από 38% τον Αύγουστο.
Halifax Investments+1
Πρόσεξε τη διατύπωση:
Δεν λένε ότι
θα συμβεί
πιστωτικό γεγονός.
Λένε ότι,
μεταξύ των πιθανών πηγών
συστημικού κινδύνου,
αυτή είναι η συχνότερη
επιλογή τους.
Αυτό είναι μέτρηση
αντίληψης κινδύνου — όχι
πρόβλεψη.
Το πιο ενδιαφέρον: AI
bubble και AI capex δεν
είναι το ίδιο πράγμα
Υπάρχει ένας κίνδυνος να
μπερδέψουμε δύο
διαφορετικά πράγματα.
1. Υπερτίμηση των
μετοχών AI
Αυτό αφορά τις τιμές των
assets και τις
προσδοκίες των
επενδυτών.
2. Υπερεπένδυση σε AI
υποδομές
Αυτό αφορά την
πραγματική οικονομία:
εργοστάσια,
data centers,
chips,
servers,
ηλεκτρική ενέργεια,
δίκτυα.
Μπορεί να υπάρχει το ένα
χωρίς απαραίτητα να
υπάρχει το άλλο.
Μια εταιρεία μπορεί να
έχει υπερβολικά υψηλή
χρηματιστηριακή
αποτίμηση, ενώ η
υποκείμενη υποδομή που
κατασκευάζει να
αποδειχθεί εξαιρετικά
χρήσιμη.
Και αντιστρόφως, μια
τεχνολογία μπορεί να
είναι πραγματικά
μετασχηματιστική, αλλά
να κατασκευαστούν
περισσότερες υποδομές
από όσες χρειάζονται σε
μια συγκεκριμένη χρονική
στιγμή.
Και υπάρχει ακόμη ένα
ενδιαφέρον στοιχείο στην
έρευνα
Τον Σεπτέμβριο η
AI
bubble
έπαψε να είναι ο
μεγαλύτερος tail
risk για
τους fund managers.
Στην πρώτη θέση πέρασε ο
κίνδυνος μιας
άτακτης ανόδου των
αποδόσεων των ομολόγων,
με 33% των ερωτηθέντων,
ενώ η AI bubble βρέθηκε
στο 28%. Halifax
Investments+1
Αυτό δείχνει κάτι
σημαντικό:
Οι επενδυτές
δεν έχουν εγκαταλείψει
την AI
ιστορία.
Απλώς αρχίζουν να
εξετάζουν το κόστος
χρηματοδότησης και το
μακροοικονομικό
περιβάλλον μέσα στο
οποίο πραγματοποιούνται
αυτές οι επενδύσεις.
Το μεγάλο παράδοξο του
2026
Μπορούμε λοιπόν να
συνοψίσουμε την
κατάσταση σε τέσσερις
αριθμούς:
33%
Net ποσοστό fund
managers που λένε ότι οι
εταιρείες υπερεπενδύουν
— ιστορικό υψηλό.
Halifax Investments
79%
Δεν περιμένουν περικοπή
capex από κάποια AI
hyperscaler μέσα στο
2026. Benzinga
42%
Θεωρούν το AI
hyperscaler capex την
πιθανότερη πηγή
συστημικού πιστωτικού
γεγονότος. Benzinga
53%
Θεωρούν το «long global
semiconductors» το πιο
crowded trade. Mace News
Αυτά τα τέσσερα στοιχεία
μαζί δημιουργούν μια
πολύ διαφορετική εικόνα
από το απλοϊκό:
«Οι επενδυτές φοβούνται
ότι η AI
είναι φούσκα.»
Η ακριβέστερη περιγραφή
είναι:
Οι επενδυτές
εξακολουθούν να
πιστεύουν ότι ο κύκλος
των AI
επενδύσεων θα
συνεχιστεί, αλλά όλο και
περισσότεροι αμφισβητούν
αν το μέγεθος των
επενδύσεων μπορεί να
δικαιολογηθεί από τις
μελλοντικές αποδόσεις
τους.
Τι θα πρέπει να
παρακολουθούν οι αγορές
από εδώ και πέρα
Υπάρχουν μερικοί δείκτες
που θα κρίνουν αν το
σημερινό 33% είναι απλώς
μια ένδειξη αυξημένης
επιφυλακτικότητας ή η
αρχή μιας πραγματικής
αλλαγής στον επενδυτικό
κύκλο.
1. Free cash flow των
hyperscalers
Όσο αυξάνονται οι
επενδύσεις, πρέπει
κάποια στιγμή να
εμφανίζεται αντίστοιχη
αύξηση των ταμειακών
ροών.
2. ROI των data centers
Το κρίσιμο ερώτημα είναι
πόσο γρήγορα η νέα
υποδομή μετατρέπεται σε
έσοδα.
3. Τιμές AI services
Εάν η προσφορά compute
αυξάνεται πολύ ταχύτερα
από τη ζήτηση, οι τιμές
μπορεί να πιεστούν.
4. Χρηματοδότηση μέσω
χρέους
Όσο μεγαλύτερο μέρος του
capex χρηματοδοτείται
από δανεισμό, τόσο
περισσότερο η αγορά θα
ενδιαφέρεται για το
κόστος κεφαλαίου και την
πιστοληπτική ικανότητα.
5. Capex guidance
Το πιο απλό σήμα θα
είναι αν οι ίδιες οι
hyperscalers αρχίσουν να
μειώνουν τις προβλέψεις
τους.
Προς το παρόν, η έρευνα
δείχνει το αντίθετο:
οι περισσότεροι
fund
managers
δεν περιμένουν τέτοια
περικοπή μέσα στο 2026.
Halifax
Investments
Συμπέρασμα
Το γράφημα δεν λέει ότι
η AI είναι φούσκα.
Λέει κάτι πιο
ενδιαφέρον.
Για πρώτη φορά μετά από
πολλά χρόνια, οι
θεσμικοί επενδυτές
αρχίζουν να βλέπουν την
υπερεπένδυση
ως σημαντικότερο
πρόβλημα από την
υποεπένδυση.
Και αυτό συμβαίνει
ακριβώς τη στιγμή που η
μεγαλύτερη επενδυτική
ιστορία της εποχής — η
τεχνητή νοημοσύνη —
απαιτεί τεράστια ποσά
κεφαλαίου.
Το μεγάλο τεστ των
επόμενων ετών επομένως
δεν θα είναι αν η AI
«δουλεύει».
Πιθανότατα θα δουλεύει.
Το πολύ πιο δύσκολο
ερώτημα είναι:
Θα δημιουργήσει αρκετή
οικονομική αξία ώστε να
δικαιολογήσει το
τεράστιο κεφάλαιο που
διοχετεύεται σήμερα σε
αυτήν;
Αν η απάντηση είναι ναι,
το σημερινό capex μπορεί
εκ των υστέρων να
αποδειχθεί απαραίτητη
επένδυση σε μια νέα
τεχνολογική υποδομή.
Αν η απάντηση είναι όχι,
τότε το
+33% του γραφήματος
μπορεί να αποδειχθεί ότι
ήταν ένα από τα πρώτα
σημαντικά σημάδια ότι ο
επενδυτικός κύκλος είχε
αρχίσει να περνά από την
έλλειψη κεφαλαίου στην
υπερβολή κεφαλαίου.
Και αυτός είναι ο λόγος
που το συγκεκριμένο
γράφημα είναι πολύ πιο
σημαντικό από έναν απλό
δείκτη sentiment.
|