|
Ανάλογη είναι η εικόνα
και στις πραγματικές
αποδόσεις. Η πραγματική
απόδοση του 10ετούς
πλησιάζει πλέον το 3%,
ενώ οι προθεσμιακές
τιμές για το 5y5y
δείχνουν ότι η αγορά
προεξοφλεί ένα σημαντικά
υψηλότερο επίπεδο
ουδέτερων επιτοκίων σε
σχέση με ό,τι είχε
παρατηρηθεί τις
τελευταίες δύο
δεκαετίες.
Η εβδομάδα που μπορεί να
αλλάξει τις ισορροπίες
Υπό αυτές τις συνθήκες,
τα οικονομικά στοιχεία
που ανακοινώνονται αυτή
την εβδομάδα αποκτούν
ιδιαίτερη σημασία.
Την Τρίτη αναμένονται τα
στοιχεία JOLTS
για τις κενές θέσεις
εργασίας, την Τετάρτη ο
δείκτης PCE
και η τελική αναθεώρηση
του ΑΕΠ, την Πέμπτη ο
δείκτης ISM
μεταποίησης και την
Παρασκευή η έκθεση για
την απασχόληση στις ΗΠΑ.
Ενδιάμεσα, την Τετάρτη,
αναμένονται και τα
αποτελέσματα της
Micron,
τα οποία έχουν αποκτήσει
ιδιαίτερη σημασία λόγω
της ισχυρής ζήτησης για
μνήμες και υποδομές που
συνδέονται με την
τεχνητή νοημοσύνη.
Ισχυρότερα του
αναμενομένου στοιχεία
για την αμερικανική
οικονομία θα μπορούσαν
να ενισχύσουν περαιτέρω
την άνοδο των αποδόσεων.
Ενδεικτικό είναι ότι τα
τελευταία στοιχεία
PMI
της S&P
Global
είχαν οδηγήσει σε άνοδο
περίπου 15 μονάδων βάσης
στην απόδοση του 10ετούς
μέσα σε μία μόλις
συνεδρίαση.
Οι μετοχές δεν φαίνεται
να προεξοφλούν την αγορά
ομολόγων
Το ιδιαίτερο στοιχείο
είναι ότι η αγορά
μετοχών μέχρι στιγμής
δεν φαίνεται να
τιμολογεί την ένταση της
κίνησης στα ομόλογα.
Η μεταβλητότητα στην
αγορά ομολόγων έχει
εκτοξευθεί, ενώ ο
δείκτης VIX
παραμένει κάτω από το
15. Παράλληλα, η
τεκμαρτή συσχέτιση
μεταξύ των μετοχών
βρίσκεται κοντά σε
ιστορικά χαμηλά επίπεδα.
Αυτό περιορίζει
σημαντικά το περιθώριο
περαιτέρω αποκλιμάκωσης
του VIX,
ακόμη και σε ένα
ιδιαίτερα θετικό σενάριο
για τις αγορές. Η
ασυμμετρία κινδύνου
φαίνεται να έχει
μετατοπιστεί προς την
πλευρά μιας απότομης
αύξησης της
μεταβλητότητας, την ώρα
που ο S&P
500 συνεχίζει να
καταγράφει νέα υψηλά.
Κάτω από την επιφάνεια,
πάντως, η εικόνα είναι
λιγότερο ομοιόμορφη. Ο
ισοσταθμισμένος S&P
500, ο Russell
2000 και ακόμη και ο
Dow
Jones
εμφανίζουν διαφορετική
δυναμική από τον βασικό
δείκτη.
Το βασικό ερώτημα για
τις αγορές είναι πλέον
αν η αγορά ομολόγων θα
συνεχίσει να
προειδοποιεί για
υψηλότερο κόστος
χρήματος, χωρίς να
ακολουθήσει η αγορά
μετοχών, ή αν τα νέα
οικονομικά στοιχεία της
εβδομάδας θα
λειτουργήσουν ως ο
καταλύτης που θα
γεφυρώσει αυτή την
απόσταση.
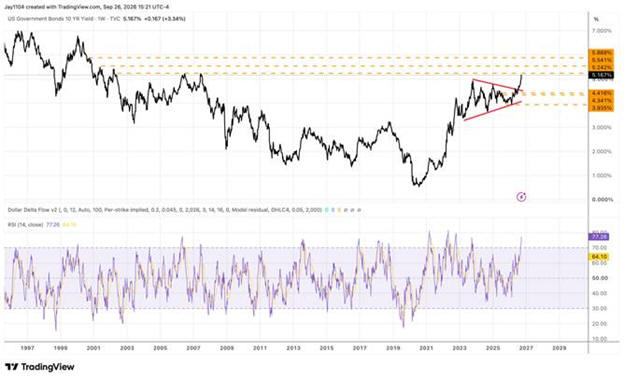
Με το 10ετές να
πλησιάζει την κρίσιμη
περιοχή του 5,25%, η
αγορά ομολόγων βρίσκεται
πλέον στο επίκεντρο.
|