|
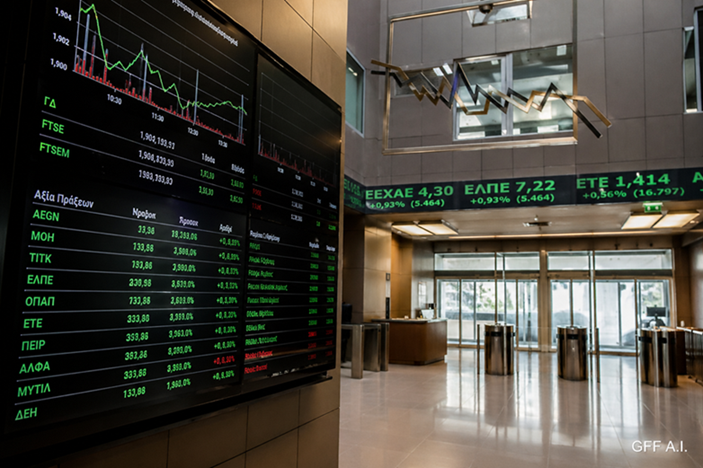
Εννέα ελληνικές μετοχές
στον Stoxx
Europe
600
Το σημαντικότερο νέο για
τη διεθνή επενδυτική
εικόνα της Ελλάδας είναι
η είσοδος εννέα
ελληνικών μετοχών στον
Stoxx
Europe
600.
Στον δείκτη εντάσσονται
οι τέσσερις συστημικές
τράπεζες:
Εθνική Τράπεζα
Eurobank
Τράπεζα Πειραιώς
Alpha
Bank
Μαζί τους εισέρχονται
οι:
Metlen
ΔΕΗ
ΓΕΚ ΤΕΡΝΑ
Motor
Oil
Jumbo
Η ένταξη δεν αποτελεί
απλώς μια αλλαγή
ταξινόμησης. Ο
Stoxx
Europe
600 αποτελεί σημείο
αναφοράς για μεγάλο
μέρος της ευρωπαϊκής
διαχείρισης κεφαλαίων
και η παρουσία ελληνικών
μετοχών στον δείκτη
δημιουργεί προϋποθέσεις
για μεγαλύτερη θεσμική
παρακολούθηση και
συμμετοχή.
Το ενδιαφέρον αφορά τόσο
τα παθητικά
κεφάλαια, τα
οποία αναπαράγουν τη
σύνθεση των δεικτών, όσο
και ενεργούς
διαχειριστές που
επενδύουν αποκλειστικά ή
κατά κύριο λόγο στις
ανεπτυγμένες αγορές.
Με άλλα λόγια, η
αναβάθμιση δεν αλλάζει
μόνο την «ταμπέλα» της
ελληνικής αγοράς.
Αλλάζει και το
επενδυτικό σύμπαν μέσα
στο οποίο μπορούν να
κινηθούν τα κεφάλαια που
την παρακολουθούν.
Οι τράπεζες στο
επίκεντρο των εισροών
Το μεγαλύτερο ενδιαφέρον
συγκεντρώνουν οι
τέσσερις συστημικές
τράπεζες.
Σύμφωνα με εκτιμήσεις
αναλυτών της
JPMorgan
που επικαλείται το
Bloomberg,
οι τέσσερις τράπεζες θα
μπορούσαν να
προσελκύσουν συνολικές
εισροές περίπου
2,2 δισ. δολαρίων
από παθητικά κεφάλαια
λόγω της ένταξής τους
στους νέους δείκτες.
Το ποσό αυτό αποκτά
ιδιαίτερη σημασία για
μια αγορά όπου η μέση
ημερήσια αξία συναλλαγών
είναι σαφώς χαμηλότερη
από τα επίπεδα των
μεγάλων ευρωπαϊκών
χρηματιστηρίων.
Οι εισροές, βεβαίως, δεν
σημαίνουν ότι το σύνολο
των κεφαλαίων θα
τοποθετηθεί σε μία ημέρα
ούτε ότι η επίδραση θα
είναι μόνιμη. Ωστόσο,
δημιουργούν μια νέα και
πιο σταθερή βάση
θεσμικής ζήτησης για τις
ελληνικές μετοχές.
Από το story
της κρίσης στο
story
της ανάπτυξης
Η αλλαγή εικόνας της
ελληνικής οικονομίας
είναι ίσως το
σημαντικότερο υπόβαθρο
της εξέλιξης.
Το 2015 η Ελλάδα βρέθηκε
στο επίκεντρο μιας
μεγάλης
χρηματοπιστωτικής
κρίσης, με το
Χρηματιστήριο να
παραμένει κλειστό για
περίπου πέντε εβδομάδες
λόγω των capital
controls
και τις τραπεζικές
μετοχές να υφίστανται
πρωτοφανή πίεση.
Δέκα χρόνια αργότερα, η
εικόνα είναι
διαφορετική.
Η ελληνική οικονομία
έχει επιστρέψει σε
καθεστώς επενδυτικής
βαθμίδας από τους
μεγάλους οίκους
αξιολόγησης, οι τράπεζες
έχουν εξυγιάνει σε
μεγάλο βαθμό τους
ισολογισμούς τους και η
πιστωτική επέκταση έχει
επανέλθει.
Το Bloomberg
επικαλείται την εκτίμηση
της αγοράς ότι η
ελληνική οικονομία θα
αναπτυχθεί κατά περίπου
1,9% το 2026,
έναντι περίπου 1,2% για
την Ευρωπαϊκή Ένωση.
Αυτός ο συνδυασμός
ανάπτυξης, επενδύσεων
και βελτιωμένων
εταιρικών θεμελιωδών
μεγεθών είναι που
μετατρέπει σταδιακά την
Ελλάδα από μια αγορά
ανάκαμψης σε μια αγορά
που αξιολογείται πλέον
με όρους ανεπτυγμένης
Ευρώπης.
Οι ελληνικές τράπεζες
παραμένουν φθηνότερες
Παρά το ισχυρό ράλι των
τελευταίων ετών, οι
ελληνικές τράπεζες
εξακολουθούν να
εμφανίζουν
διαφοροποιήσεις στις
αποτιμήσεις τους σε
σχέση με αντίστοιχους
ευρωπαϊκούς ομίλους.
Σύμφωνα με στοιχεία του
Bloomberg
Intelligence,
ο μέσος δείκτης
τιμής προς λογιστική
αξία (P/B)
βρίσκεται περίπου στο
1,3,
επίπεδο χαμηλότερο κατά
τουλάχιστον 20% από τις
ιταλικές τράπεζες και
σχεδόν 30% από τις
ισπανικές.
Την ίδια στιγμή, οι
τέσσερις μεγάλες
ελληνικές τράπεζες
καταγράφουν φέτος άνοδο
άνω του 30%, έναντι
περίπου 22% για τον
ευρωπαϊκό τραπεζικό
δείκτη Euro
Stoxx
Banks.
Η αγορά, επομένως, έχει
ήδη προεξοφλήσει
σημαντικό μέρος της
βελτίωσης, αλλά οι
αναλυτές εξακολουθούν να
εστιάζουν στην υψηλότερη
πιστωτική ανάπτυξη, την
ενίσχυση των προμηθειών
και τη βελτίωση της
κερδοφορίας.
Το νέο επενδυτικό προφίλ
της Ελλάδας
Η μεταβολή αυτή
αποτυπώνεται και στις
τοποθετήσεις διεθνών
επενδυτών.
Η East
Capital
Group
υποστηρίζει ότι η Ελλάδα
έχει περάσει από το
στάδιο της κρίσης και
της αναδιάρθρωσης σε ένα
μοντέλο ανάπτυξης, ενώ
επισημαίνει τον
συνδυασμό αποτιμήσεων
και υψηλότερου ρυθμού
ανάπτυξης.
Αντίστοιχα, η
Baillie
Gifford
έχει εστιάσει στην
Τράπεζα Πειραιώς, λόγω
της ανάπτυξης στα
επιχειρηματικά δάνεια
και των εσόδων από
προμήθειες.
Από την πλευρά της, η
Jefferies
έχει επισημάνει ότι η
Ελλάδα αποτελεί μία από
τις αγορές της Ευρώπης
με σημαντικές προοπτικές
στον τραπεζικό τομέα,
λόγω των επενδύσεων και
της πιστωτικής
επέκτασης.
Οι συγκεκριμένες
τοποθετήσεις δεν
αποτελούν εγγύηση για
την πορεία των μετοχών.
Αποτυπώνουν, όμως, τη
μεταβολή της επενδυτικής
αντίληψης για την
ελληνική αγορά.
Και ο FTSE
Russell
αλλάζει την εικόνα
Η αναβάθμιση δεν
περιορίζεται στον
Stoxx.
Από τις 21 Σεπτεμβρίου
τίθεται σε ισχύ και η
μετάβαση της Ελλάδας
στις ανεπτυγμένες αγορές
σύμφωνα με τον
FTSE
Russell.
Στον FTSE
Mid
Cap
εντάσσονται 10
ελληνικές μετοχές:
Alpha
Bank,
Eurobank,
Εθνική Τράπεζα,
Πειραιώς, Allwyn,
Cenergy,
ΓΕΚ ΤΕΡΝΑ, ΟΤΕ, ΔΕΗ και
Viohalco.
Παράλληλα, 22
μετοχές
μεταφέρονται στην
κατηγορία Small
Cap:
Aegean,
AKTOR,
ΔΑΑ, ΕΥΔΑΠ,
Autohellas,
AVAX,
Bally’s
Intralot,
Τράπεζα Κύπρου,
CrediaBank,
Ελλάκτωρ,
ElvalHalcor,
Euronext
Athens,
HelleniQ
Energy,
ΑΔΜΗΕ, Jumbo,
Lamda
Development,
Motor
Oil,
Optima
Bank,
ΟΛΠ, Quest,
Σαράντης και Τιτάν.
Άλλες 30 μετοχές
θα καταταχθούν στην
κατηγορία Micro
Cap.
Έτσι, η αλλαγή
κατηγορίας δεν αφορά
μόνο τις μεγάλες
εισηγμένες. Επεκτείνεται
σε ένα πολύ μεγαλύτερο
τμήμα της ελληνικής
αγοράς.
Το μεγάλο τεστ είναι οι
πραγματικές ροές
Η 21η Σεπτεμβρίου,
επομένως, δεν είναι το
τέλος αλλά η αρχή μιας
νέας φάσης.
Το βασικό ζητούμενο για
την ελληνική αγορά θα
είναι το κατά πόσο η
αλλαγή κατηγορίας θα
μεταφραστεί σε
σταθερές και
επαναλαμβανόμενες
διεθνείς ροές κεφαλαίων,
μεγαλύτερη κάλυψη από
ξένους αναλυτές και
διεύρυνση της
επενδυτικής βάσης.
Το πρώτο κύμα αφορά
κυρίως τα παθητικά
κεφάλαια που
υποχρεώνονται να
προσαρμοστούν στις νέες
συνθέσεις των δεικτών.
Το δεύτερο αφορά τους
ενεργούς διαχειριστές,
οι οποίοι μέχρι σήμερα
είχαν περιορισμούς ως
προς την έκθεσή τους σε
αναδυόμενες αγορές.
Αυτό είναι και το
ουσιαστικότερο μήνυμα
της αναβάθμισης.
Η Ελλάδα δεν επιστρέφει
απλώς σε μια παλαιότερη
θέση στους διεθνείς
δείκτες. Επιστρέφει σε
αυτούς με
διαφορετική οικονομία,
διαφορετικό τραπεζικό
σύστημα και διαφορετικό
επενδυτικό προφίλ.
Το ρίσκο που δεν πρέπει
να αγνοηθεί
Η μετάβαση, πάντως, δεν
σημαίνει ότι η ελληνική
αγορά θα κινηθεί χωρίς
διακυμάνσεις.
Η Morgan
Stanley
έχει επισημάνει ότι η
στρατηγική που βασίζεται
στην αναβάθμιση θα
ωριμάζει σταδιακά, ενώ
προς το 2027 θα αποκτούν
μεγαλύτερη σημασία και
οι πολιτικές εξελίξεις.
Παράλληλα, μετά το
ισχυρό ράλι των
τελευταίων ετών, οι
αποτιμήσεις και οι
προσδοκίες έχουν
αυξηθεί. Η διατήρηση
υψηλών ρυθμών ανάπτυξης,
η πιστωτική επέκταση, η
κερδοφορία των τραπεζών
και η γενικότερη πορεία
της ευρωπαϊκής
οικονομίας θα
παραμείνουν κρίσιμοι
παράγοντες.
Η αναβάθμιση, λοιπόν,
δημιουργεί νέες
δυνατότητες πρόσβασης σε
κεφάλαια, δεν
εξαλείφει τους
επενδυτικούς κινδύνους.
Για το Χρηματιστήριο
Αθηνών, όμως, η ιστορική
σημασία της 21ης
Σεπτεμβρίου είναι
δεδομένη: δέκα
χρόνια μετά την
υποβάθμιση, η Ελλάδα
επιστρέφει στον κόσμο
των ανεπτυγμένων αγορών
έχοντας αφήσει πίσω της
ένα μεγάλο μέρος της
κληρονομιάς της κρίσης.
|