|
UBS: Οι
ελληνικές τράπεζες ξεχωρίζουν στην Ευρώπη σε έσοδα από
τόκους, δάνεια και περιθώρια
Η UBS βλέπει τα ελληνικά ονόματα στην κορυφή της ευρωπαϊκής
αγοράς στο γ' τρίμηνο: η Alpha ξεπέρασε τις εκτιμήσεις κατά
6% στα έσοδα από τόκους, τα ελληνικά spreads ανέβηκαν 6
μονάδες βάσης στις 442 και η χώρα παραμένει από τις ταχύτερα
αναπτυσσόμενες αγορές δανείων. Συνολικά, ο ευρωπαϊκός κλάδος
έδειξε πιο αδύναμη εικόνα από τις προηγούμενες χρονιές.
ΤΟ ΒΑΣΙΚΟ ΣΤΟΙΧΗΜΑ
Αφού ανακοίνωσαν αποτελέσματα όλες οι μεγάλες ελληνικές
τράπεζες και συνολικά 30 ευρωπαϊκές, η UBS βλέπει γενική
άνοδο των εσόδων από τόκους κατά περίπου 2-3% σε τριμηνιαία
βάση κατά μέσο όρο. Η αύξηση οφείλεται στα υψηλότερα
επιτόκια και στη στήριξη από τους όγκους. Δεν οδήγησε όμως
σε θετικές αναθεωρήσεις εκτιμήσεων, αφού τα έσοδα από τόκους
ήταν σε γενικές γραμμές στις προβλέψεις (+0,1%).
Η Ευρώπη βάζει πίσω το γκάζι στα έσοδα από τόκους. Οι
ελληνικές τράπεζες συνεχίζουν να ξεχωρίζουν και στο μέγεθος
της έκπληξης και στον ρυθμό αύξησης.
ΠΟΙΟΣ ΞΕΠΕΡΑΣΕ ΤΙΣ ΕΚΤΙΜΗΣΕΙΣ
Μόνο το 50% των τραπεζών που εξετάστηκαν ξεπέρασε τις
προσδοκίες για τα έσοδα από τόκους.
Τράπεζες
|
Έσοδα
από τόκους σε σχέση με τις εκτιμήσεις
|
Alpha Bank
|
+6%
|
Πειραιώς, BBVA, Erste
|
+3%
|
Eurobank, BCP, Noba, Raiffeisen, Standard Chartered
|
+2%
|
Οι ελληνικές τράπεζες ξεχωρίζουν, κατά την UBS, όχι μόνο με
τα καλύτερα των προσδοκιών μεγέθη αλλά και με την έκταση της
τριμηνιαίας αύξησης.
Πώς συγκρίνεται με τον προηγούμενο κύκλο
Περίοδος
|
Ποσοστό
τραπεζών που ξεπέρασαν τις εκτιμήσεις στα έσοδα
από τόκους
|
Αποτελέσματα 2022
|
85%
|
Αποτελέσματα 2023
|
65%
|
Αποτελέσματα 2024
|
65%
|
Αποτελέσματα 2025
|
55-60%
|
Α' εξάμηνο 2026
|
55%
|
Τρέχον τρίμηνο
|
50%
|
Η αναλογία είναι χειρότερη τόσο από τον προηγούμενο κύκλο
σύσφιξης όσο και από την πρόσφατη ιστορία.
ΔΑΝΕΙΑ ΚΑΙ ΚΑΤΑΘΕΣΕΙΣ
Τα στοιχεία της ΕΚΤ για τον Σεπτέμβριο είναι ανάμεικτα. Η
UBS θεωρεί ότι η πρόοδος στα έσοδα από τόκους το γ' τρίμηνο
πιθανότατα δεν ανταποκρίθηκε στις προσδοκίες. Αυτό συνάδει
με τις μη συναρπαστικές ανακοινώσεις των τραπεζών και με τον
πιο συντηρητικό τόνο στο Ηνωμένο Βασίλειο, στην Ισπανία και
στη Γερμανία.
Παρατήρηση της UBS
|
Τι
σημαίνει
|
Μετατόπιση του μείγματος καταθέσεων
|
Προς τους ακριβότερους εταιρικούς και προθεσμιακούς
λογαριασμούς
|
Ανατιμολόγηση των χαρτοφυλακίων δανείων
|
Πιο αργή από όσο αναμενόταν
|
Τα στοιχεία Σεπτεμβρίου
Μέγεθος
|
Ευρωζώνη
|
Ελλάδα
|
Δάνεια
|
Σταθερά για δεύτερο μήνα στη σειρά
|
Ανάμεσα στις χώρες που επιβραδύνουν, αλλά ταχύτερα
αναπτυσσόμενη αγορά μαζί με την Πορτογαλία και την
Ολλανδία
|
Καταθέσεις
|
Επιτάχυνση, +3,9% σε ετήσια βάση, με τις
προθεσμιακές να κερδίζουν έδαφος έναντι των όψεως
|
Ανάμεσα στις χώρες που επιβραδύνουν
|
SPREADS: Η ΕΛΛΑΔΑ ΣΤΙΣ 442 ΜΟΝΑΔΕΣ ΒΑΣΗΣ
Spread
πελατών
|
Μεταβολή
μήνα
|
Επίπεδο
|
Ευρωζώνη
|
+2 μονάδες βάσης
|
248 μονάδες βάσης
|
Ελλάδα
|
+6 μονάδες βάσης
|
442 μονάδες βάσης
|
Το ελληνικό spread είναι σχεδόν διπλάσιο από τον μέσο όρο
της Ευρωζώνης και ανεβαίνει τριπλάσια ταχύτερα.
ΤΙ ΜΕΤΡΑΕΙ ΓΙΑ ΤΗΝ ΑΓΟΡΑ
Η Alpha με +6% είναι η μεγαλύτερη θετική έκπληξη στον
ευρωπαϊκό κύκλο, με τις Πειραιώς και Eurobank να ακολουθούν
με +3% και +2%.
Οι ευρωπαϊκές τράπεζες χάνουν τη δυναμική των εκπλήξεων, με
το ποσοστό όσων ξεπερνούν τις εκτιμήσεις να πέφτει στο
χαμηλότερο επίπεδο της σειράς που δίνει η UBS (50%).
Η μετατόπιση των καταθέσεων προς ακριβότερα προϊόντα είναι ο
κίνδυνος που πρέπει να παρακολουθείται, αφού πιέζει το
κόστος χρηματοδότησης.
Τα ελληνικά δάνεια επιβραδύνουν, αλλά η χώρα παραμένει στην
κορυφή του ρυθμού ανάπτυξης στην Ευρωζώνη, μαζί με
Πορτογαλία και Ολλανδία.
Τα spreads στις 442 μονάδες βάσης δίνουν στις ελληνικές
τράπεζες περιθώριο που οι ευρωπαϊκές δεν έχουν.
Η UBS περιγράφει μια ευρωπαϊκή αγορά που κινείται πιο
συγκρατημένα, με τις ελληνικές τράπεζες να παραμένουν η
εξαίρεση στα έσοδα και στα περιθώρια.
Coca-Cola
HBC:
Κίνδυνος απώλειας των ρωσικών δραστηριοτήτων και 1 δισ. ευρώ
μετρητών, με πλήγμα 31% στα κέρδη ανά μετοχή
Η
Barclays υπολογίζει ότι αν ο όμιλος χάσει τον έλεγχο της
Ρωσίας και τα διαθέσιμά της χωρίς αντάλλαγμα, το EBIT του
2026 θα υποχωρήσει περίπου 20%, τα EPS 31% και η μόχλευση θα
φτάσει στο 1,6x. Κατά τον οίκο, η αγορά έχει ήδη
προεξοφλήσει ένα δυσμενές σενάριο, αν και ο υπεύθυνος του
GFF
δε
συμφωνεί λέγοντας χαρακτηριστικά πως αν επιβεβαιωθεί η
είδηση της απώλειας της Ρωσικής θυγατρικής, η μετοχή θα
μπορούσε να διορθώσει μέχρι τα 45 ή και 40 ευρώ.
ΤΟ ΒΑΣΙΚΟ ΣΤΟΙΧΗΜΑ
Η τοπική ζυθοποιία και παραγωγός αναψυκτικών Bochkari ζήτησε
από το Κρεμλίνο να τεθούν οι ρωσικές θυγατρικές της
Coca-Cola HBC υπό προσωρινή κρατική διοίκηση. Η Barclays
εξετάζει το ενδεχόμενο απώλειας τόσο της επιχειρηματικής
δραστηριότητας όσο και των σημαντικών ταμειακών διαθεσίμων
που έχουν συσσωρευτεί στη χώρα.
Αν χαθούν η Ρωσία και το 1 δισ. ευρώ μετρητά, χωρίς
αποζημίωση, το πλήγμα στα κέρδη ανά μετοχή φτάνει το 31%.
ΤΑ ΣΕΝΑΡΙΑ ΤΗΣ BARCLAYS ΣΕ ΜΙΑ ΜΑΤΙΑ
Μέγεθος
|
Επίπτωση
σε περίπτωση απώλειας Ρωσίας και διαθεσίμων
|
EBIT 2026
|
Υποχώρηση περίπου 20%
|
Κέρδη ανά μετοχή
|
Υποχώρηση 31%
|
Καθαρός δανεισμός προς EBITDA
|
Περίπου 1,6x, με την εξαγορά της CCBA
|
ΤΟ ΑΙΤΗΜΑ ΤΗΣ
BOCHKARI ΚΑΙ
ΤΟ ΠΡΟΗΓΟΥΜΕΝΟ ΤΗΣ NESTLÉ
Στα μέσα Οκτωβρίου η Bochkari, με έδρα την περιοχή Αλτάι και
δραστηριότητα στη μπύρα και τα αναψυκτικά, φέρεται να
απέστειλε επιστολή στον Βλαντιμίρ Πούτιν. Ζήτησε να τεθούν
υπό προσωρινή διοίκηση η Multon και η Multon Partners, οι
δύο λειτουργικές εταιρείες της Coca-Cola HBC στη Ρωσία, και
φέρεται να επιδιώκει η ίδια να αναλάβει τη διαχείρισή τους.
Το αίτημα έχει διαβιβαστεί στην κυβέρνηση και ορισμένοι
αντιπρόεδροι της ρωσικής κυβέρνησης φέρονται να το
υποστηρίζουν. Δεν έχει εκδοθεί προεδρικό διάταγμα. Η
Coca-Cola HBC δηλώνει ότι δεν έχει δεχθεί επικοινωνία από τη
ρωσική κυβέρνηση. Η Barclays προειδοποιεί ότι η απουσία
επίσημης ενημέρωσης δεν σημαίνει υποχώρηση του κινδύνου.
Ημερομηνία
|
Εξέλιξη
|
Αύγουστος
|
Η KS Logistika ζητά από τον Πούτιν να υπαχθούν πέντε
θυγατρικές της Nestlé υπό εξωτερική διοίκηση. Η
Nestlé λέει ότι δεν έχει ενημερωθεί από τις αρχές
|
17 Σεπτεμβρίου
|
Διάταγμα για την υπαγωγή της Nestlé Ρωσίας σε
προσωρινή διοίκηση, περίπου έναν μήνα μετά
|
5 Νοεμβρίου
|
Διάταγμα για την υπαγωγή των ρωσικών περιουσιακών
στοιχείων της Japan Tobacco International σε
προσωρινή διοίκηση
|
Οι κινήσεις αυτές ακολουθούν παρεμβάσεις που είχαν επηρεάσει
και τις Metro και Auchan.
ΓΙΑΤΙ Η
MULTON
ΕΙΝΑΙ ΕΛΚΥΣΤΙΚΟΣ ΣΤΟΧΟΣ
Η Multon είναι από τους μεγαλύτερους παραγωγούς αναψυκτικών
στη ρωσική αγορά και, κατά την Barclays, ο μεγαλύτερος.
Στοιχείο
|
Τιμή
|
Εργοστάσια
|
10
|
Ετήσια παραγωγική δυναμικότητα
|
Περίπου 2,2 δισ. λίτρα
|
Έσοδα 2025
|
1,61 δισ. ευρώ
|
Ταμειακά διαθέσιμα αρχές Ιουλίου 2026
|
1,04 δισ. ευρώ (έναντι 850 εκατ. στο τέλος του 2025)
|
Μερίδιο διαθεσίμων σε ρούβλια
|
Περίπου 85%
|
Η δραστηριότητα έχει ήδη προσαρμοστεί στη ρωσική αγορά μετά
το 2022. Η παραγωγή βασίζεται σε τοπικά σήματα, όπως τα
Dobry, Rich και Moya Semya, χωρίς ουσιαστική εξάρτηση από το
σήμα Coca-Cola. Ένας νέος διαχειριστής θα μπορούσε επομένως
να συνεχίσει τη λειτουργία χωρίς να στήσει από την αρχή
παραγωγική και εμπορική υποδομή.
Η μεταφορά των χρημάτων εκτός Ρωσίας είναι περιορισμένη. Τα
μερίσματα προς μετόχους από χώρες που η Μόσχα χαρακτηρίζει
«μη φιλικές» μπορούν να καταβάλλονται μόνο μέσω ειδικών
δεσμευμένων λογαριασμών τύπου C.
ΤΟ ΠΛΗΓΜΑ ΣΤΑ ΚΕΡΔΗ: ΔΥΟ ΠΗΓΕΣ ΚΙΝΔΥΝΟΥ
Η Barclays εξετάζει ξεχωριστά την απώλεια της δραστηριότητας
και την απώλεια των διαθεσίμων.
Σκέλος
|
Μέγεθος
|
Πωλήσεις Ρωσίας 2026 (εκτίμηση)
|
Περίπου 1,7 δισ. ευρώ
|
EBIT Ρωσίας 2026
|
300 εκατ. ευρώ (περίπου 20% του ομίλου)
|
Περιθώριο EBIT Ρωσίας
|
Περίπου 18% (έναντι περίπου 11% στις υπόλοιπες
δραστηριότητες)
|
Επιτόκια καταθέσεων στη Ρωσία
|
Κοντά στο 14%
|
Τόκοι από τα ρωσικά διαθέσιμα
|
Περίπου 140 εκατ. ευρώ ετησίως
|
Οι τόκοι καταγράφονται κάτω από το EBIT, άρα η εξέταση των
λειτουργικών κερδών δεν δείχνει πλήρως την εξάρτηση της
κερδοφορίας από τη Ρωσία.
Επίδραση
στα EPS
|
Μετά
φόρων
|
Ανά
μετοχή
|
Ποσοστό
των EPS
|
Απώλεια της δραστηριότητας (EBIT 300 εκατ.)
|
Περίπου 225 εκατ. ευρώ
|
0,60 ευρώ
|
Περίπου 21%
|
Απώλεια των τόκων
|
Περίπου 105 εκατ. ευρώ
|
0,28 ευρώ
|
Περίπου 10%
|
Σύνολο
|
-
|
-
|
31%
|
Σενάριο
|
EPS
|
Σύνολο ομίλου
|
2,85 ευρώ
|
Χωρίς τη ρωσική δραστηριότητα, με διατήρηση των
τόκων
|
2,24 ευρώ
|
Χωρίς τη δραστηριότητα και χωρίς τους σχετικούς
τόκους
|
1,96 ευρώ
|
Περίπου το ένα τρίτο των κερδών που κινδυνεύουν συνδέεται με
τα ταμειακά διαθέσιμα και όχι με την παραγωγική
δραστηριότητα.
Η ΕΞΑΓΟΡΑ ΤΗΣ CCBA ΑΥΞΑΝΕΙ ΤΟ ΒΑΡΟΣ ΣΤΗ ΜΟΧΛΕΥΣΗ
Η εξαγορά της Coca-Cola Beverages Africa επιβαρύνει ήδη τον
ισολογισμό. Η απώλεια των ρωσικών διαθεσίμων και κερδών θα
επιδείνωνε περαιτέρω τους δείκτες.
Στοιχείο
|
Εκτίμηση
Barclays
|
Χρέος που προσθέτει η CCBA
|
Περίπου 2,5 δισ. ευρώ
|
Ταμειακά διαθέσιμα της CCBA
|
1,1 δισ. ευρώ
|
Καθαρή επιβάρυνση
|
Περίπου 1,4 δισ. ευρώ (το τίμημα, με χρηματοδότηση
από ομόλογα)
|
EBITDA CCBA (πλήρες έτος)
|
Περίπου 400 εκατ. ευρώ
|
EBITDA Ρωσίας
|
Περίπου 350 εκατ. ευρώ
|
Καθαρός
δανεισμός προς EBITDA
|
Επίπεδο
|
Σήμερα
|
Περίπου 0,4x
|
Με την ολοκλήρωση της CCBA προς το τέλος του 2026
|
1,1x
|
Με την CCBA και την απώλεια της Ρωσίας
|
Περίπου 1,6x
|
Μεσοπρόθεσμος στόχος της εταιρείας
|
1,5x έως 2,0x
|
Επιπλέον πίεση δημιουργεί η δυνατότητα εξαγοράς του
υπόλοιπου 25% της CCBA. Η S&P ήδη θεωρεί τη σχετική
υποχρέωση χρέος στον δικό της υπολογισμό της μόχλευσης. Η
Barclays εκτιμά ότι οι επαναγορές μετοχών θα μείνουν εκτός
προτεραιοτήτων μέχρι να μειωθεί ο δείκτης δανεισμού.
ΤΙ ΕΧΕΙ ΗΔΗ ΠΡΟΕΞΟΦΛΗΣΕΙ Η ΑΓΟΡΑ
Η Barclays εξετάζει αν η χρηματιστηριακή αποτίμηση έχει ήδη
ενσωματώσει το δυσμενές σενάριο.
Μέγεθος
|
Πριν την
είδηση
|
Μετά την
πτώση
|
Τιμή μετοχής
|
4.934 πένες
|
4.052 πένες
|
EV/EBITDA 2026 (με τη Ρωσία)
|
10,9x
|
9,1x
|
Αν αφαιρεθεί το EBITDA της Ρωσίας και προστεθεί στον καθαρό
δανεισμό το 1 δισ. ευρώ των διαθεσίμων, οι δραστηριότητες
εκτός Ρωσίας αποτιμώνται με EV/EBITDA 11,6x και P/E 24x. Τα
ρωσικά διαθέσιμα αντιστοιχούν σε περίπου 0,6 μονάδες του
πολλαπλασιαστή. Αν ο όμιλος διατηρούσε τον έλεγχό τους, ο
δείκτης θα ήταν 11x.
Η απώλεια χρηματιστηριακής αξίας, περίπου 3,7 δισ. ευρώ,
αντιστοιχεί στο 1 δισ. ευρώ των διαθεσίμων συν περίπου 7,8
φορές το EBITDA της ρωσικής δραστηριότητας.
Εκτίμηση
DCF της Barclays (χωρίς κέρδη, διαθέσιμα και
τόκους της Ρωσίας)
|
Τιμή
|
Αποτίμηση ανά μετοχή
|
4.400 πένες
|
Σε σχέση με την τιμή των 4.052 πενών
|
Περίπου 9% υψηλότερα
|
Σε σχέση με την τιμή-στόχο των 5.300 πενών
|
17% χαμηλότερα
|
Στον υπολογισμό δεν περιλαμβάνεται πιθανή προσαρμογή του
σταθμισμένου μέσου κόστους κεφαλαίου (WACC), που θα μπορούσε
να κριθεί αναγκαία για όμιλο χωρίς έκθεση στη Ρωσία.
ΑΠΟΜΟΧΛΕΥΣΗ ΑΝΤΙ ΕΠΙΣΤΡΟΦΩΝ ΚΕΦΑΛΑΙΟΥ
Σε περίπτωση απώλειας της Ρωσίας, η Coca-Cola HBC θα βρεθεί
μπροστά σε σημαντική αναδιάταξη του ισολογισμού, την ώρα που
ενσωματώνει την CCBA. Με τον δείκτη στο 1,6x, εντός του
εύρους-στόχου, η προτεραιότητα της διοίκησης θα είναι η
μείωση του δανεισμού και όχι οι επιστροφές στους μετόχους.
Μακροπρόθεσμα, κατά τον οίκο, η ποιότητα των κερδών θα
μπορούσε να βελτιωθεί, αφού ο όμιλος δεν θα εξαρτάται από τα
υψηλά επιτόκια του ρουβλίου ούτε από δραστηριότητες
εκτεθειμένες σε κυρώσεις. Η αποενοποίηση της Ρωσίας θα
συνεπαγόταν σημαντική λογιστική διαγραφή, που η Barclays
εκτιμά ότι θα εξαιρεθεί από τα συγκρίσιμα EPS.
ΤΙ ΜΕΤΡΑΕΙ ΓΙΑ ΤΗΝ ΑΓΟΡΑ
Η Ρωσία δεν είναι απλώς 20% του EBIT. Με τους τόκους, το
σύνολο των κερδών που κινδυνεύουν φτάνει το 31% των EPS.
Το προηγούμενο της Nestlé έδειξε ότι η απουσία επίσημης
επικοινωνίας δεν αποκλείει διάταγμα, που βγήκε περίπου έναν
μήνα μετά το αίτημα.
Η Multon είναι ελκυστικός στόχος, γιατί λειτουργεί με τοπικά
σήματα και δεν εξαρτάται από το σήμα Coca-Cola.
Η μόχλευση ανεβαίνει στο 1,6x με την CCBA, και το ενδεχόμενο
εξαγοράς του 25% προσθέτει πίεση.
Η αγορά έχει ήδη προεξοφλήσει το χειρότερο σενάριο, κατά τη
Barclays. Διατήρηση του ελέγχου, διαπραγματευμένη πώληση ή
αποζημίωση θα ήταν θετικά για τη μετοχή.
Η εικόνα που περιγράφει η Barclays δείχνει μια μετοχή που
έχει ήδη τιμολογήσει την απώλεια, με τον οίκο να βλέπει αξία
περίπου 9% υψηλότερα από την τρέχουσα τιμή και τον στόχο των
5.300 πενών ακόμη μακριά.
Snappi: Στόχος
400.000 πελάτες και 500 εκατ. ευρώ καταθέσεις το 2027, με
νέα προϊόντα, συνεργασίες και στροφή στις χορηγήσεις
Η neobank του ομίλου Πειραιώς έχει ήδη περίπου 260.000
χρήστες και καταθέσεις 130 εκατ. ευρώ, με ρυθμό αύξησης
περίπου 1 εκατ. ευρώ ημερησίως. Στον πρώτο χρόνο λειτουργίας
της έχει μερίδιο αγοράς 2,6%, όταν οι διεθνείς ανταγωνιστές
είχαν από 0,1% έως 0,3%.
ΤΟ ΒΑΣΙΚΟ ΣΤΟΙΧΗΜΑ
Η Snappi θέλει να διπλασιάσει την πελατειακή της βάση και να
διεισδύσει βαθύτερα στην ελληνική αγορά ψηφιακής τραπεζικής.
Σχεδιάζει νέα προϊόντα και συνεργασίες, ώστε οι περίπου
240.000 πελάτες να ξεπεράσουν τους 400.000 το 2027 και οι
καταθέσεις να περάσουν τα 500 εκατ. ευρώ.
Η Snappi περνά από μοντέλο καταθέσεων σε ψηφιακή τράπεζα με
πλήρη γκάμα προϊόντων, με τις χορηγήσεις στο επίκεντρο.
ΤΟ
GUIDANCE
ΤΟΥ ΟΜΙΛΟΥ
Ο Διευθύνων Σύμβουλος της Πειραιώς, Χρήστος Μεγάλου, ανέφερε
πρόσφατα το guidance για το επόμενο έτος:
Μέγεθος
2027
|
Στόχος
|
Νέες εκταμιεύσεις δανείων σε πελάτες λιανικής
|
90 εκατ. ευρώ
|
Καταθέσεις
|
500 εκατ. ευρώ
|
Πελάτες
|
Πάνω από 400.000 (από περίπου 240.000)
|
«Η δυναμική αυτή μας επιτρέπει να αναβαθμίσουμε τις
μεσοπρόθεσμες φιλοδοξίες μας για τη Snappi», σημείωσε ο κ.
Μεγάλου.
ΣΗΜΕΡΑ: ΤΑ ΝΟΥΜΕΡΑ ΤΗΣ ΕΦΑΡΜΟΓΗΣ
Μέγεθος
|
Τιμή
|
Χρήστες στην εφαρμογή
|
Περίπου 260.000
|
Καταθέσεις
|
Περίπου 130 εκατ. ευρώ
|
Ρυθμός αύξησης καταθέσεων
|
Περίπου 1 εκατ. ευρώ ημερησίως
|
Εκταμιευμένα δάνεια
|
Περίπου 23.000, κυρίως μέσω του προγράμματος Cash
Now
|
ΠΡΩΤΟΣ ΧΡΟΝΟΣ: ΠΟΛΥ ΜΠΡΟΣΤΑ ΑΠΟ ΤΙΣ ΔΙΕΘΝΕΙΣ NEOBANKS
Η Snappi φαίνεται να βρίσκεται σε σωστή τροχιά για τον
στόχο, με βάση τη δυναμική του πρώτου χρόνου λειτουργίας σε
σύγκριση με τις αντίστοιχες neobanks.
Neobank
|
Χρήστες
τον πρώτο χρόνο
|
Αγορά
|
Starling
|
210.000
|
Ηνωμένο Βασίλειο
|
Revolut
|
200.000
|
Ηνωμένο Βασίλειο
|
Monzo
|
100.000
|
Ηνωμένο Βασίλειο
|
N26
|
100.000
|
Γερμανία
|
Μερίδιο
αγοράς τον πρώτο χρόνο
|
Ποσοστό
|
Snappi
|
2,6%
|
Βασικοί ανταγωνιστές την αντίστοιχη περίοδο
|
0,1% έως 0,3%
|
Μόλις το 25% των πελατών της Snappi είναι και πελάτες της
Πειραιώς. Η ανάπτυξή της, επομένως, δεν στηρίζεται στην
τράπεζα-μητέρα αλλά στο δικό της μοντέλο.
Η ΣΤΡΑΤΗΓΙΚΗ ΑΝΑΠΤΥΞΗΣ
Η στρατηγική στηρίζεται στη διεύρυνση των υπηρεσιών. Στόχος
είναι μια ολοκληρωμένη εφαρμογή που θα συγκεντρώνει
λογαριασμούς, κάρτες, προγράμματα αποταμίευσης, επενδυτικές
υπηρεσίες, άμεση χρηματοδότηση και Buy Now Pay Later (BNPL).
Η ανάπτυξη των χορηγήσεων βασίζεται σε τρεις πυλώνες:
χρηματοδότηση ιδιωτών με άμεσα δάνεια
λύσεις embedded finance μέσω στρατηγικών συνεργασιών
χρηματοδότηση εμπόρων
Τα νέα προϊόντα
Από τον Ιούλιο έχουν κυκλοφορήσει επτά νέα προϊόντα.
Προϊόν
|
Στοιχεία
|
S-Invest
|
Ξεκίνησε τον Σεπτέμβριο του 2026. Πέντε επενδυτικά
προφίλ με διαφοροποιημένα χαρτοφυλάκια ETFs υπό τη
διαχείριση της Πειραιώς Securities. Περίπου 3.500
χρήστες
|
Cash Now 2.0
|
Αναβαθμισμένη υπηρεσία άμεσων δανείων
|
E-Gov Passes
|
Ψηφιακές βεβαιώσεις του Δημοσίου. Έχουν εξυπηρετήσει
122.000 δικαιούχους
|
Πηγές της neobank χαρακτηρίζουν την πορεία πολύ
ενθαρρυντική, δεδομένου του μεγέθους της πελατειακής βάσης.
ΣΥΝΕΡΓΑΣΙΕΣ ΚΑΙ ΕΠΟΜΕΝΑ ΒΗΜΑΤΑ
Για το επόμενο έτος η Snappi σκοπεύει να αξιοποιήσει
πολλαπλά κανάλια ανάπτυξης, με οργανική ανάπτυξη και
ενίσχυση των συνεργασιών στο retail.
Κίνηση
|
Κατάσταση
|
Public και Cosmos Sport
|
Ήδη σε συνεργασία
|
Συμφωνία με ένα από τα μεγαλύτερα marketplaces στην
Ελλάδα, για BNPL στο check out
|
Αναμένεται σύντομα η ανακοίνωση
|
Σύμπραξη με άλλη εταιρεία για νέο τραπεζικό προϊόν
|
Στα σκαριά
|
Μισθοδοσία
|
Στους άμεσους στόχους
|
Cashback έως 2% για όσους χρησιμοποιούν τη Snappi ως
βασική τράπεζα
|
Σε εφαρμογή, με ιδιαίτερη ανταπόκριση, σύμφωνα με
πηγές της neobank
|
ΤΙ ΜΕΤΡΑΕΙ ΓΙΑ ΤΗΝ ΑΓΟΡΑ
Ο στόχος των 500 εκατ. ευρώ καταθέσεων απαιτεί περίπου
τετραπλασιασμό από τα 130 εκατ. σήμερα. Με 1 εκατ. ευρώ
ημερησίως, η πορεία είναι εφικτή αλλά θέλει επιτάχυνση.
Τα 90 εκατ. ευρώ εκταμιεύσεων δανείων είναι το νούμερο που
δείχνει τη στροφή από καταθέσεις σε χορηγήσεις.
Μόλις το 25% των πελατών είναι και πελάτες της Πειραιώς.
Αυτό δείχνει ότι η Snappi φέρνει νέα πελατειακή βάση στον
όμιλο.
Οι συνεργασίες με λιανέμπορους και το BNPL στο check out
είναι το κανάλι που μπορεί να επιταχύνει τις χορηγήσεις.
Η μισθοδοσία είναι το βήμα που θα κρίνει αν η Snappi γίνεται
η βασική τράπεζα του πελάτη.
Η Snappi κινείται πιο γρήγορα από τις ανταγωνίστριες
neobanks στον πρώτο χρόνο. Το επόμενο τεστ είναι αν θα
μετατρέψει τη βάση χρηστών σε δάνεια και καταθέσεις στο
μέγεθος που βάζει ο όμιλος.
Japan Tobacco:
Το Κρεμλίνο παίρνει τον έλεγχο των ρωσικών εργοστασίων, οκτώ
χρόνια μετά το deal
των 1,6 δισ. δολαρίων με τον Σαββίδη
Διάταγμα Πούτιν θέτει υπό προσωρινή διοίκηση τέσσερις
θυγατρικές της JTI στη Ρωσία. Η ιδιοκτησία δεν αλλάζει
χέρια, αλλά ο όμιλος χάνει τα ηνία μιας αγοράς που κάποτε
ζύγιζε περίπου το 20% των κερδών του.
ΤΟ ΒΑΣΙΚΟ ΣΤΟΙΧΗΜΑ
Οκτώ χρόνια αφότου πλήρωσε 1,6 δισ. δολάρια στον Ιβάν
Σαββίδη για τη Donskoy Tabak, η Japan Tobacco βλέπει τη
ρωσική της παρουσία να περνά στα χέρια τρίτου. Με βάση το
διάταγμα, τέσσερις εταιρείες μπαίνουν σε καθεστώς προσωρινής
διαχείρισης. Πρόκειται για αφαίρεση του επιχειρησιακού
ελέγχου και όχι για οριστική μεταβίβαση των μετοχών. Την
ευθύνη αναλαμβάνει η ρωσική Promyshlennye Aktivy
(«Industrial Assets»).
Ο Σαββίδης πούλησε στην κορυφή της αγοράς. Οι Ιάπωνες
έμειναν στη Ρωσία και πλήρωσαν το τίμημα της επιλογής τους.
ΟΙ ΕΤΑΙΡΕΙΕΣ ΠΟΥ ΕΠΗΡΕΑΖΟΝΤΑΙ
Εταιρεία
|
Στοιχεία
|
Petro
|
Η μεγαλύτερη της τετράδας, με έδρα την Αγία
Πετρούπολη. Έσοδα 73 δισ. ρουβλίων (2023)
|
JTI Donskoy Tabak
|
Έδρα το Ροστόφ. Έσοδα 10,3 δισ. ρουβλίων (2023)
|
JTI Yelets
|
Υπό προσωρινή διαχείριση
|
Kres Neva
|
Υπό προσωρινή διαχείριση
|
Αθροιστικά, οι τέσσερις είχαν το 2023 έσοδα περίπου 93 δισ.
ρουβλίων και καθαρά κέρδη σχεδόν 16 δισ. ρουβλίων. Η JTI
απασχολεί στη Ρωσία περίπου 4.000 ανθρώπους και λειτουργεί
τέσσερις παραγωγικές μονάδες.
Η μητρική Japan Tobacco είναι εισηγμένη στο Τόκιο, με το
ιαπωνικό Δημόσιο να ελέγχει περίπου το ένα τρίτο των μετοχών
της. Πέρα από τα καπνικά, έχει δραστηριότητα στα
επεξεργασμένα τρόφιμα, κυρίως στην Ιαπωνία.
ΓΙΑΤΙ ΕΜΕΙΝΑΝ ΟΙ ΙΑΠΩΝΕΣ
Ενώ πολλές δυτικές πολυεθνικές έψαχναν διέξοδο μετά την
εισβολή στην Ουκρανία, η Japan Tobacco έμεινε.
Στιγμή
|
Τι
ειπώθηκε
|
Μάιος 2024
|
Ο τότε CEO Μασαμίτσι Τεραμπατάκε εξήγησε ότι η Ρωσία
φέρνει περίπου το 20% των κερδών και ότι μια έξοδος
θα μπορούσε να ζημιώσει τους μετόχους. Δεν απέκλεισε
την πώληση, αλλά δεν έβλεπε λόγο να βιαστεί
|
Αρχές 2026
|
Τον ρόλο αναλαμβάνει ο Τακεχίκο Τσουτσούι και το
ενδεχόμενο αποχώρησης παραμένει ανοιχτό
|
29 Οκτωβρίου
|
Στα αποτελέσματα εννεαμήνου η εταιρεία επαναλαμβάνει
ότι εξετάζει διάφορες επιλογές για τη Ρωσία, μεταξύ
των οποίων μεταβίβαση της ιδιοκτησίας
|
Μία εβδομάδα αργότερα
|
Βγαίνει το διάταγμα. Καμία συμφωνία πώλησης δεν είχε
κλείσει
|
ΠΟΣΟ ΒΑΡΑΙΝΕΙ Η ΡΩΣΙΚΗ ΑΓΟΡΑ
Οι οικονομικές καταστάσεις του 2025 δείχνουν ότι οι πωλήσεις
της Japan Tobacco προς τον ρωσικό διανομέα TC Megapolis JSC
έφτασαν τα 444,3 δισ. γιεν, αυξημένες περίπου 20% σε σχέση
με το 2024. Το νούμερο αφορά έναν μόνο διανομέα και όχι το
σύνολο της ρωσικής δραστηριότητας, αλλά δίνει την κλίμακα.
Στο εννεάμηνο του 2026, οι ανατιμήσεις συνέχιζαν να
στηρίζουν τις επιδόσεις, παρότι οι πωλούμενες ποσότητες
τσιγάρων υποχωρούσαν.
ΤΟ ΠΑΡΕΛΘΟΝ: Η ΣΥΜΦΩΝΙΑ ΜΕ ΤΟΝ ΣΑΒΒΙΔΗ
Στοιχείο
|
Λεπτομέρεια
|
Ημερομηνία
|
Μάρτιος 2018
|
Θέση της Donskoy Tabak
|
Τέταρτη μεγαλύτερη καπνοβιομηχανία της Ρωσίας, με
μερίδιο περίπου 7%
|
Αποτέλεσμα για την JT
|
Συνολικό μερίδιο στη ρωσική αγορά κοντά στο 40%
|
Τίμημα για τις μετοχές
|
Περίπου 1,58 δισ. δολάρια
|
Αξία συναλλαγής μαζί με τον καθαρό δανεισμό
|
1,76 δισ. δολάρια
|
Το πακέτο περιλάμβανε και τη Pereslavl-Tabak, καθώς και το
94,97% της ΣΕΚΑΠ στην Ξάνθη, που ο Σαββίδης είχε αποκτήσει
το 2013 μέσω της Donskoy Tabak. Η πώληση έγινε τέσσερα
χρόνια πριν από την εισβολή και τις κυρώσεις που περιόρισαν
δραστικά τους ξένους επενδυτές στη Ρωσία.
Και στην Ελλάδα
Με τη ΣΕΚΑΠ υπό τον έλεγχο της JTI, η Ξάνθη πήρε νέο
επενδυτικό κύκλο.
Μέγεθος
|
Τιμή
|
Επενδύσεις από την εξαγορά
|
Πάνω από 47 εκατ. δολάρια
|
Παραγωγική δυναμικότητα
|
Από περίπου 700 εκατ. σε πάνω από 5 δισ. τσιγάρα τον
χρόνο
|
Μερίδιο παραγωγής που πηγαίνει σε οκτώ αγορές της ΕΕ
|
74%
|
ΤΟ ΜΗΝΥΜΑ ΤΗΣ ΜΟΣΧΑΣ
Το διάταγμα βγαίνει σε περίοδο έντασης ανάμεσα σε Μόσχα και
Τόκιο. Στις 21 Οκτωβρίου η εκπρόσωπος του ρωσικού υπουργείου
Εξωτερικών, Μαρία Ζαχάροβα, χαρακτήρισε «εχθρική ενέργεια»
την παράδοση drones στην Ουκρανία από την ιαπωνική Terra
Drone και προειδοποίησε για συνέπειες. Το διάταγμα δεν
εξηγεί τους λόγους της απόφασης και δεν προκύπτει άμεση
σύνδεση με τη συγκεκριμένη προειδοποίηση.
Το μοτίβο από το 2023
Εταιρεία
|
Κατάσταση
|
Fortum, Uniper, Danone, Carlsberg
|
Έχουν υποστεί παρόμοιες παρεμβάσεις από το 2023
|
Multon Partners (Coca-Cola HBC)
|
Ρωσικά δημοσιεύματα αναφέρουν ότι η Bochkari έχει
ζητήσει να αναλάβει την προσωρινή διαχείρισή της.
Δεν υπάρχει ακόμη απόφαση
|
ΤΙ ΜΕΤΡΑΕΙ ΓΙΑ ΤΗΝ ΑΓΟΡΑ
Η Japan Tobacco έχασε τον χρόνο: η εξέταση επιλογών που
ανακοινώθηκε στις 29 Οκτωβρίου δεν πρόλαβε να γίνει
συμφωνία.
Το πλήγμα είναι διαχειριστικό και όχι τυπικά ιδιοκτησιακό,
κάτι που αφήνει ανοιχτό το ερώτημα τι αξία έχει πλέον η
συμμετοχή.
Η Ρωσία ήταν περίπου το 20% των κερδών, άρα η επίπτωση στα
αποτελέσματα του ομίλου δεν είναι αμελητέα.
Το επόμενο όνομα στη λίστα μπορεί να είναι η Coca-Cola HBC
μέσω της Multon Partners.
Η ΣΕΚΑΠ στην Ξάνθη, με δυναμικότητα πάνω από 5 δισ. τσιγάρα,
παραμένει η μονάδα της JTI στην Ελλάδα.
Ο Σαββίδης πούλησε πριν κλείσει η πόρτα. Οι Ιάπωνες έμειναν
και βλέπουν πλέον την αγορά που τους έφερνε το 20% των
κερδών να γίνεται ρίσκο υπό ρωσική διαχείριση.
Σε ιστορικά υψηλά η τοποθέτηση των
Asset Managers
στα αμερικανικά ομόλογα
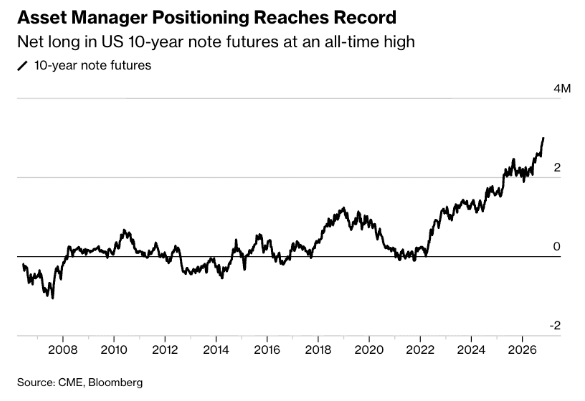
Σε επίπεδα-ρεκόρ έχει ανέλθει η καθαρή long θέση των Asset
Managers στα futures των αμερικανικών 10ετών αμερικανικών
ομολόγων (Treasuries), σύμφωνα με τα στοιχεία του
διαγράμματος. Πρόκειται για τη μεγαλύτερη τοποθέτηση από την
έναρξη καταγραφής των διαθέσιμων στοιχείων, με την τάση
ενίσχυσης να γίνεται ιδιαίτερα έντονη από το 2022 και μετά.
Η εξέλιξη αποτυπώνει τις αυξημένες προσδοκίες των θεσμικών
διαχειριστών για την πορεία των αμερικανικών ομολόγων, καθώς
η συσσώρευση long θέσεων συνδέεται με την προσδοκία ανόδου
των τιμών τους και, αντιστρόφως, αποκλιμάκωσης των
αποδόσεων. Ωστόσο, το ιστορικά υψηλό μέγεθος της τοποθέτησης
δημιουργεί και μια ενδιαφέρουσα παράμετρο για την αγορά:
εφόσον οι προσδοκίες αυτές δεν επιβεβαιωθούν και οι
αποδόσεις κινηθούν ανοδικά, η ενδεχόμενη απομόχλευση ή
αναστροφή των θέσεων θα μπορούσε να ενισχύσει τις πιέσεις
στα αμερικανικά ομόλογα.
|