|
Αμοιβαία Κεφάλαια: 27 χρόνια μετά, η αγορά ξαναγγίζει το
1999 — αλλά με τελείως διαφορετική «ταυτότητα»
Η ελληνική αγορά αμοιβαίων κεφαλαίων βρίσκεται μια ανάσα από
το ρεκόρ όλων των εποχών. Το ενεργητικό της έφτασε τα 34
δισ. ευρώ τον Αύγουστο, μόλις 500 εκατ. ευρώ κάτω από το
ιστορικό υψηλό των 34,5 δισ. ευρώ του 1999 — μια στιγμή που
η χώρα ζούσε την εκρηκτική χρηματιστηριακή φούσκα εκείνης
της εποχής. Το 2026 όμως δεν μοιάζει καθόλου με το 1999, και
αυτό είναι το πιο ενδιαφέρον κομμάτι της ιστορίας.
Η πορεία της ανάκαμψης
Έτος
|
Ενεργητικό (δισ. ευρώ)
|
2022
|
11,0
|
2023
|
15,8
|
2024
|
22,1
|
2025
|
29,4
|
Αύγουστος 2026
|
34,0
|
Ρεκόρ 1999
|
34,5
|
Υπερτριπλασιασμός μεγέθους σε λιγότερο από τέσσερα χρόνια —
ρυθμός που δεν αφήνει περιθώρια αμφιβολίας για το τι
πυροδότησε την ανάκαμψη: η αύξηση επιτοκίων της ΕΚΤ από το
2022, που όμως μετακυλίστηκε μόνο μερικώς στις ελληνικές
καταθέσεις, έσπρωξε τους αποταμιευτές να ψάξουν αλλού για
απόδοση.
Ποιος «τραβάει» το κάρο
Στο οκτάμηνο Ιανουαρίου-Αυγούστου 2026, οι καθαρές πωλήσεις
έφτασαν τα 2,6 δισ. ευρώ, με τις τέσσερις τραπεζικές ΑΕΔΑΚ
να απορροφούν περίπου το 96% της αγοράς:
ΑΕΔΑΚ
|
Καθαρές
πωλήσεις (8μηνο)
|
Εθνική
|
946 εκατ. ευρώ
|
Eurobank
|
754 εκατ. ευρώ
|
Πειραιώς
|
579 εκατ. ευρώ
|
Alpha
|
219 εκατ. ευρώ*
|
*Χωρίς τα ~680 εκατ. ευρώ σε αμοιβαία onemarkets της
UniCredit — που ανεβάζουν το πραγματικό σύνολο μέσω δικτύου
Alpha κοντά στα 900 εκατ. ευρώ.
Το «σκηνικό» αλλάζει: λιγότερα ομόλογα, περισσότερη διασπορά
Τα ομολογιακά παραμένουν βασικός προορισμός νέου χρήματος
(περίπου 1,3 δισ. ευρώ, ή 50% των πωλήσεων στο οκτάμηνο),
αλλά η κυριαρχία τους φθίνει σταθερά:
2024: ~90% των καθαρών πωλήσεων
2025: ~70%
2026 (οκτάμηνο): ~50%
Ταυτόχρονα, τα μετοχικά αμοιβαία «ξυπνούν»: απορροφούν πλέον
ένα στα πέντε ευρώ των φετινών πωλήσεων, έναντι μόλις 3% το
2024 — αλλαγή που δεν είναι τυχαία, καθώς οι αποδόσεις
πολλών ομολογιακών κινούνται κοντά στο μηδέν φέτος, ενώ τα
μετοχικά καταγράφουν διψήφιες αποδόσεις μεταξύ 10% και 30%.
Παρ' όλα αυτά, το γεγονός ότι ένα στα δύο ευρώ συνεχίζει να
πηγαίνει σε ομολογιακά δείχνει πως η βασική νοοτροπία των
Ελλήνων αποταμιευτών παραμένει συντηρητική — προτεραιότητα
στον περιορισμό κινδύνου, όχι στη μεγιστοποίηση απόδοσης.
Τα target maturity ωριμάζουν
Ενδιαφέρον σημείο: οι πωλήσεις νέων target maturity
προϊόντων παραμένουν υψηλές (1,9 δισ. ευρώ στο οκτάμηνο),
αλλά καταγράφονται και εξαγορές 733 εκατ. ευρώ και λήξεις
παλαιότερων προϊόντων 884 εκατ. ευρώ — περιορίζοντας την
καθαρή εισροή σε μόλις 297 εκατ. ευρώ. Το πρώτο μεγάλο κύμα
αυτών των προϊόντων, που διατέθηκε μαζικά τα προηγούμενα
χρόνια, αρχίζει να «ωριμάζει» και να αποσύρεται — φυσικό
στάδιο κύκλου ζωής, όχι σημάδι αδυναμίας.
Το ιστορικό «παράδοξο»
Η πιο ενδιαφέρουσα παρατήρηση είναι η διαφορά ταυτότητας
ανάμεσα στα δύο ρεκόρ. Το 1999, η άνοδος στηρίχθηκε σχεδόν
αποκλειστικά στις μετοχές και στο χρηματιστηριακό ράλι — μια
κλασική φούσκα. Το 2026, η επιστροφή στα ίδια επίπεδα
ενεργητικού έχει χτιστεί κυρίως πάνω σε ομολογιακά και
target maturity, με τα μετοχικά, μεικτά (296 εκατ. ευρώ) και
σύνθετα (385 εκατ. ευρώ) προϊόντα να αρχίζουν μόλις τώρα να
αποκτούν μεγαλύτερο ρόλο. Δύο εντελώς διαφορετικές αφηγήσεις
που καταλήγουν στο ίδιο νούμερο.
Το συμπέρασμα
Η ελληνική αγορά αμοιβαίων κεφαλαίων δεν επαναλαμβάνει το
1999 — περνάει από μια πιο ώριμη, σταδιακή και
διαφοροποιημένη φάση ανάπτυξης, με σαφή στροφή προς
μεγαλύτερη διασπορά επενδυτικών επιλογών. Αν η τάση προς τα
μετοχικά συνεχιστεί με τον ίδιο ρυθμό, το επόμενο ρεκόρ
ενεργητικού μπορεί να έχει τελείως διαφορετική σύνθεση από
αυτό που βλέπουμε σήμερα.
Ελληνοτουρκικά: Τρία μέτωπα συγκλίνουν τον Οκτώβριο – Άμυνα,
ενέργεια και Δίκαιο της Θάλασσας
Τρία φαινομενικά ανεξάρτητα ζητήματα έρχονται σχεδόν
ταυτόχρονα στο προσκήνιο των ελληνοτουρκικών σχέσεων, με
κοινό παρονομαστή την άσκηση κυριαρχικών δικαιωμάτων της
Ελλάδας βάσει Διεθνούς Δικαίου, χωρίς εξάρτηση από την
τουρκική αντίδραση.
Τα τρία μέτωπα
Μέτωπο
|
Περιεχόμενο
|
Ύψος/Κλίμακα
|
«Ασπίδα του Αχιλλέα»
|
Συμφωνία Ελλάδας-Ισραήλ για ολοκληρωμένο σύστημα
αντιαεροπορικής/αντιβαλλιστικής/anti-drone άμυνας
|
~3 δισ. €
|
Great Sea Interconnector
|
Επανεκκίνηση ερευνών για ηλεκτρική διασύνδεση
Ελλάδας-Κύπρου, περιοχή Κάσου
|
Συμμετοχή γαλλικής Meridiam
|
Χωρικά ύδατα Κρήτης
|
Πιθανή επέκταση στα 12 ναυτικά μίλια νοτίως/δυτικά
Κρήτης
|
Βάσει UNCLOS
|
«Ασπίδα του Αχιλλέα»: Γιατί ανησυχεί η Άγκυρα
Η σημασία της συμφωνίας για την Τουρκία, σύμφωνα με
τουρκικές πηγές, υπερβαίνει το καθαρά εξοπλιστικό σκέλος. Η
στενή αμυντική σχέση Ελλάδας-Ισραήλ έρχεται σε μια περίοδο
όπου οι σχέσεις Άγκυρας-Νετανιάχου βρίσκονται σε ιδιαίτερα
κρίσιμο σημείο, με την τουρκική ηγεσία να περιγράφει το
ευρύτερο πλέγμα συνεργασιών γύρω της (Ελλάδα-Κύπρος-Ισραήλ)
ως «περικύκλωση». Βέβαια εδώ υπάρχει μια μεγάλη αντίφαση
στην τουρκική θέση: η Άγκυρα ζητά αποστρατιωτικοποίηση των
νησιών του ανατολικού Αιγαίου, ενώ διατηρεί η ίδια τη
«Στρατιά του Αιγαίου» απέναντι, στα παράλια της Ιωνίας.
Great Sea Interconnector: Νέα γεωπολιτική διάσταση
Στοιχείο
|
Σημασία
|
Ιστορικό προηγούμενο
|
Σοβαρή ελληνοτουρκική αντιπαράθεση στην Κάσο το 2024
|
Νέο στοιχείο
|
Ισχυρή συμμετοχή γαλλικής Meridiam
|
Επίδραση
|
Προσδίδει ευρωπαϊκό, όχι μόνο διμερές, βάρος στο
έργο
|
H γαλλική
συμμετοχή δεν μετατρέπει αυτόματα μια ελληνοτουρκική διαφορά
σε γαλλοτουρκική — αλλά αναβαθμίζει το γεωπολιτικό κόστος
για όποιον επιχειρήσει να παρεμποδίσει το έργο.
Τα 12 ναυτικά μίλια: Το νομικό υπόβαθρο
Στοιχείο
|
Νομική
βάση
|
Δικαίωμα καθορισμού χωρικών υδάτων έως 12 ν.μ.
|
UNCLOS (Σύμβαση ΟΗΕ για το Δίκαιο της Θάλασσας)
|
Επήρεια νησιών σε θαλάσσιες ζώνες
|
Αναγνωρισμένη από το ίδιο Δίκαιο (με εξαιρέσεις)
|
Νομικό καθεστώς Κρήτης
|
Πλήρης νομική υπόσταση ως μεγάλο, κατοικημένο νησί
|
Επικύρωση UNCLOS από Τουρκία
|
Δεν έχει γίνει
|
H άσκηση
του δικαιώματος για το εύρος χωρικών υδάτων είναι
διαφορετικό ζήτημα από την οριοθέτηση σε περιοχές με
επικαλυπτόμενες αξιώσεις (όπου μπορεί να απαιτείται συμφωνία
ή διεθνής δικαιοδοτική κρίση, όπως και στην περίπτωση της
μερικής ΑΟΖ με την Αίγυπτο).
Η ελληνική στρατηγική: Χαμηλοί τόνοι, σταθερή εκτέλεση
Η προσέγγιση της Αθήνας περιγράφεται ως συνειδητά ψύχραιμη —
καμία από τις τρεις κινήσεις δεν επιδιώκει εντυπωσιασμό,
αλλά ολοκληρώνεται μεθοδικά όταν είναι νομικά και τεχνικά
έτοιμη. Ταυτόχρονα, η Ελλάδα επιδιώκει να διαχωρίσει τον
διάλογο με την Τουρκία από την άσκηση δικαιωμάτων που
απορρέουν από το Διεθνές Δίκαιο — δύο παράλληλα κανάλια που
δεν αλληλοεξαρτώνται.
Η στρατηγική εικόνα
Οι τρεις κινήσεις, αν προχωρήσουν όπως σχεδιάζονται, θα
είχαν αθροιστικά αποτέλεσμα:
Η «Ασπίδα» εξουδετερώνει τουρκικές επιδιώξεις γκριζαρίσματος
περιοχών του Αιγαίου
Το καλώδιο και τα πιθανά 12 μίλια νοτίως Κρήτης ακυρώνουν
στην πράξη το τουρκολιβυκό μνημόνιο
Και τα δύο μαζί καθιστούν ανέφικτο το ιδεολόγημα της
«Γαλάζιας Πατρίδας»
Η ανάγνωση της κατάστασης
Η σύγκλιση τριών ζητημάτων διαφορετικής φύσης (αμυντικό,
ενεργειακό, νομικό/χωρικών υδάτων) μέσα στο ίδιο χρονικό
διάστημα δημιουργεί συσσωρευτική πίεση στην τουρκική πλευρά,
χωρίς όμως καμία από τις κινήσεις να αποτελεί από μόνη της
κλιμακωτική ενέργεια — αντίθετα, πρόκειται για ασκήσεις
νόμιμων δικαιωμάτων ή διμερών/πολυμερών συμφωνιών με τρίτες
χώρες. Το πραγματικό ερώτημα, δεν είναι αν η Τουρκία θα
αντιδράσει αλλά με ποιον τρόπο — και αν η αντίδραση αυτή θα
κινηθεί εντός πλαισίου κανόνων ή θα επιχειρήσει να επιβάλει
τετελεσμένα επί του πεδίου. Ο Οκτώβριος, όπως τονίζεται,
αναδεικνύεται σε ουσιαστικό τεστ ωριμότητας για τη
διαχείριση διμερών διαφωνιών σε ένα πλαίσιο διεθνούς
νομιμότητας, με πολιτικούς και διπλωματικούς κύκλους στην
Αθήνα να παρακολουθούν στενά τις εξελίξεις χωρίς να μπορούν
ακόμη να προδικάσουν το περιεχόμενο της τουρκικής
αντίδρασης.
Allianz
Ευρωπαϊκή Πίστη: Ζημιές το 2025, «χρυσό» συμβόλαιο με Εθνική
το 2027 – Προλαβαίνει τη διόρθωση;
Η Allianz Ευρωπαϊκή Πίστη βρίσκεται σε κρίσιμη καμπή: από τη
μία μεριά, μια σημαντική στρατηγική συμφωνία με την Εθνική
Τράπεζα που μπορεί να αλλάξει την κλίμακά της από το 2027
από την άλλη, οικονομικά αποτελέσματα 2025 που δείχνουν ότι
η ενοποίηση με την Ευρωπαϊκή Πίστη παραμένει ημιτελής
υπόθεση, τέσσερα χρόνια μετά την εξαγορά.
Τα βασικά οικονομικά μεγέθη 2025
Μέγεθος
|
2024
|
2025
|
Μεταβολή
|
Παραγωγή ασφαλίστρων
|
436,39 εκατ. €
|
444,47 εκατ. €
|
+1,9%
|
Έσοδα ασφαλιστικών υπηρεσιών
|
–
|
420,53 εκατ. €
|
+2,8%
|
Δαπάνες ασφαλιστικών υπηρεσιών
|
363,48 εκατ. €
|
381,96 εκατ. €
|
+5,1%
|
Αποτέλεσμα προ αντασφάλισης
|
45,56 εκατ. €
|
38,57 εκατ. €
|
-15,3%
|
Καθαρό κόστος αντασφάλισης
|
32,43 εκατ. €
|
40,85 εκατ. €
|
+26%
|
Αποτέλεσμα ασφαλιστικών υπηρεσιών
|
+13,13 εκατ. €
|
-2,28 εκατ. €
|
Μετατροπή σε ζημιά
|
Κέρδη/Ζημιές προ φόρων
|
+16,14 εκατ. €
|
-2,52 εκατ. €
|
Αρνητική μεταβολή ~18,7 εκατ. €
|
Καθαρά αποτελέσματα (μετά φόρων)
|
+13,4 εκατ. €
|
-2,2 εκατ. €
|
–
|
Το βασικό συμπέρασμα είναι σαφές: η αύξηση παραγωγής
ασφαλίστρων δεν μεταφράστηκε σε κερδοφορία — αντίθετα, το
κόστος (ασφαλιστικές υπηρεσίες + αντασφάλιση) αυξήθηκε
ταχύτερα από τα έσοδα.
Ανά τομέα δραστηριότητας
Τομέας
|
Έσοδα
2025
|
Μεταβολή
εσόδων
|
Κέρδη/Ζημιές προ φόρων 2025
|
2024
|
Γενικές Ασφαλίσεις
|
304,73 εκατ. €
|
+3,6%
|
6,91 εκατ. €
|
17,56 εκατ. €
|
Ζωή & Υγεία
|
115,8 εκατ. €
|
+0,9%
|
-9,43 εκατ. €
|
-1,43 εκατ. €
|
Ο τομέας Ζωής/Υγείας
είναι σαφώς το πιο προβληματικό σημείο, με τις ζημιές να
επταπλασιάζονται μέσα σε έναν χρόνο.
Ο σύνθετος δείκτης ζημιών-εξόδων (Γενικές Ασφαλίσεις)
Δείκτης
|
2024
|
2025
|
Δείκτης ζημιών
|
66,6%
|
69,9%
|
Δείκτης εξόδων
|
30,0%
|
30,3%
|
Σύνθετος δείκτης
|
96,6%
|
100,3%
|
Η υπέρβαση του 100% σημαίνει ότι για κάθε 100 ευρώ
ασφαλιστικών εσόδων, το συνολικό κόστος (αποζημιώσεις +
αντασφάλιση + λειτουργία) ξεπέρασε τα 100 ευρώ — οριακά
ζημιογόνο αποτέλεσμα από την καθαρά ασφαλιστική
δραστηριότητα, πριν από επενδυτικά έσοδα.
Οι επιβαρύνσεις της ενοποίησης
Στοιχείο
|
2024
|
2025
|
Έξοδα αναδιοργάνωσης
|
6,73 εκατ. €
|
3,38 εκατ. €
|
Απομείωση ακινήτου
|
336.000 €
|
1,77 εκατ. €
|
Μείωση προσωπικού
|
–
|
-33 άτομα (-5,6%), σε 557
|
Ώρες εκπαίδευσης
|
16.206
|
29.211
|
Τα έξοδα αναδιοργάνωσης μειώνονται μεν, αλλά παραμένουν
σημαντικά τέσσερα χρόνια μετά την εξαγορά (2022) — ένδειξη
ότι η λειτουργική ενοποίηση αποδεικνύεται πιο χρονοβόρα από
την αρχική εκτίμηση.
Κεφαλαιακή θέση: Το «αντίβαρο» στις ζημιές
Δείκτης
|
2024
|
2025
|
SCR
|
140,9%
|
162% (159% χωρίς μεταβατικά μέτρα)
|
MCR
|
283,7%
|
339,4%
|
Ίδια κεφάλαια
|
250,25 εκατ. €
|
252,14 εκατ. €
|
Συνολικό ενεργητικό
|
–
|
1,28 δισ. €
|
Παρά τις λειτουργικές ζημιές, η κεφαλαιακή επάρκεια
ενισχύθηκε σημαντικά — στοιχείο που δείχνει ότι η εταιρεία
διαθέτει «μαξιλάρι» ασφαλείας για να διαχειριστεί τη
μεταβατική περίοδο χωρίς κεφαλαιακό κίνδυνο.
Το «χρυσό» συμβόλαιο με την Εθνική
Στοιχείο
συμφωνίας
|
Λεπτομέρεια
|
Ποσοστό Εθνικής στην Allianz Ευρωπαϊκή Πίστη
|
30%
|
Τύπος συμφωνίας
|
Αποκλειστική τραπεζοασφάλιση
|
Διάρκεια
|
10ετής (με δυνατότητα αυτόματης 5ετούς παράτασης)
|
Ενεργοποίηση
|
Α΄ τρίμηνο 2027 (υπό αίρεση εγκρίσεων)
|
Το αναμενόμενο
όφελος για την Εθνική
(όπως ποσοτικοποιήθηκε από τον CEO Παύλο Μυλωνά):
Μέγεθος
|
Επίδραση
|
Έσοδα από ασφαλιστικές δραστηριότητες
|
Τετραπλασιασμός
|
Καθαρά έσοδα προμηθειών ομίλου
|
+6%
|
Κέρδη ανά μετοχή
|
+4%
|
Απόδοση ενσώματων ιδίων κεφαλαίων
|
+50+ μονάδες βάσης
|
Η προσπάθεια διόρθωσης: Αυξήσεις ασφαλίστρων υγείας
Η απερχόμενη διοίκηση (Βασίλης Χριστίδης) ξεκίνησε από τον
Μάρτιο του 2026 αναπροσαρμογές σε μακροχρόνια νοσοκομειακά
συμβόλαια για το 2027:
Εύρος
αύξησης
|
Εφαρμογή
|
4,5%-10,8%
|
Ανάλογα με το πρόγραμμα
|
9%
|
Σε 32 από ~40 προγράμματα
|
Αντίστοιχη αναπροσαρμογή από 1/1/2027
|
Ισόβιο πρόγραμμα MegaCare
|
Η νέα διοίκηση
Ο Ερσίν Πακ ανέλαβε CEO την 1η Σεπτεμβρίου, διαδεχόμενος τον
Βασίλη Χριστίδη (μετακινήθηκε στην ιταλική θυγατρική).
Προέρχεται από θέση CFO της Allianz Τουρκίας, με εμπειρία σε
εξαγορές και εταιρικούς μετασχηματισμούς — προφίλ που
φαίνεται να ταιριάζει με την ανάγκη ολοκλήρωσης της
ενοποίησης.
Η ανάγνωση της αγοράς
Η κατάσταση της Allianz Ευρωπαϊκή Πίστη περιγράφει έναν
κλασικό «αγώνα δρόμου» ανάμεσα σε δύο αντίθετες δυναμικές:
από τη μία, μια σημαντική εμπορική ευκαιρία (πρόσβαση στο
δίκτυο της Εθνικής) που θα μπορούσε να αλλάξει ουσιαστικά
την κλίμακα της εταιρείας· από την άλλη, εσωτερικές
εκκρεμότητες (ζημιογόνα χαρτοφυλάκια Υγείας, ημιτελής
ενοποίηση, αυξημένο κόστος αντασφάλισης) που δεν έχουν ακόμη
επιλυθεί, τέσσερα χρόνια μετά την αρχική εξαγορά. Η ισχυρή
κεφαλαιακή θέση προσφέρει χρονικό περιθώριο, όμως η επιτυχία
της αναπροσαρμογής ασφαλίστρων Υγείας για το 2027 —χωρίς
μαζική διαρροή ασφαλισμένων— θα είναι καθοριστική για το αν
η εταιρεία θα φτάσει στην ενεργοποίηση της συνεργασίας με
την Εθνική έχοντας πράγματι «καθαρίσει» τις παλιές
εκκρεμότητες, όπως προϋποθέτει το ίδιο το επιχειρηματικό
σχέδιο.
ΓΕΚ ΤΕΡΝΑ: Πέντε οίκοι βλέπουν κρυμμένη υπεραξία – Στο
τραπέζι
pipeline
έργων 8-10 δισ. ευρώ
Η ΓΕΚ ΤΕΡΝΑ συγκεντρώνει ευρεία θετική κάλυψη από πέντε
χρηματοοικονομικούς οίκους, με το επιχείρημα να εστιάζει
τόσο στο υφιστάμενο χαρτοφυλάκιο παραχωρήσεων όσο και σε ένα
σημαντικό pipeline νέων έργων.
Οι συστάσεις και οι τιμές-στόχοι
Οίκος
|
Σύσταση
|
Τιμή-στόχος
|
Σημείωση
|
Jefferies
|
Buy
|
55 €
|
Νέα κάλυψη
|
NBG Securities
|
–
|
~55-60 €
|
Νέα κάλυψη
|
Santander
|
Outperform
|
62 € (από 58 €)
|
Έκθεση
«King of the Greek Motorway Market»
|
UBS
|
–
|
–
|
Εστίαση σε κερδοφορία/ανεκτέλεστο
|
AXIA Alpha Finance
|
–
|
–
|
Εστίαση σε κερδοφορία/ανεκτέλεστο
|
Το περιθώριο ανόδου που αναφέρεται για τις δύο νέες καλύψεις
(Jefferies, NBG) φτάνει έως και το 38% — σημαντικό μέγεθος
που δείχνει πόσο «πίσω» θεωρούν οι αναλυτές ότι έχει μείνει
η αγορά στην αποτίμηση του ομίλου.
Το βασικό επιχείρημα: «κρυμμένη» αξία
Η Jefferies είναι
ιδιαίτερα συγκεκριμένη: εκτιμά ότι η μετοχή διαπραγματεύεται
περίπου 15% χαμηλότερα από την εύλογη αξία του ήδη
υφιστάμενου χαρτοφυλακίου — πριν καν προστεθεί οποιαδήποτε
αξία από νέα έργα. Το επιπλέον περιθώριο ανόδου προέρχεται
από δύο πηγές:
Ανάληψη νέων έργων από το pipeline 8-10 δισ. ευρώ
Έναρξη λειτουργίας περιουσιακών στοιχείων που βρίσκονται
σήμερα υπό ανάπτυξη (δηλαδή ακόμη δεν αποδίδουν)
Η θέση της Santander: Αλλαγή αφηγήματος
Ιδιαίτερο βάρος έχει η
ανάλυση της Santander, καθώς εντάσσεται σε κλαδική μελέτη
200+ σελίδων που συγκρίνει τη ΓΕΚ ΤΕΡΝΑ με κορυφαίους
ευρωπαϊκούς ομίλους (Vinci, Ferrovial, ACS, Hochtief,
Eiffage, Sacyr) — τοποθετώντας την ελληνική εταιρεία στις
3 κορυφαίες επιλογές του οίκου σε ένα κλάδο όπου, όπως
σημειώνεται, η Santander είναι πλέον ιδιαίτερα επιλεκτική. Η
αύξηση της τιμής-στόχου (58→62 €) ήρθε μετά την αύξηση
κεφαλαίου των 659 εκατ. ευρώ, με τον οίκο να περιγράφει
μετάβαση από αφήγημα «αξίας υφιστάμενων παγίων» σε αφήγημα
«επανεπένδυσης και δημιουργίας νέας υπεραξίας» — ουσιαστική
αλλαγή στρατηγικής τοποθέτησης του επενδυτικού story.
Τα θεμελιώδη μεγέθη
Στοιχείο
|
Τιμή
|
Ανεκτέλεστο κατασκευαστικού τομέα
|
~9 δισ. €
|
Pipeline νέων έργων (επόμενη διετία)
|
8-10 δισ. €
|
Αύξηση κεφαλαίου (πρόσφατη)
|
659 εκατ. €
|
Ο ίδιος ο CEO Γιώργος Περιστέρης μίλησε για είσοδο σε «νέα
φάση ανάπτυξης από θέση ισχύος», επικαλούμενος την
αυξανόμενη συνεισφορά των Παραχωρήσεων —με την Εγνατία Οδό
να βρίσκεται ακόμη σε φάση ωρίμανσης, άρα με περιθώριο
περαιτέρω βελτίωσης— και το υψηλής ποιότητας ανεκτέλεστο του
κατασκευαστικού κλάδου.
Η ανάγνωση της αγοράς
Η ευθυγράμμιση πέντε ανεξάρτητων οίκων γύρω από θετική
εικόνα για τη ΓΕΚ ΤΕΡΝΑ ενισχύει σαφώς το επενδυτικό
αφήγημα, ιδίως όταν συνοδεύεται από συγκεκριμένη
ποσοτικοποίηση (το 15% discount της Jefferies) και όχι μόνο
από γενικές διαπιστώσεις. Ωστόσο, αξίζει να σημειωθεί ότι
μεγάλο μέρος της αναμενόμενης υπεραξίας εξαρτάται από δύο
παράγοντες που δεν έχουν ακόμη υλοποιηθεί πλήρως: την
πραγματική διεκδίκηση και ανάληψη μέρους του pipeline των
8-10 δισ. ευρώ (ανταγωνιστική διαδικασία, όχι δεδομένη), και
την ομαλή ωρίμανση περιουσιακών στοιχείων υπό ανάπτυξη όπως
η Εγνατία Οδός. Το ερώτημα που μένει ανοιχτό δεν είναι τόσο
αν το υφιστάμενο χαρτοφυλάκιο αξίζει περισσότερο απ' ό,τι
αποτιμά σήμερα η αγορά —κάτι στο οποίο συγκλίνουν οι
αναλυτές— αλλά με τι ταχύτητα και ποιο ποσοστό επιτυχίας θα
μετουσιωθεί το pipeline σε πραγματικά, κερδοφόρα έργα.
ΕΥΔΑΠ: Οι ανατιμήσεις «δουλεύουν» —
EBITDA
τετραπλασιάστηκε
Χωρίς σε όρους αποτίμησης η μετοχή να μπορεί να
χαρακτηριστεί φτηνή στην τρέχουσα κεφαλαιοποίηση. Η ΕΥΔΑΠ
δείχνει πως μια στοχευμένη τιμολογιακή πολιτική μπορεί να
αλλάξει σημαντικά την εικόνα μιας εταιρείας κοινής ωφέλειας.
Οι ανατιμήσεις στους λογαριασμούς νερού έφεραν 16,5 εκατ.
ευρώ επιπλέον έσοδα από την αρχή της χρονιάς — και το πιο
εντυπωσιακό είναι πως αυτό συνέβη ενώ η κατανάλωση ήταν στην
πραγματικότητα ελαφρώς μειωμένη.
Τα βασικά μεγέθη του εξαμήνου
Μέγεθος
|
Α'
εξάμηνο 2026
|
Μεταβολή
|
Κύκλος εργασιών
|
203,2 εκατ. ευρώ
|
+29,9 εκατ. ευρώ
|
Έσοδα από κατανάλωση νερού
|
+18,03 εκατ. Ευρώ
|
+17,3%
|
EBITDA
|
42,6 εκατ. ευρώ
|
Τετραπλασιασμός (από 10,6 εκατ.)
|
Κατανάλωση νερού
|
—
|
-2,1%
|
Έσοδα από τιμολόγιο
|
+16,5 εκατ. ευρώ
|
Μεγαλύτερη απόλυτη συνεισφορά
|
Το μήνυμα εδώ είναι ξεκάθαρο: η βελτίωση κερδοφορίας δεν
προήλθε από αυξημένη ζήτηση — προήλθε σχεδόν αποκλειστικά
από τιμολογιακή στρατηγική. Όταν τα έσοδα ανεβαίνουν 17,3%
ενώ η κατανάλωση πέφτει 2,1%, η εξήγηση είναι μία.
Το «πάγιο» που εκτοξεύτηκε
Ιδιαίτερα εντυπωσιακή είναι η αύξηση στο πάγιο ύδρευσης:
+66,8%, από 13,6 σε 22,7 εκατ. ευρώ. Η διοίκηση αποδίδει τη
συνολική αύξηση τιμολογημένων εσόδων (από 151,6 σε 178 εκατ.
ευρώ, +17,4%) στην αύξηση του παγίου ύδρευσης και στην
εισαγωγή νέου παγίου αποχέτευσης — δηλαδή δύο ξεχωριστές
τιμολογιακές κινήσεις που δούλεψαν παράλληλα.
Η λειψυδρία υποχωρεί, αλλά όχι πλήρως
Οι αυξημένες βροχοπτώσεις έφεραν λήξη «κόκκινου» συναγερμού,
με τα αποθέματα νερού να αυξάνονται 28,4% σε ετήσια βάση:
Περίοδος
|
Απόθεμα
ταμιευτήρων
|
Αρχή έτους
|
399,7 εκατ. κ.μ.
|
Τέλος Α' εξαμήνου 2026
|
723,9 εκατ. κ.μ.
|
Ρεκόρ 2019 (σύγκριση)
|
1,26 δισ. κ.μ.
|
Παρά τη βελτίωση, τα αποθέματα παραμένουν κάτω από τα
επίπεδα 2023-2024 και πολύ μακριά από το ρεκόρ του 2019 —
γι' αυτό η διαχείριση λειψυδρίας παραμένει προτεραιότητα, με
έμφαση σε παρακολούθηση υδατικού ισοζυγίου, εναλλακτικούς
πόρους και εφεδρικές λύσεις.
Το επενδυτικό πρόγραμμα «Ψυττάλεια 3» μεγαλώνει το αποτύπωμα
Το συνολικό επενδυτικό πλάνο επεκτείνεται πέραν της
δεκαετίας, με την ένταξη του έργου «Ψυττάλεια 3» να ανεβάζει
το συνολικό αποτύπωμα επενδύσεων στα 2,8 δισ. ευρώ. Στόχοι:
ενίσχυση ανθεκτικότητας, ανανέωση υποδομών
ύδρευσης/αποχέτευσης, έργα Ανατολικής Αττικής, και
ενεργειακή μετάβαση.
Πού πήγαν τα λεφτά του εξαμήνου
Κατηγορία
|
Απορρόφηση
|
Έργα ύδρευσης
|
18,7 εκατ. ευρώ
|
Μεγάλα έργα Ανατολικής Αττικής
|
16,5 εκατ. ευρώ
|
Έργα αποχέτευσης
|
3,7 εκατ. ευρώ
|
Κτιριακά/ψηφιακή διακυβέρνηση
|
0,4 εκατ. ευρώ
|
Σύνολο
|
43,2 εκατ. ευρώ
|
Η απορρόφηση αυξήθηκε 22% σε σχέση με το αντίστοιχο εξάμηνο
του 2025, με το 43% να χρηματοδοτείται από την Ευρωπαϊκή
Ένωση — σημαντική «στήριξη» που μειώνει το βάρος στα ίδια
κεφάλαια της εταιρείας. Στο δίκτυο, αντικαταστάθηκαν περίπου
38 χλμ. σωλήνων ύδρευσης, με το μη τιμολογούμενο νερό
(διαρροές) να μειώνεται σε 25,1% από 25,8% — μικρή αλλά
ουσιαστική βελτίωση λειτουργικής αποδοτικότητας.
Το επόμενο μεγάλο κεφάλαιο: ένταξη στο RAB
Η ΕΥΔΑΠ βρίσκεται σε συζητήσεις με τη ΡΑΑΕΥ για ένταξη
επιλέξιμων υποδομών και επενδύσεων σε νέες περιοχές στη
Ρυθμιζόμενη Περιουσιακή Βάση (RAB). Αν προχωρήσει, οι
σχετικές επενδύσεις —συμπεριλαμβανομένων αποσβέσεων και
λειτουργικών εξόδων— θα ανακτώνται μέσω Επιτρεπόμενου
Εσόδου, με απόδοση WACC επί της RAB. Πρόκειται για σημαντική
δομική αλλαγή: από τιμολογιακές αυξήσεις σε ρυθμιζόμενο
μοντέλο εσόδων με προβλέψιμη απόδοση — η εταιρεία έχει ήδη
ξεκινήσει την οργανωτική προετοιμασία για τη σταδιακή
εφαρμογή.
Το συμπέρασμα
Η ΕΥΔΑΠ δείχνει πως ο συνδυασμός τιμολογιακής αναπροσαρμογής
και επιταχυνόμενων επενδύσεων μπορεί να μεταφραστεί σε
πραγματικά εντυπωσιακή βελτίωση κερδοφορίας —
τετραπλασιασμός EBITDA δεν είναι μικρό πράγμα για μια
εταιρεία κοινής ωφέλειας. Το ερώτημα για το υπόλοιπο του
2026 και πέρα είναι αν η μετάβαση σε καθεστώς RAB θα
προσφέρει την ίδια δυναμική με πιο προβλέψιμο, θεσμοθετημένο
τρόπο, απαλλαγμένο από την ανάγκη συνεχών τιμολογιακών
αναπροσαρμογών.
AS
Company:
«Τα κέρδη τρέχουν πολύ περισσότερο από 10%» — τι είπε η
διοίκηση στους αναλυτές
Σπάνια βλέπει κανείς CEO να λέει ανοιχτά πως ξεπερνά τον
δικό του στόχο. Ο Στράτος Ανδρεάδης, πρόεδρος και CEO της AS
Company, το έκανε στην τηλεφωνική συνδιάσκεψη αναλυτών στις
24 Σεπτεμβρίου: ο στόχος της εταιρείας για ετήσια αύξηση 10%
σε τζίρο και κερδοφορία όχι μόνο θα επιτευχθεί, αλλά «τα
κέρδη τρέχουν πολύ περισσότερο από το 10%».
Η εταιρεία «νικά» την ίδια της την αγορά
Ο Ανδρεάδης υπογράμμισε πως η αγορά παιχνιδιών βρίσκεται σε
φάση ανάπτυξης τα τελευταία τρία χρόνια — αλλά η AS Company
τρέχει καλύτερα κι από την ίδια την αγορά της. Δεν είναι
μικρή δήλωση: σημαίνει πως η εταιρεία κερδίζει μερίδιο
αγοράς, όχι απλώς επωφελείται παθητικά από έναν ευνοϊκό
κύκλο.
Το «διπλό» hedging δολαρίου — έξυπνη λεπτομέρεια
Ο αντιπρόεδρος Απόστολος Πεταλάς εξήγησε κάτι ιδιαίτερα
ενδιαφέρον για τη διαχείριση συναλλαγματικού κινδύνου της
εταιρείας: η AS Company αγοράζει προϊόντα κυρίως σε δολάριο
(κόστος), αλλά διατηρεί και μεγάλο χαρτοφυλάκιο
χρηματοοικονομικών επενδύσεων σε δολάριο (περιουσιακό
στοιχείο). Οι δύο αυτές θέσεις κινούνται προς αντίθετες
κατευθύνσεις όταν αλλάζει η ισοτιμία ευρώ-δολαρίου —
λειτουργώντας ως μορφή φυσικού hedging. Δηλαδή είτε το ένα
είτε το άλλο θα αποδώσει θετικά, ανεξάρτητα από την
κατεύθυνση του νομίσματος.
Πού πάει η ρευστότητα
Η εταιρεία δεν αφήνει τα διαθέσιμά της αδρανή σε τραπεζικό
λογαριασμό. Σύμφωνα με τον Πεταλά:
Στοιχείο
επένδυσης ρευστότητας
|
Ποσοστό/Απόδοση
|
Δολαριακά ομόλογα μεγάλης ασφάλειας
|
~50% του χαρτοφυλακίου
|
Απόδοση (δολάριο με δολάριο)
|
Τουλάχιστον 5%
|
Απόδοση σε ευρώ
|
Επίσης τουλάχιστον 5%
|
Η λογική είναι σαφής: ασφαλείς, υψηλής ποιότητας
τοποθετήσεις που παράγουν σταθερή απόδοση σε δύο νομίσματα
ταυτόχρονα — μια συντηρητική αλλά αποδοτική διαχείριση cash.
Το ερώτημα κινδύνου απαντήθηκε ανοιχτά
Σε ερώτηση ιδιώτη επενδυτή για το αν οι χρηματοοικονομικές
επενδύσεις κινδυνεύουν να χάσουν αξία, η διοίκηση απάντησε
πως η ρευστότητα χρησιμεύει διπλά: για να αντιμετωπίζει
προκλήσεις, αλλά και για εξαγορές — με στόχο διεύρυνση
πελατειακής βάσης και είσοδο σε νέα, κυρίως ψηφιακά κανάλια.
Το μήνυμα: η ρευστότητα δεν είναι απλά «μαξιλάρι», είναι
εργαλείο στρατηγικής.
Η εκκαθάριση Κύπρου: Λογική απόφαση, όχι υποχώρηση
Το υποκατάστημα Κύπρου εκκαθαρίστηκε για δύο λόγους: περιττό
λειτουργικό κόστος, και η αύξηση του κυπριακού φορολογικού
συντελεστή στο 15%, που μίκρυνε το φορολογικό πλεονέκτημα
έναντι της Ελλάδας. Η εταιρεία θεωρεί πως εξυπηρετεί την
κυπριακή αγορά εξίσου καλά ή και καλύτερα λειτουργώντας από
την Ελλάδα — δηλαδή δεν πρόκειται για υποχώρηση από την
αγορά, απλώς αλλαγή δομής.
Το μέρισμα παραμένει προτεραιότητα
Η διοίκηση επιβεβαίωσε τη δέσμευση για ελάχιστη απόδοση 5%
στους μετόχους, με τους ίδιους να παραμένουν «πολύ ψηλά στην
προτεραιότητα» — σαφές μήνυμα συνέχειας στην πολιτική
διανομών.
Οι προκλήσεις που αναγνωρίζει η ίδια η διοίκηση
Παρά την αισιοδοξία, ο Πεταλάς δεν έκρυψε τις δυσκολίες:
αύξηση κύκλου εργασιών 4,19% «δικαιολογεί την αισιοδοξία»,
αλλά οι προκλήσεις σε ενέργεια και διαθέσιμο εισόδημα
παραμένουν σημαντικές — παράγοντες που η εταιρεία θα πρέπει
να συνεχίσει να διαχειρίζεται.
Το συμπέρασμα
Η εικόνα που δίνει η AS Company είναι μιας εταιρείας με
ξεκάθαρη στρατηγική σε πολλαπλά επίπεδα: κερδοφορία που
ξεπερνά τους ίδιους τους στόχους, έξυπνη διαχείριση
συναλλαγματικού κινδύνου μέσω φυσικού hedging, συντηρητική
αλλά αποδοτική επένδυση ρευστότητας, και σταθερή δέσμευση σε
μέρισμα. Η αναδιάρθρωση στην Κύπρο δείχνει επίσης διάθεση
για τακτοποίηση δομής όπου χρειάζεται, χωρίς να θυσιάζεται η
παρουσία στην αγορά.
Η αμερικανική οικονομία διανύει ήδη τον 74ο μήνα ανάπτυξης –
Πόσο αντέχουν ιστορικά οι οικονομικοί κύκλοι;
Η αμερικανική
οικονομία συμπλήρωσε πλέον 74 συνεχόμενους μήνες οικονομικής
επέκτασης, καταγράφοντας μία από τις ισχυρότερες περιόδους
ανάπτυξης των τελευταίων δεκαετιών. Σύμφωνα με τα στοιχεία
του NBER και της Creative Planning, ο τρέχων οικονομικός
κύκλος, που ξεκίνησε τον Απρίλιο του 2020 μετά την ύφεση που
προκάλεσε η πανδημία, έχει ήδη ξεπεράσει τον ιστορικό μέσο
όρο διάρκειας των μεταπολεμικών επεκτάσεων.
Το γεγονός αυτό αποκτά ιδιαίτερη σημασία, καθώς οι αγορές
προσπαθούν να εκτιμήσουν πόσο ακόμη μπορεί να συνεχιστεί η
ανάπτυξη της μεγαλύτερης οικονομίας του κόσμου, σε ένα
περιβάλλον υψηλών επιτοκίων, αυξημένου δημόσιου χρέους και
γεωπολιτικών αβεβαιοτήτων.
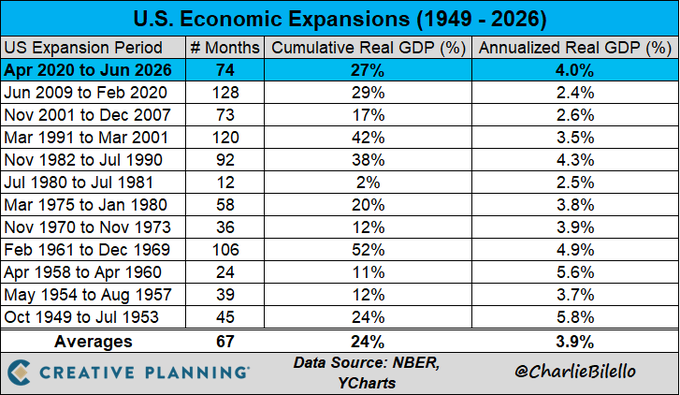
Η τρέχουσα επέκταση ξεπερνά ήδη τον ιστορικό μέσο όρο
Από το 1949 έως σήμερα, οι Ηνωμένες Πολιτείες έχουν
καταγράψει έντεκα μεγάλες περιόδους οικονομικής ανάπτυξης.
Τα βασικά στατιστικά έχουν ως εξής:
Οικονομικός κύκλος
|
Διάρκεια
|
Τρέχουσα επέκταση (2020-2026)
|
74 μήνες
|
Ιστορικός μέσος όρος
|
67 μήνες
|
Μεγαλύτερη επέκταση
|
128 μήνες (2009-2020)
|
Μικρότερη επέκταση
|
12 μήνες (1980-1981)
|
Με τους 74 μήνες
που έχουν ήδη συμπληρωθεί, ο σημερινός κύκλος βρίσκεται πάνω
από τον ιστορικό μέσο όρο και αποτελεί ήδη μία από τις
μεγαλύτερες μεταπολεμικές επεκτάσεις.
Ανάπτυξη πολύ υψηλότερη από τον μέσο όρο
Δεν εντυπωσιάζει μόνο η διάρκεια αλλά και η ένταση της
ανάπτυξης.
Από τον Απρίλιο του 2020 έως τον Ιούνιο του 2026:
το πραγματικό
ΑΕΠ αυξήθηκε συνολικά κατά 27%
ο ετήσιος ρυθμός
ανάπτυξης διαμορφώθηκε περίπου στο 4%
Ο μέσος ετήσιος
ρυθμός ανάπτυξης όλων των οικονομικών επεκτάσεων από το 1949
είναι 3,9%, γεγονός που σημαίνει ότι ο σημερινός κύκλος
βρίσκεται ουσιαστικά πολύ κοντά στον ιστορικό μέσο όρο ως
προς την ταχύτητα ανάπτυξης, αλλά τον ξεπερνά σε διάρκεια.
Οι μεγαλύτερες περίοδοι ανάπτυξης
Οι σημαντικότεροι οικονομικοί κύκλοι μετά τον Β' Παγκόσμιο
Πόλεμο ήταν:
Περίοδος
|
Μήνες
|
Συνολική
αύξηση ΑΕΠ
|
2009-2020
|
128
|
29%
|
1991-2001
|
120
|
42%
|
1961-1969
|
106
|
52%
|
1982-1990
|
92
|
38%
|
2020-2026
|
74
|
27%
|
Ιδιαίτερα αξιοσημείωτο είναι ότι η επέκταση της περιόδου
2009-2020 αποτέλεσε τη μακροβιότερη στην ιστορία των ΗΠΑ,
διακόπηκε όμως όχι λόγω εσωτερικών οικονομικών ανισορροπιών
αλλά εξαιτίας της πανδημίας Covid-19.
Η διάρκεια δεν αποτελεί από μόνη της προειδοποίηση
Ένα από τα συχνότερα ερωτήματα των επενδυτών είναι εάν ένας
οικονομικός κύκλος «πεθαίνει από γηρατειά».
Η ιστορία δείχνει πως η απάντηση είναι αρνητική.
Οι οικονομικές επεκτάσεις δεν ολοκληρώνονται επειδή απλώς
πέρασε ένα συγκεκριμένο χρονικό διάστημα. Συνήθως
διακόπτονται όταν εμφανιστεί κάποιος ισχυρός καταλύτης,
όπως:
σημαντική σύσφιξη της νομισματικής πολιτικής,
χρηματοπιστωτική κρίση,
έκρηξη ενεργειακού κόστους,
γεωπολιτικό σοκ,
ή μία εξωγενής κρίση, όπως η πανδημία.
Με άλλα λόγια, η χρονική διάρκεια αποτελεί ένδειξη
ωριμότητας του κύκλου, όχι όμως και αυτόματο προάγγελο
ύφεσης.
Οι αγορές παρακολουθούν τα επόμενα βήματα της Fed
Η σημερινή επέκταση εξελίσσεται σε ένα εντελώς διαφορετικό
περιβάλλον σε σχέση με προηγούμενες δεκαετίες.
Η Ομοσπονδιακή Τράπεζα των ΗΠΑ διατήρησε για μεγάλο διάστημα
τα επιτόκια στα υψηλότερα επίπεδα των τελευταίων περίπου
είκοσι ετών προκειμένου να τιθασεύσει τον πληθωρισμό.
Παράλληλα, η αγορά εργασίας παραμένει ιδιαίτερα ανθεκτική,
οι καταναλωτικές δαπάνες συνεχίζουν να στηρίζουν την
οικονομία και οι επενδύσεις στην τεχνητή νοημοσύνη αποτελούν
έναν νέο σημαντικό μοχλό ανάπτυξης.
Από την άλλη πλευρά, οι επενδυτές παρακολουθούν στενά την
πορεία του δημόσιου χρέους, τις δημοσιονομικές ανισορροπίες
και την πιθανότητα επιβράδυνσης της οικονομικής
δραστηριότητας εάν η κατανάλωση ή οι επιχειρηματικές
επενδύσεις αρχίσουν να εξασθενούν.
Το συμπέρασμα
Η αμερικανική
οικονομία έχει ήδη διανύσει 74 μήνες συνεχούς ανάπτυξης,
ξεπερνώντας τον ιστορικό μέσο όρο των μεταπολεμικών
οικονομικών επεκτάσεων. Παράλληλα, η συνολική αύξηση του
πραγματικού ΑΕΠ κατά 27% και ο μέσος ετήσιος ρυθμός
ανάπτυξης 4% επιβεβαιώνουν ότι πρόκειται για έναν ισχυρό
οικονομικό κύκλο.
Ωστόσο, η ιστορία δείχνει ότι οι οικονομικοί κύκλοι δεν
ολοκληρώνονται λόγω ηλικίας, αλλά όταν εμφανιστούν οι
κατάλληλοι καταλύτες που μεταβάλλουν τις συνθήκες της
οικονομίας. Αυτό σημαίνει ότι, παρά το προχωρημένο στάδιο
του κύκλου, η πορεία της αμερικανικής οικονομίας θα
συνεχίσει να εξαρτάται κυρίως από τη νομισματική πολιτική
της Fed, τις εξελίξεις στον πληθωρισμό, την αγορά εργασίας
και τις διεθνείς γεωπολιτικές ισορροπίες.
|