|
Τη μεγαλύτερη
απόκλιση των τελευταίων δεκαετιών καταγράφουν οι αποδόσεις
των αμερικανικών μετοχών και ομολόγων, καθώς η ισχυρή άνοδος
της Wall Street έρχεται σε πλήρη αντίθεση με τις υποτονικές
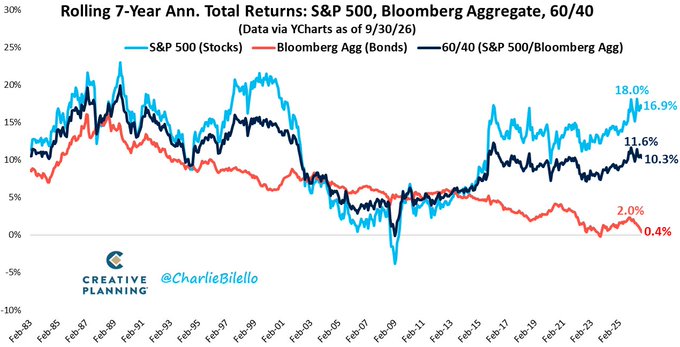
επιδόσεις της αγοράς σταθερού εισοδήματος. Σύμφωνα με τα
στοιχεία του διαγράμματος, στη διάρκεια της τελευταίας
επταετίας ο S&P 500 προσέφερε μέση ετήσια συνολική απόδοση
16,9%, ενώ τα αμερικανικά ομόλογα απέδωσαν μόλις 0,4% σε
ετήσια βάση.
Η διαφορά είναι
εντυπωσιακή, καθώς αποτυπώνει δύο εντελώς διαφορετικές
επενδυτικές διαδρομές μέσα σε μια περίοδο που χαρακτηρίστηκε
από την πανδημία, την εκτίναξη του πληθωρισμού, τις
επιθετικές αυξήσεις επιτοκίων από τη Federal Reserve και την
εκρηκτική ανάπτυξη της τεχνητής νοημοσύνης.
Το διάγραμμα, το
οποίο παρουσιάζει τις κυλιόμενες επταετείς ετησιοποιημένες
συνολικές αποδόσεις από το 1983 έως τον Σεπτέμβριο του 2026,
αναδεικνύει ότι η σημερινή απόσταση μεταξύ μετοχών και
ομολόγων αποτελεί ακραία ιστορική περίπτωση.
Η κυριαρχία των
μετοχών και η πίεση στα ομόλογα
Η πορεία του S&P
500 ενισχύθηκε σημαντικά τα τελευταία χρόνια, παρά τις
έντονες αναταράξεις που προκάλεσαν η πανδημία και η
νομισματική σύσφιγξη. Η ανάκαμψη των εταιρικών κερδών, η
ισχυρή παρουσία των μεγάλων τεχνολογικών ομίλων και οι
προσδοκίες για την αξιοποίηση της τεχνητής νοημοσύνης
συνέβαλαν στην ενίσχυση των αποτιμήσεων.
Αντίθετα, τα
ομόλογα βρέθηκαν αντιμέτωπα με ένα ιδιαίτερα δυσμενές
περιβάλλον. Η απότομη άνοδος των επιτοκίων από το 2022
προκάλεσε σημαντικές απώλειες στις τιμές των υφιστάμενων
τίτλων, καθώς οι νέες εκδόσεις προσέφεραν υψηλότερες
αποδόσεις. Παράλληλα, ο πληθωρισμός περιόρισε την πραγματική
αγοραστική δύναμη των εισοδημάτων από τόκους, επιβαρύνοντας
τη συνολική επενδυτική επίδοση.
Το αποτέλεσμα
είναι η επταετής ετησιοποιημένη συνολική απόδοση των
αμερικανικών ομολόγων να βρίσκεται μόλις στο 0,4%, έναντι
16,9% για τις μετοχές. Η διαφορά δεν αντανακλά απλώς την
υπεραπόδοση της Wall Street, αλλά και τη δυσκολία της αγοράς
ομολόγων να ανακτήσει τις απώλειες που προκάλεσε η απότομη
μεταβολή του επιτοκιακού περιβάλλοντος.
Τι σημαίνει για το
χαρτοφυλάκιο 60/40
Ιδιαίτερο
ενδιαφέρον παρουσιάζει η πορεία του παραδοσιακού
χαρτοφυλακίου 60/40, το οποίο κατανέμει το 60% των κεφαλαίων
σε μετοχές και το υπόλοιπο 40% σε ομόλογα. Η στρατηγική αυτή
βασίζεται στην παραδοχή ότι τα ομόλογα μπορούν να
λειτουργούν ως αντιστάθμισμα στις απώλειες των μετοχών,
προσφέροντας παράλληλα εισόδημα και σταθερότητα.
Ωστόσο, όταν οι
δύο κατηγορίες περιουσιακών στοιχείων αντιμετωπίζουν
ταυτόχρονα πιέσεις, ο ρόλος της διαφοροποίησης
αποδυναμώνεται. Το 2022 αποτέλεσε χαρακτηριστικό παράδειγμα,
καθώς τόσο οι μετοχές όσο και τα ομόλογα υποχώρησαν
σημαντικά υπό το βάρος του πληθωρισμού και των αυξήσεων
επιτοκίων.
Σύμφωνα με το
διάγραμμα, η επταετής ετησιοποιημένη συνολική απόδοση του
χαρτοφυλακίου 60/40 διαμορφώνεται στο 10,3%, αισθητά
χαμηλότερα από το 16,9% των μετοχών, αλλά σαφώς υψηλότερα
από το 0,4% των ομολόγων. Η εικόνα δείχνει ότι η συμμετοχή
των μετοχών υπήρξε ο βασικός μοχλός απόδοσης, ενώ τα ομόλογα
περιόρισαν τη συνολική επίδοση της συγκεκριμένης σύνθεσης.
Είναι οι μετοχές η
μοναδική επιλογή;
Η μεγάλη διαφορά
στις αποδόσεις δεν σημαίνει ότι τα ομόλογα έχουν χάσει τον
επενδυτικό τους ρόλο. Η προηγούμενη περίοδος χαρακτηρίστηκε
από ένα ασυνήθιστο σοκ επιτοκίων, το οποίο επηρέασε
ιδιαίτερα τους τίτλους μεγαλύτερης διάρκειας. Παράλληλα, οι
υψηλότερες αποδόσεις που προσφέρουν πλέον οι νέες εκδόσεις
δημιουργούν διαφορετικές προοπτικές για τους επενδυτές που
τοποθετούνται σήμερα, σε σχέση με όσους κατείχαν ομόλογα
πριν από την άνοδο των επιτοκίων.
Επιπλέον, οι
μελλοντικές αποδόσεις των μετοχών δεν είναι δεδομένο ότι θα
επαναλάβουν την επίδοση της τελευταίας επταετίας. Οι υψηλές
αποτιμήσεις σε τμήματα της αμερικανικής αγοράς, η
συγκέντρωση του S&P 500 σε λίγες μεγάλες εταιρείες και η
αβεβαιότητα γύρω από την πραγματική απόδοση των επενδύσεων
στην τεχνητή νοημοσύνη αποτελούν παράγοντες που ενδέχεται να
επηρεάσουν την πορεία της αγοράς.
Για τους
επενδυτές, το ζητούμενο δεν είναι απλώς η επιλογή της
κατηγορίας με την υψηλότερη ιστορική απόδοση, αλλά η
διαμόρφωση ενός χαρτοφυλακίου που ανταποκρίνεται στον
χρονικό ορίζοντα, στις ανάγκες ρευστότητας και στην ανοχή
τους στον κίνδυνο.
Το βασικό μήνυμα του διαγράμματος
είναι ότι η τελευταία επταετία ευνόησε συντριπτικά τις
μετοχές έναντι των ομολόγων.
Η ιστορική αυτή απόκλιση αναδεικνύει πόσο καθοριστικό μπορεί
να αποδειχθεί το μακροοικονομικό περιβάλλον για την κατανομή
των επενδύσεων, χωρίς να αποτελεί από μόνη της εγγύηση ότι η
ίδια σχέση αποδόσεων θα διατηρηθεί και τα επόμενα χρόνια.
|