|
Το παρακάτω διάγραμμα αποτυπώνει μια από
τις πιο χαρακτηριστικές αλλαγές στη δομή της αμερικανικής
χρηματιστηριακής αγοράς: η μερισματική
απόδοση (dividend yield) του S&P 500 έχει υποχωρήσει σε
επίπεδα γύρω από το 1%, πολύ χαμηλότερα από
τα επίπεδα που ήταν συνηθισμένα για μεγάλο μέρος του 20ού
αιώνα.
Στις 25 Αυγούστου 2026, μία διαθέσιμη
ημερήσια μέτρηση τοποθετεί τη μερισματική απόδοση του S&P
500 περίπου στο 1,04%. Άλλη
ιστορική σειρά τη μέτρησε στο 1,05% στις 19 Αυγούστου. Η
διαφορά οφείλεται κυρίως στη μεθοδολογία και στο timing των
υπολογισμών, αλλά το συμπέρασμα είναι κοινό:
η απόδοση βρίσκεται κοντά στο χαμηλότερο σημείο της
μακροχρόνιας ιστορίας της.
Τι ακριβώς δείχνει
το διάγραμμα;
Η μερισματική
απόδοση εκφράζει το ετήσιο μέρισμα που αντιστοιχεί σε μια
επένδυση στον δείκτη ως ποσοστό της τρέχουσας αξίας του.
Με απλά λόγια:
Dividend Yield = Ετήσια μερίσματα
/ Τιμή δείκτη
Επομένως, όταν οι
τιμές των μετοχών αυξάνονται πολύ ταχύτερα από τα μερίσματα,
η μερισματική απόδοση μειώνεται — ακόμη κι αν οι εταιρείες
συνεχίζουν να αυξάνουν τα ποσά που διανέμουν στους μετόχους.
Αυτό είναι ένα κρίσιμο σημείο για την
ανάγνωση του διαγράμματος: το 1,04%-1,05% δεν
σημαίνει ότι οι εταιρείες του S&P 500 σταμάτησαν να
πληρώνουν μερίσματα. Σημαίνει ότι τα
μερίσματα είναι σήμερα πολύ μικρότερα σε σχέση με την υψηλή
χρηματιστηριακή αξία των εταιρειών.
Η S&P Dow Jones Indices, για παράδειγμα,
ανέφερε ότι στις 30 Απριλίου 2026 η trailing 12-month
dividend yield του S&P 500 ήταν μόλις 1,12%,
χαρακτηρίζοντάς την ως το χαμηλότερο επίπεδο που είχε
καταγραφεί από το 2002.
Μια εντυπωσιακή
ιστορική διαδρομή
Το πιο ενδιαφέρον
στοιχείο του διαγράμματος είναι ότι η σημερινή εικόνα
βρίσκεται στο εντελώς αντίθετο άκρο από εκείνη που
χαρακτήριζε την αγορά σε περιόδους μεγάλης οικονομικής και
χρηματιστηριακής πίεσης.
Στις αρχές της ιστορικής σειράς, η
απόδοση κινείται συχνά σε επίπεδα 4%-8%,
ενώ κατά τη διάρκεια ορισμένων μεγάλων χρηματιστηριακών
κρίσεων εκτοξεύεται ακόμη υψηλότερα.
Ιδιαίτερα χαρακτηριστική είναι η περίοδος
της Μεγάλης Ύφεσης. Όταν οι
τιμές των μετοχών κατέρρευσαν, τα μερίσματα δεν μειώθηκαν
αμέσως στον ίδιο βαθμό. Έτσι, ο παρονομαστής —η
χρηματιστηριακή τιμή— υποχώρησε δραματικά και η dividend
yield εκτοξεύθηκε.
Σε ευρύτερες ιστορικές σειρές που
ανακατασκευάζουν την πορεία της αμερικανικής αγοράς πριν από
τη δημιουργία του σημερινού S&P 500, η μέγιστη μερισματική
απόδοση εμφανίζεται ακόμη και πάνω από 13%
στις αρχές της δεκαετίας του 1930.
Αυτό μας βοηθά να
κατανοήσουμε κάτι θεμελιώδες:
Υψηλή dividend yield μπορεί να
σημαίνει είτε γενναιόδωρα μερίσματα είτε —πολύ συχνά σε
κρίσεις— εξαιρετικά χαμηλές τιμές μετοχών.
Από τις υψηλές
αποδόσεις του 20ού αιώνα στο 1%
Η πτωτική τάση
γίνεται ιδιαίτερα εμφανής από τη δεκαετία του 1980 και μετά.
Στη δεκαετία του 1990 η μερισματική
απόδοση υποχώρησε αισθητά, ενώ κατά τη διάρκεια της
τεχνολογικής φούσκας στα τέλη της δεκαετίας του 1990 έφτασε
σε επίπεδα κοντά στο 1%-1,5%.
Στη συνέχεια, η
κατάρρευση των αγορών το 2000-2002 και η χρηματοπιστωτική
κρίση του 2008 προκάλεσαν προσωρινές ανακάμψεις της dividend
yield.
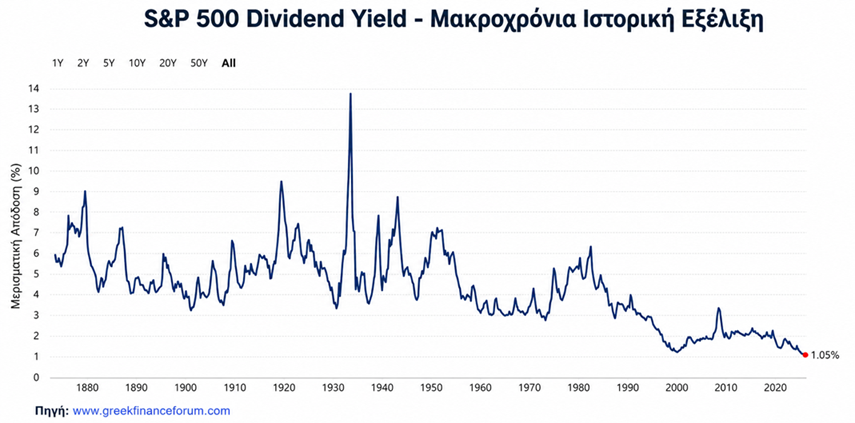
Η ιστορική σειρά
για παράδειγμα, δείχνει:
2000:
περίπου 1,22%
2008:
περίπου 3,23%
2015:
περίπου 2,11%
2019:
περίπου 1,83%
2020:
περίπου 1,58%
2022:
περίπου 1,71%
2024:
περίπου 1,24%
2025:
περίπου 1,15%
Αύγουστος 2026:
περίπου 1,05%
Η εξέλιξη είναι αποκαλυπτική. Η σημερινή
αγορά δεν έχει απλώς χαμηλή μερισματική απόδοση.
Βρίσκεται σε ένα επίπεδο που απέχει σημαντικά από
τα ιστορικά δεδομένα των προηγούμενων δεκαετιών.
Το μεγάλο ερώτημα:
Γιατί έχει πέσει τόσο πολύ;
Υπάρχουν αρκετές
εξηγήσεις, οι οποίες λειτουργούν ταυτόχρονα.
1. Οι τιμές των
μετοχών έχουν αυξηθεί πολύ
Αυτή είναι ίσως η
απλούστερη εξήγηση.
Εάν μια εταιρεία
πληρώνει ετήσιο μέρισμα $1 ανά μετοχή και η μετοχή της
κοστίζει $50, η απόδοση είναι:
1 / 50 = 2%
Εάν η τιμή της
ανέβει στα $100, χωρίς να αλλάξει το μέρισμα:
1 / 100 = 1%
Το μέρισμα δεν μειώθηκε. Η
απόδοση μειώθηκε επειδή αυξήθηκε η τιμή.
Αυτό ακριβώς είναι
ένα σημαντικό κομμάτι της σημερινής εικόνας του S&P 500.
Η S&P Dow Jones
Indices επισημαίνει ότι οι υψηλές αποτιμήσεις των
αμερικανικών μετοχών ασκούν πτωτική πίεση στη dividend
yield.
2. Ο S&P 500 έχει
αλλάξει δραματικά
Ο S&P 500 του 2026
δεν μοιάζει με τον S&P 500 των δεκαετιών του 1950, 1960 ή
1970.
Η σημερινή αγορά
έχει πολύ μεγαλύτερη έκθεση σε εταιρείες τεχνολογίας,
ανάπτυξης και επιχειρηματικά μοντέλα που προτιμούν να
επανεπενδύουν μεγάλο μέρος των κερδών τους αντί να τα
διανέμουν στους μετόχους.
Εταιρείες με
υψηλούς ρυθμούς ανάπτυξης μπορούν να θεωρούν πιο αποδοτικό
να χρησιμοποιούν τα κέρδη για:
επενδύσεις σε
τεχνολογία,
έρευνα και
ανάπτυξη,
εξαγορές,
επέκταση,
αποπληρωμή χρέους,
ή επαναγορές ιδίων
μετοχών.
Έτσι, ο μέτοχος
μπορεί να λαμβάνει μικρότερο άμεσο μέρισμα, αλλά η εταιρεία
να αυξάνει την αξία της με διαφορετικούς τρόπους.
3. Τα buybacks
έχουν γίνει βασικό εργαλείο επιστροφής κεφαλαίου
Εδώ βρίσκεται μια
από τις σημαντικότερες αλλαγές των τελευταίων δεκαετιών.
Οι εταιρείες δεν επιστρέφουν κεφάλαιο
στους μετόχους μόνο μέσω μερισμάτων. Μπορούν να
πραγματοποιούν και share buybacks,
δηλαδή επαναγορές ιδίων μετοχών.
Ένα buyback δεν
εμφανίζεται ως dividend yield.
Αυτό σημαίνει ότι
μια εταιρεία μπορεί να επιστρέφει σημαντικά κεφάλαια στους
μετόχους, αλλά η εικόνα της να φαίνεται λιγότερο
«γενναιόδωρη» εάν κάποιος εξετάζει αποκλειστικά τη
μερισματική απόδοση.
Γι' αυτό και η dividend yield
δεν πρέπει να αντιμετωπίζεται ως πλήρης μέτρηση
της συνολικής απόδοσης που λαμβάνει ο μέτοχος.
4. Η άνοδος των
mega-cap τεχνολογικών εταιρειών
Ένας ακόμη
παράγοντας είναι η τεράστια αύξηση της χρηματιστηριακής
βαρύτητας των μεγαλύτερων εταιρειών.
Όταν εταιρείες
τεχνολογίας και άλλες επιχειρήσεις ανάπτυξης αποκτούν πολύ
μεγάλο βάρος στον S&P 500, η συνολική μερισματική απόδοση
του δείκτη επηρεάζεται.
Αυτό είναι σημαντικό διότι ο S&P 500
είναι σταθμισμένος με βάση την κεφαλαιοποίηση.
Δεν έχει δηλαδή ίση συμμετοχή από κάθε εταιρεία.
Έτσι, μια χούφτα
εταιρειών με τεράστια χρηματιστηριακή αξία μπορεί να
επηρεάσει σημαντικά τα χαρακτηριστικά ολόκληρου του δείκτη.
Το παράδοξο:
χαμηλή dividend yield δεν σημαίνει απαραίτητα κακή αγορά
Εδώ χρειάζεται
προσοχή.
Είναι εύκολο να
κοιτάξει κανείς το διάγραμμα και να συμπεράνει:
«Η dividend yield είναι στο
χαμηλότερο επίπεδο → άρα ο S&P 500 είναι υπερτιμημένος → άρα
έρχεται πτώση.»
Δεν είναι τόσο
απλό.
Η μερισματική απόδοση είναι ένας δείκτης
αποτίμησης, αλλά δεν είναι αυτόνομο εργαλείο
πρόβλεψης της χρηματιστηριακής αγοράς.
Για παράδειγμα,
μια χαμηλή dividend yield μπορεί να προκύπτει επειδή:
οι τιμές των
μετοχών είναι πολύ υψηλές,
τα κέρδη
αυξάνονται ταχύτερα από τα μερίσματα,
οι εταιρείες
προτιμούν buybacks,
η σύνθεση του
δείκτη έχει μετατοπιστεί προς εταιρείες ανάπτυξης,
οι επενδυτές είναι
διατεθειμένοι να πληρώσουν υψηλότερες αποτιμήσεις για
μελλοντική ανάπτυξη.
Άρα, η σημερινή μέτρηση είναι
προειδοποιητική ως προς το εισόδημα και τις
αποτιμήσεις, αλλά δεν αποτελεί από μόνη της
πρόβλεψη για επικείμενο κραχ.
Η μεγάλη αλλαγή
για τον επενδυτή εισοδήματος
Εδώ βρίσκεται ίσως
η σημαντικότερη πρακτική συνέπεια.
Ένας επενδυτής που αγοράζει σήμερα
ολόκληρο τον S&P 500 λαμβάνει περίπου 1%
ετήσια μερισματική απόδοση.
Αυτό σημαίνει ότι
για κάθε $100.000 επενδεδυμένα στον δείκτη, η αρχική ετήσια
ροή μερισμάτων είναι περίπου:
$1.000 τον χρόνο,
πριν από φόρους και έξοδα.
Για έναν επενδυτή
που ενδιαφέρεται κυρίως για κεφαλαιακή ανάπτυξη, αυτό μπορεί
να μην είναι μεγάλο πρόβλημα.
Για έναν συνταξιούχο ή έναν επενδυτή που
χρειάζεται σταθερό εισόδημα από το
χαρτοφυλάκιο, όμως, η κατάσταση είναι
τελείως διαφορετική.
Και αυτό είναι ένα
πραγματικό ζήτημα το 2026: πρόσφατες αναλύσεις έχουν
επισημάνει ότι η απόδοση του S&P 500 κοντά στο 1% έχει
καταστήσει τα μερίσματα πολύ λιγότερο ανταγωνιστικά ως πηγή
εισοδήματος σε σχέση με ασφαλέστερες τοποθετήσεις.
Και εδώ
εμφανίζεται ο ανταγωνισμός των ομολόγων
Το ζήτημα γίνεται ακόμη πιο ενδιαφέρον
εάν συγκρίνουμε το περίπου 1% του S&P 500
με τις αποδόσεις των αμερικανικών κρατικών ομολόγων.
Στις 24 Αυγούστου 2026, η απόδοση του
10ετούς αμερικανικού Treasury βρισκόταν περίπου στο
4,70%, σύμφωνα με πρόσφατη
χρηματιστηριακή ανάλυση.
Αυτό δημιουργεί
μια σημαντική αλλαγή στο επενδυτικό περιβάλλον.
Για πολλά χρόνια,
οι επενδυτές αντιμετώπιζαν τις μετοχές ως βασική επιλογή για
υψηλότερες αποδόσεις και τα ομόλογα ως χαμηλότερης απόδοσης
εναλλακτική.
Σήμερα, όμως, ένας
επενδυτής εισοδήματος μπορεί να δει:
S&P 500
dividend yield ≈ 1%
έναντι
10ετές
Treasury ≈ 5%+
Η σύγκριση φυσικά
δεν είναι απολύτως ισοδύναμη — το Treasury έχει διαφορετικό
κίνδυνο, διάρκεια και φορολογική μεταχείριση, ενώ η μετοχή
προσφέρει πιθανότητα κεφαλαιακών κερδών. Όμως η διαφορά στις
τρέχουσες ταμειακές αποδόσεις είναι τεράστια.
Μάλιστα, πρόσφατη ανάλυση σημειώνει ότι
μόλις περίπου 4% των εταιρειών του S&P 500
προσφέρουν dividend yield υψηλότερη από την απόδοση του
10ετούς Treasury.
Τι μας λέει λοιπόν
πραγματικά το διάγραμμα;
Το διάγραμμα δεν
λέει απλώς ότι «τα μερίσματα είναι χαμηλά».
Λέει κάτι βαθύτερο
για τη σύγχρονη αμερικανική χρηματιστηριακή αγορά:
Η αγορά έχει
μετακινηθεί από ένα μοντέλο «μερίσματα + ανάπτυξη» προς ένα
μοντέλο όπου η ανάπτυξη της τιμής και οι επαναγορές μετοχών
έχουν πολύ μεγαλύτερη σημασία.
Στο παρελθόν, η
κατοχή μεγάλων αμερικανικών εταιρειών μπορούσε να προσφέρει
ένα αρκετά σημαντικό εισόδημα από μερίσματα.
Σήμερα, ο επενδυτής στον S&P 500 αγοράζει
σε μεγάλο βαθμό μελλοντική ανάπτυξη και
κεφαλαιακή ανατίμηση, όχι υψηλό τρέχον
εισόδημα.
Είναι αυτό σημάδι
χρηματιστηριακής φούσκας;
Μπορεί να είναι ένδειξη υψηλών
αποτιμήσεων, αλλά όχι απόδειξη φούσκας.
Η ιστορία δείχνει
ότι οι πολύ χαμηλές dividend yields έχουν συχνά εμφανιστεί
όταν οι μετοχές αποτιμώνται ακριβά. Ωστόσο, η σχέση δεν
είναι αρκετή για να προβλέψει το πότε θα αλλάξει η τάση.
Για μια πιο
ολοκληρωμένη αξιολόγηση του S&P 500 θα πρέπει να εξετάζονται
παράλληλα:
το P/E και το
forward P/E,
το
Shiller CAPE,
το
earnings yield,
η αύξηση των
εταιρικών κερδών,
τα περιθώρια
κέρδους,
τα επιτόκια,
τα
Treasury
yields,
τα
buybacks,
η πιστωτική αγορά,
η συγκέντρωση του
δείκτη στις μεγαλύτερες εταιρείες,
και οι προσδοκίες
για την οικονομική ανάπτυξη.
Η dividend yield είναι ένα
κομμάτι του παζλ, όχι ολόκληρο το παζλ.
Ένα ακόμη
σημαντικό σημείο για το «ιστορικό χαμηλό»
Υπάρχει και μια
τεχνική λεπτομέρεια που αξίζει να αναφερθεί.
Ο σημερινός S&P 500, με τη σημερινή του
μορφή, ξεκίνησε το 1957. Οι
πολύ μακρές ιστορικές σειρές που φτάνουν μέχρι τον 19ο αιώνα
χρησιμοποιούν ανακατασκευασμένα δεδομένα για την αμερικανική
χρηματιστηριακή αγορά και όχι τον σημερινό δείκτη όπως
ακριβώς υφίσταται σήμερα. Η Multpl, για παράδειγμα,
χρησιμοποιεί δεδομένα του Robert Shiller για την ιστορική
περίοδο και σημειώνει αυτή τη μεθοδολογική ιδιαιτερότητα.
Γι' αυτό είναι προτιμότερο να λέμε ότι η
τρέχουσα dividend yield βρίσκεται στο
χαμηλότερο ή σχεδόν χαμηλότερο επίπεδο της μακροχρόνιας
διαθέσιμης ιστορικής σειράς, αντί να
αντιμετωπίζουμε κάθε σημείο του διαγράμματος σαν να
προέρχεται από έναν αμετάβλητο δείκτη 500 μετοχών.
Συμπέρασμα: Ένας
S&P 500 που προσφέρει ελάχιστο εισόδημα αλλά απαιτεί υψηλές
προσδοκίες
Το μήνυμα του
διαγράμματος είναι ιδιαίτερα ισχυρό.
Από αποδόσεις της τάξης του
5%-7% και ακόμη υψηλότερα σε αρκετές
ιστορικές περιόδους, η αγορά έχει φτάσει σήμερα περίπου στο
1%.
Η μετάβαση αυτή
αντικατοπτρίζει δεκαετίες αλλαγών:
άνοδος των αποτιμήσεων → αλλαγή
στη σύνθεση του δείκτη → κυριαρχία εταιρειών ανάπτυξης →
μεγαλύτερη χρήση buybacks → μικρότερη έμφαση στα μερίσματα →
εξαιρετικά χαμηλή dividend yield.
Το σημαντικότερο, όμως, είναι ότι η
χαμηλή dividend yield δεν σημαίνει αυτομάτως
ότι οι επενδυτές θα χάσουν χρήματα. Σημαίνει
ότι μεγάλο μέρος της επενδυτικής υπόθεσης για τον S&P 500
βασίζεται πλέον στην κεφαλαιακή ανατίμηση και
στην αύξηση των εταιρικών κερδών, και πολύ
λιγότερο στο άμεσο εισόδημα από μερίσματα.
Για τον επενδυτή
που αναζητά ανάπτυξη σε βάθος χρόνου, αυτό μπορεί να είναι
απολύτως συμβατό με τη στρατηγική του.
Για τον επενδυτή που αναζητά
εισόδημα, όμως, η εικόνα είναι πολύ
διαφορετική: με dividend yield γύρω στο 1% και κρατικά
ομόλογα να προσφέρουν πολλαπλάσια ονομαστική απόδοση, η
κατοχή του S&P 500 αποκλειστικά για τα μερίσματα γίνεται
σήμερα πολύ λιγότερο ελκυστική.
Και ίσως αυτό να
είναι το πιο ουσιαστικό συμπέρασμα του διαγράμματος:
Ο S&P 500 δεν είναι πλέον, πάνω απ' όλα, μια μηχανή
μερισματικού εισοδήματος. Είναι μια μηχανή κεφαλαιακής
ανάπτυξης — και όσο υψηλότερα ανεβαίνουν οι αποτιμήσεις,
τόσο μικρότερο γίνεται το άμεσο εισόδημα που αντιστοιχεί
στην αξία της επένδυσης.
|