|
Υπάρχουν περίοδοι
στις αγορές όπου ένα συγκεκριμένο asset αποκτά δυσανάλογη
σημασία για ολόκληρο το χρηματοπιστωτικό σύστημα. Το 2026,
αυτό το asset είναι το πετρέλαιο.
Το πιο εντυπωσιακό
στοιχείο δεν είναι μόνο η άνοδος της τιμής του αργού, αλλά ο
τρόπος με τον οποίο το πετρέλαιο έχει αρχίσει να κινεί πλέον
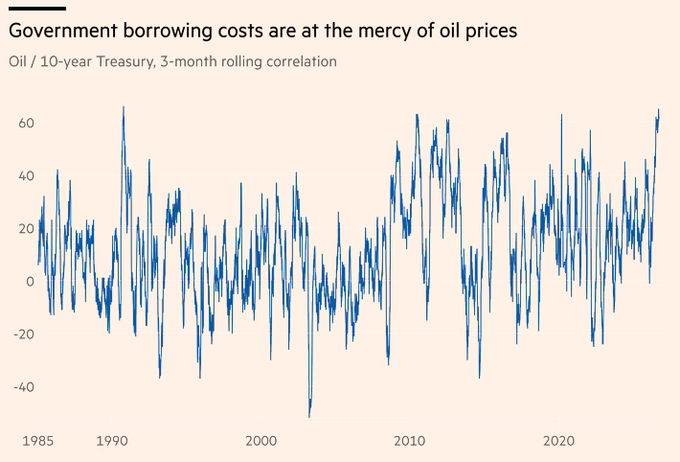
την αγορά κρατικών ομολόγων των ΗΠΑ. Η συσχέτιση μεταξύ της
τιμής του WTI και της απόδοσης του 10ετούς αμερικανικού
Treasury έχει εκτοξευθεί σε επίπεδα που δεν έχουν
παρατηρηθεί από την εποχή του Πολέμου του Κόλπου.
Σύμφωνα με τα
πρόσφατα στοιχεία της αγοράς, η κυλιόμενη συσχέτιση τριών
μηνών μεταξύ WTI και 10ετούς αμερικανικού Treasury έφθασε
περίπου στο 65%, επίπεδο ελάχιστα χαμηλότερο από το ιστορικό
ρεκόρ του 66% που καταγράφηκε το 1990. Πρόκειται για τη
σημαντικότερη ένδειξη εδώ και περισσότερες από τρεις
δεκαετίες ότι οι αγορές πετρελαίου και ομολόγων έχουν
αρχίσει να λειτουργούν σαν δύο πλευρές του ίδιου
μακροοικονομικού νομίσματος.
Και αυτό έχει
τεράστια σημασία.
Γιατί το 10ετές
Treasury δεν είναι απλώς ένα ακόμη ομόλογο. Η απόδοσή του
αποτελεί σημείο αναφοράς για το κόστος χρήματος στην
αμερικανική οικονομία και επηρεάζει τα στεγαστικά δάνεια,
την εταιρική χρηματοδότηση, τις αποτιμήσεις των μετοχών και
τελικά το κόστος δανεισμού κυβερνήσεων και επιχειρήσεων σε
ολόκληρο τον κόσμο.
Όταν λοιπόν το πετρέλαιο αρχίζει να
καθορίζει σε τόσο μεγάλο βαθμό την πορεία των αποδόσεων των
αμερικανικών ομολόγων (και κατ΄ επέκταση τις αποδόσεις των
ομολόγων παγκοσμίως), η αγορά στέλνει ένα πολύ συγκεκριμένο
μήνυμα: ο πληθωρισμός και ο ενεργειακός κίνδυνος έχουν
επιστρέψει στο επίκεντρο της επενδυτικής σκέψης.
Το πετρέλαιο έγινε ξανά ο μεγάλος πληθωριστικός παράγοντας
Η σχέση είναι
σχετικά εύκολο να εξηγηθεί στην πρώτη της διάσταση.
Όταν η τιμή του πετρελαίου ανεβαίνει,
αυξάνεται το κόστος μεταφοράς, παραγωγής και ενέργειας. Το
κόστος αυτό περνά σταδιακά σε μια τεράστια γκάμα αγαθών και
υπηρεσιών. Από τα καύσιμα και τα αεροπορικά εισιτήρια μέχρι
τα τρόφιμα, τα βιομηχανικά προϊόντα και τις μεταφορές.
Το αποτέλεσμα είναι μια αύξηση των πληθωριστικών πιέσεων.
Και όταν οι επενδυτές φοβούνται ότι ο πληθωρισμός θα
παραμείνει υψηλός για μεγαλύτερο χρονικό διάστημα, απαιτούν
υψηλότερη απόδοση για να διακρατήσουν μακροπρόθεσμα κρατικά
ομόλογα, στα πλαίσια και των κινήσεων των κεντρικών
τραπεζών.
Έτσι δημιουργείται
ένας μηχανισμός:
πετρέλαιο ↑ → πληθωρισμός ↑ →
επιτόκια υψηλότερα για περισσότερο → αποδόσεις ομολόγων ↑ →
τιμές ομολόγων ↓
Το ενδιαφέρον
σήμερα είναι ότι αυτή η αλυσίδα έχει γίνει πολύ ισχυρότερη
από το συνηθισμένο.
Η αγορά κοιτάζει
πλέον το πετρέλαιο για να προβλέψει τα επιτόκια
Για χρόνια, όταν
οι επενδυτές προσπαθούσαν να προβλέψουν την πορεία των
αμερικανικών Treasury yields, τα βασικά ερωτήματα ήταν
γνωστά.
Τι θα κάνει η
Federal Reserve;
Πώς εξελίσσεται ο
πληθωρισμός;
Τι συμβαίνει στην
αγορά εργασίας;
Πόσο ισχυρή είναι
η αμερικανική οικονομία;
Πού βρίσκονται οι
προσδοκίες για τα επιτόκια;
Τώρα προστίθεται
ένα ακόμη ερώτημα, το οποίο σε ορισμένες περιπτώσεις έχει
γίνει εξίσου σημαντικό:
Πού θα πάει το πετρέλαιο;
Αυτό είναι μια
σημαντική αλλαγή.
Η πρόσφατη
εμπειρία δείχνει ότι οι κινήσεις του WTI και του 10ετούς
Treasury έχουν γίνει ασυνήθιστα συγχρονισμένες. Το WTI, που
βρισκόταν περίπου στα 65 δολάρια το βαρέλι στο τέλος
Φεβρουαρίου, κινήθηκε προς τα υψηλά των 90 δολαρίων, έφθασε
περίπου στα 108 δολάρια τον Μάιο, υποχώρησε κοντά στα 70
δολάρια κατά την προσωρινή εκεχειρία και στη συνέχεια
επέστρεψε πάνω από τα 100 δολάρια. Οι αποδόσεις των Treasury
κινήθηκαν σε μεγάλο βαθμό προς την ίδια κατεύθυνση.
Αυτό δεν σημαίνει
ότι το πετρέλαιο είναι ο μοναδικός παράγοντας που καθορίζει
τα Treasury yields. Σημαίνει όμως ότι η αγορά το
αντιμετωπίζει πλέον ως έναν από τους σημαντικότερους δείκτες
για την πορεία του πληθωρισμού και των επιτοκίων.
Γιατί το 2026
είναι διαφορετικό
Το κρίσιμο
στοιχείο είναι η γεωπολιτική.
Η σύγκρουση με το
Ιράν και η αβεβαιότητα γύρω από τα Στενά του Ορμούζ έχουν
μετατρέψει την αγορά πετρελαίου από μια αγορά που
επηρεάζεται κυρίως από τη ζήτηση και την παγκόσμια ανάπτυξη
σε μια αγορά όπου ο γεωπολιτικός κίνδυνος μπορεί να
προκαλέσει απότομες διαταραχές στην προσφορά.
Τα Στενά του
Ορμούζ αποτελούν έναν από τους σημαντικότερους ενεργειακούς
διαδρόμους στον κόσμο. Οποιαδήποτε σοβαρή διαταραχή στη
διέλευση πετρελαίου από την περιοχή μπορεί να προκαλέσει
απότομη αύξηση των τιμών.
Και εδώ βρίσκεται
το πρόβλημα για τις κεντρικές τράπεζες.
Ένα ενεργειακό σοκ
δεν δημιουργεί μόνο πληθωρισμό. Μπορεί ταυτόχρονα να
επιβαρύνει την οικονομική δραστηριότητα.
Οι επιχειρήσεις
πληρώνουν περισσότερα για ενέργεια.
Οι καταναλωτές
πληρώνουν περισσότερα για καύσιμα.
Το διαθέσιμο
εισόδημα περιορίζεται.
Το κόστος
παραγωγής αυξάνεται.
Και η οικονομία
κινδυνεύει να βρεθεί αντιμέτωπη με το χειρότερο δυνατό
σενάριο: υψηλότερο πληθωρισμό σε συνδυασμό με χαμηλότερη
ανάπτυξη.
Αυτό είναι το
κλασικό πρόβλημα του στασιμοπληθωρισμού.
Και εδώ βρίσκεται
η μεγάλη παγίδα για τη Federal Reserve
Σε μια κανονική
επιβράδυνση της οικονομίας, η Federal Reserve μπορεί να
μειώσει τα επιτόκια.
Όταν όμως η
οικονομία επιβραδύνεται εξαιτίας ενός ενεργειακού σοκ και
ταυτόχρονα ο πληθωρισμός αυξάνεται, η κατάσταση γίνεται πολύ
πιο δύσκολη.
Αν η Fed μειώσει
γρήγορα τα επιτόκια, κινδυνεύει να ενισχύσει τις
πληθωριστικές πιέσεις.
Αν διατηρήσει τα
επιτόκια υψηλά, κινδυνεύει να επιβαρύνει ακόμη περισσότερο
την οικονομία.
Και αυτός ακριβώς
είναι ο λόγος για τον οποίο το πετρέλαιο έχει αποκτήσει τόσο
μεγάλη σημασία για τις αγορές ομολόγων.
Οι επενδυτές δεν
προσπαθούν πλέον απλώς να προβλέψουν την επόμενη κίνηση της
Fed. Προσπαθούν να προβλέψουν πόσο επίμονος θα είναι ο
πληθωρισμός που προκαλείται από την ενέργεια και πόσο θα
χρειαστεί να παραμείνει περιοριστική η νομισματική πολιτική.
Το 10ετές Treasury
βρίσκεται στο επίκεντρο
Η άνοδος των
αποδόσεων του 10ετούς αμερικανικού Treasury έχει ιδιαίτερη
σημασία επειδή λειτουργεί ως παγκόσμιο σημείο αναφοράς.
Όταν ανεβαίνει η
απόδοση του αμερικανικού 10ετούς, αυξάνεται το κόστος
χρηματοδότησης σε ένα μεγάλο μέρος της παγκόσμιας
οικονομίας.
Τα στεγαστικά
επιτόκια επηρεάζονται.
Οι εταιρείες
αντιμετωπίζουν υψηλότερο κόστος δανεισμού.
Οι αποτιμήσεις των
μετοχών πιέζονται επειδή αυξάνεται το προεξοφλητικό
επιτόκιο.
Οι κυβερνήσεις
πληρώνουν περισσότερους τόκους για το χρέος τους.
Και όσο μεγαλύτερο
είναι το δημόσιο χρέος, τόσο πιο σημαντική γίνεται αυτή η
μεταβολή.
Γι' αυτό και η
σημερινή σχέση πετρελαίου και Treasury δεν είναι μια τεχνική
λεπτομέρεια που αφορά μόνο traders ομολόγων.
Μπορεί να
εξελιχθεί σε έναν από τους σημαντικότερους μηχανισμούς
μετάδοσης της παγκόσμιας οικονομικής κρίσης.
Το επικίνδυνο
σημείο: το πετρέλαιο μπορεί να γίνει αυτοτροφοδοτούμενος
παράγοντας
Υπάρχει όμως και
κάτι ακόμη πιο ανησυχητικό.
Όσο περισσότερο οι
αγορές πιστεύουν ότι το πετρέλαιο θα παραμείνει υψηλό, τόσο
περισσότερο ενσωματώνουν στις αποδόσεις των ομολόγων έναν
υψηλότερο πληθωρισμό.
Οι υψηλότερες
αποδόσεις αυξάνουν το κόστος χρηματοδότησης.
Το υψηλότερο
κόστος χρηματοδότησης πιέζει την οικονομική δραστηριότητα.
Και η αβεβαιότητα
μπορεί να αυξήσει περαιτέρω το risk premium που απαιτούν οι
επενδυτές.
Έτσι δημιουργείται
ένας φαύλος κύκλος.
Το πετρέλαιο
ανεβαίνει, οι αποδόσεις ανεβαίνουν, οι χρηματοοικονομικές
συνθήκες γίνονται αυστηρότερες και η αγορά αρχίζει να
απαιτεί ακόμη μεγαλύτερη αποζημίωση για τον κίνδυνο.
Αυτός είναι ένας
από τους λόγους για τους οποίους η σημερινή κατάσταση είναι
τόσο διαφορετική από μια απλή άνοδο της τιμής του
πετρελαίου.
Η ιστορία του 1990
είναι ιδιαίτερα σημαντική
Το γεγονός ότι η
σημερινή συσχέτιση πλησιάζει τα επίπεδα που παρατηρήθηκαν
κατά την έναρξη του Πολέμου του Κόλπου δεν είναι τυχαίο.
Και στις δύο
περιπτώσεις, η αγορά βρίσκεται αντιμέτωπη με έναν μεγάλο
γεωπολιτικό κίνδυνο που συνδέεται άμεσα με την παγκόσμια
προσφορά πετρελαίου.
Το 1990, η εισβολή
του Ιράκ στο Κουβέιτ προκάλεσε τεράστια αβεβαιότητα στις
αγορές ενέργειας.
Σήμερα, η κρίσιμη
μεταβλητή είναι το Ιράν και, κυρίως, η ασφάλεια της
διέλευσης από τα Στενά του Ορμούζ.
Η ομοιότητα δεν
σημαίνει ότι η ιστορία θα επαναληφθεί. Σημαίνει όμως ότι οι
αγορές αναγνωρίζουν ένα γνώριμο μοτίβο: ένας γεωπολιτικός
κίνδυνος μετατρέπεται σε ενεργειακό σοκ και στη συνέχεια σε
πρόβλημα πληθωρισμού και επιτοκίων.
Τι σημαίνει αυτό
για τις αγορές
Για τους
επενδυτές, η νέα πραγματικότητα σημαίνει ότι το πετρέλαιο
δεν μπορεί πλέον να αντιμετωπίζεται απλώς ως ένα commodity.
Έχει γίνει
μακροοικονομικός δείκτης.
Η πορεία του WTI
μπορεί να επηρεάσει τις προσδοκίες για τον πληθωρισμό, τις
αποδόσεις των ομολόγων, τη νομισματική πολιτική και τελικά
τις αποτιμήσεις των μετοχών.
Αυτό δημιουργεί
ένα ιδιαίτερα δύσκολο περιβάλλον για τα παραδοσιακά
χαρτοφυλάκια.
Τα ομόλογα, που
παραδοσιακά λειτουργούσαν ως αντιστάθμιση σε περιόδους
πτώσης των μετοχών, μπορεί να μην προσφέρουν την ίδια
προστασία όταν το σοκ προέρχεται από τον πληθωρισμό.
Αντίθετα, ένα
γεωπολιτικό σοκ που ανεβάζει το πετρέλαιο μπορεί ταυτόχρονα
να πιέσει τις μετοχές και τα μακροπρόθεσμα κρατικά ομόλογα.
Αυτό ακριβώς κάνει
την τρέχουσα περίοδο τόσο δύσκολη για τους διαχειριστές
κεφαλαίων.
Το μεγάλο ερώτημα
από εδώ και πέρα
Η κρίσιμη ερώτηση
δεν είναι αν το πετρέλαιο μπορεί να φθάσει ακόμη υψηλότερα.
Η πραγματική
ερώτηση είναι πόσο καιρό μπορεί να παραμείνει εκεί.
Εάν η γεωπολιτική
ένταση αποκλιμακωθεί και η προσφορά πετρελαίου ομαλοποιηθεί,
η σημερινή ακραία συσχέτιση μπορεί να υποχωρήσει εξίσου
γρήγορα όσο εμφανίστηκε.
Σε ένα τέτοιο
σενάριο, οι τιμές του πετρελαίου θα μπορούσαν να
αποκλιμακωθούν, οι πληθωριστικές προσδοκίες να μειωθούν και
οι αποδόσεις των Treasury να υποχωρήσουν.
Αν όμως η
ενεργειακή κρίση παραταθεί, τότε το πρόβλημα γίνεται πολύ
μεγαλύτερο.
Η αγορά θα πρέπει
να αντιμετωπίσει έναν κόσμο όπου το πετρέλαιο λειτουργεί ως
μόνιμος περιορισμός για τη νομισματική πολιτική.
Και αυτό θα
μπορούσε να σημαίνει υψηλότερα επιτόκια για περισσότερο
χρόνο, ακριβότερη χρηματοδότηση και μεγαλύτερη μεταβλητότητα
σε ομόλογα και μετοχές.
Το συμπέρασμα
Η ισχυρότερη
συσχέτιση πετρελαίου και αμερικανικών Treasury εδώ και
περίπου 36 χρόνια δεν είναι απλώς ένα ενδιαφέρον στατιστικό
στοιχείο.
Είναι ένδειξη ότι
η παγκόσμια οικονομία βρίσκεται σε μια περίοδο όπου η
ενέργεια, ο πληθωρισμός και η γεωπολιτική έχουν γίνει ξανά
αλληλένδετες μεταβλητές.
Το πετρέλαιο δεν
καθορίζει μόνο το κόστος της βενζίνης.
Επηρεάζει το
κόστος παραγωγής, τις πληθωριστικές προσδοκίες, τις
αποφάσεις των κεντρικών τραπεζών και, μέσω των Treasury
yields, το κόστος χρήματος για ολόκληρη την οικονομία.
Γι' αυτό η
σημερινή εικόνα στις αγορές είναι τόσο σημαντική.
Όσο περισσότερο το πετρέλαιο
κινεί τα Treasury yields, τόσο περισσότερο οι επενδυτές θα
πρέπει να αντιμετωπίζουν την αγορά ενέργειας ως έναν από
τους βασικούς δείκτες για την πορεία των επιτοκίων και της
παγκόσμιας οικονομίας.
Και αν η συσχέτιση αυτή παραμείνει σε
τόσο υψηλά επίπεδα, τότε ένα πράγμα γίνεται ξεκάθαρο:
το επόμενο μεγάλο
trade στις αγορές ομολόγων μπορεί να μην κριθεί στην
Ουάσιγκτον, αλλά στην αγορά πετρελαίου.
|