|
Ειδικά μετά τα όσα έχουν συμβεί τελευταία με
τη μεγάλη πτώση των διεθνών αγορών και ειδικά των
τεχνολογικών μετοχών. Ένα ιδιαίτερα ενδιαφέρον ιστορικό
στοιχείο για τη συμπεριφορά της αμερικανικής
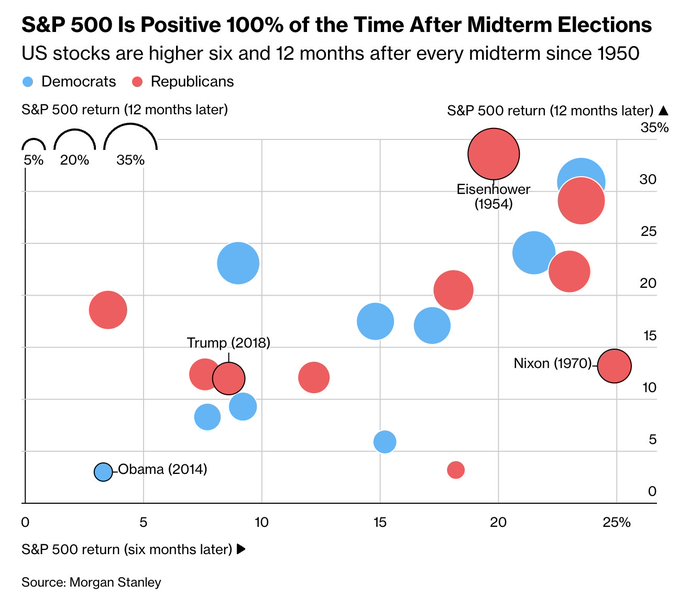
χρηματιστηριακής αγοράς αναδεικνύει διάγραμμα της Morgan
Stanley, σύμφωνα με το οποίο ο δείκτης S&P 500 έχει
καταγράψει θετική απόδοση τόσο στο εξάμηνο όσο και στο
δωδεκάμηνο μετά από κάθε ενδιάμεση εκλογική αναμέτρηση στις
ΗΠΑ από το 1950 μέχρι σήμερα.
Πρόκειται για ένα εντυπωσιακό στατιστικό
εύρημα, καθώς καλύπτει περίπου 75 χρόνια χρηματιστηριακής
ιστορίας και διαφορετικές πολιτικές, οικονομικές και
νομισματικές συνθήκες. Από την περίοδο του Ψυχρού Πολέμου
και τις κυβερνήσεις των Eisenhower και Nixon μέχρι τις πιο
πρόσφατες προεδρίες των Obama, Trump και Biden, η
αμερικανική αγορά εμφανίζει ένα αξιοσημείωτα σταθερό μοτίβο:
οι ενδιάμεσες εκλογές αποτελούν ιστορικά ένα σημείο
εκκίνησης για θετικές χρηματιστηριακές αποδόσεις.
Το 100% των περιπτώσεων με θετικό πρόσημο
Το βασικό συμπέρασμα του διαγράμματος είναι
σαφές. Σε όλες τις ενδιάμεσες εκλογικές αναμετρήσεις από το
1950, ο S&P 500 βρέθηκε υψηλότερα τόσο έξι όσο και δώδεκα
μήνες μετά την εκλογική διαδικασία.
Το εύρημα έχει ιδιαίτερη σημασία επειδή δεν
αφορά μόνο τη μέση ιστορική απόδοση, αλλά τη συνέπεια του
θετικού αποτελέσματος. Δεν υπήρξε ούτε μία περίπτωση στην
εξεταζόμενη περίοδο κατά την οποία ο δείκτης να εμφανίσει
αρνητική απόδοση και στα δύο χρονικά σημεία που εξετάζει η
Morgan Stanley.
Με άλλα λόγια, το ιστορικό ποσοστό επιτυχίας
διαμορφώνεται στο 100%, είτε εξετάσει κανείς την πορεία της
αγοράς στο εξάμηνο είτε στο δωδεκάμηνο μετά τις ενδιάμεσες
εκλογές.
Τι δείχνει το διάγραμμα της Morgan Stanley
Η απεικόνιση χρησιμοποιεί δύο άξονες. Στον
οριζόντιο άξονα καταγράφεται η ποσοστιαία μεταβολή του S&P
500 έξι μήνες μετά τις εκλογές, ενώ στον κάθετο άξονα η
αντίστοιχη μεταβολή δώδεκα μήνες μετά.
Κάθε κύκλος αντιπροσωπεύει μία εκλογική
αναμέτρηση. Το μπλε χρώμα αφορά τις περιπτώσεις στις οποίες
επικράτησαν οι Δημοκρατικοί, ενώ το κόκκινο τις περιπτώσεις
των Ρεπουμπλικανών.
Το σημαντικότερο στοιχείο είναι ότι όλες οι
παρατηρήσεις βρίσκονται στο θετικό τμήμα του διαγράμματος.
Αυτό σημαίνει ότι ανεξάρτητα από το ποιο κόμμα επικράτησε, η
χρηματιστηριακή αγορά κατέγραψε άνοδο τόσο στο εξάμηνο όσο
και στο δωδεκάμηνο που ακολούθησε.
Επιπλέον, οι αποδόσεις παρουσιάζουν
σημαντικές διαφοροποιήσεις. Σε ορισμένες περιπτώσεις η
άνοδος ήταν σχετικά περιορισμένη, ενώ σε άλλες ήταν
ιδιαίτερα ισχυρή, ξεπερνώντας ακόμη και το 30% στο
δωδεκάμηνο.
Ενδεικτικά, η εκλογική αναμέτρηση του 1954,
επί προεδρίας Eisenhower, συνοδεύτηκε από άνοδο περίπου 20%
στο εξάμηνο και 33% στο δωδεκάμηνο. Αντίθετα, μετά τις
ενδιάμεσες εκλογές του 2014, επί Barack Obama, η άνοδος ήταν
πολύ πιο συγκρατημένη, περίπου 3% και 2% αντίστοιχα.
Στις εκλογές του 2018, κατά την πρώτη
προεδρική θητεία του Donald Trump, ο S&P 500 κινήθηκε επίσης
ανοδικά, με τις αποδόσεις να διαμορφώνονται περίπου στο 9%
στο εξάμηνο και στο 12% στο δωδεκάμηνο. Στην περίπτωση των
εκλογών του 1970, επί Richard Nixon, η εξαμηνιαία απόδοση
ήταν περίπου 25%, ενώ η δωδεκάμηνη διαμορφώθηκε κοντά στο
13%.
Τα παραδείγματα αυτά δείχνουν ότι το
ιστορικό μοτίβο δεν συνεπάγεται ομοιόμορφες αποδόσεις. Η
ένταση της ανόδου διαφέρει σημαντικά από εκλογική αναμέτρηση
σε εκλογική αναμέτρηση, αλλά το πρόσημο παραμένει θετικό.
Γιατί οι ενδιάμεσες εκλογές μπορεί να
λειτουργούν ως καταλύτης για τις αγορές
Οι ενδιάμεσες εκλογές στις ΗΠΑ
πραγματοποιούνται κάθε τέσσερα χρόνια, στο μέσο της
προεδρικής θητείας, και συχνά συνοδεύονται από αυξημένη
πολιτική αβεβαιότητα.
Οι επενδυτές καλούνται να αξιολογήσουν τις
πιθανές αλλαγές στην οικονομική πολιτική, τη φορολογία, τις
κρατικές δαπάνες, τη ρυθμιστική εποπτεία και τη
δημοσιονομική στρατηγική. Παράλληλα, η πιθανότητα αλλαγής
των πολιτικών συσχετισμών στο Κογκρέσο δημιουργεί πρόσθετη
αβεβαιότητα σχετικά με την ικανότητα της κυβέρνησης να
προωθήσει το νομοθετικό της πρόγραμμα.
Ωστόσο, μετά την ολοκλήρωση της εκλογικής
διαδικασίας, ένα σημαντικό μέρος αυτής της αβεβαιότητας
απομακρύνεται. Οι αγορές αποκτούν μεγαλύτερη σαφήνεια
σχετικά με τους πολιτικούς συσχετισμούς και μπορούν να
προσαρμόσουν τις προσδοκίες τους για την επόμενη περίοδο.
Ένας ακόμη παράγοντας είναι ότι οι
ενδιάμεσες εκλογές συχνά οδηγούν σε ένα Κογκρέσο με
διαφορετική πολιτική σύνθεση από εκείνη που υπήρχε κατά την
έναρξη της προεδρικής θητείας. Αυτό μπορεί να περιορίσει τη
δυνατότητα μεγάλων και απότομων αλλαγών στην οικονομική
πολιτική, ενισχύοντας σε ορισμένες περιπτώσεις την
προβλεψιμότητα του επιχειρηματικού περιβάλλοντος.
Δεν σημαίνει, βέβαια, ότι κάθε εκλογικό
αποτέλεσμα είναι θετικό για τις επιχειρήσεις ή ότι οι
πολιτικές αποφάσεις παύουν να επηρεάζουν τις αποτιμήσεις.
Σημαίνει όμως ότι η ολοκλήρωση μιας περιόδου πολιτικής
αβεβαιότητας μπορεί να λειτουργήσει υποστηρικτικά για την
επενδυτική ψυχολογία.
Η πολιτική αβεβαιότητα δεν είναι απαραίτητα
ο μεγαλύτερος κίνδυνος για το χρηματιστήριο
Ένα από τα ενδιαφέροντα συμπεράσματα που
προκύπτουν από τη μακροχρόνια ιστορική εικόνα είναι ότι οι
χρηματιστηριακές αγορές δεν εξαρτώνται αποκλειστικά από το
ποιο κόμμα βρίσκεται στην εξουσία.
Η παρουσία τόσο μπλε όσο και κόκκινων κύκλων
σε ολόκληρο το θετικό πεδίο του διαγράμματος δείχνει ότι το
συγκεκριμένο ιστορικό μοτίβο δεν συνδέεται με την επικράτηση
των Δημοκρατικών ή των Ρεπουμπλικανών. Η αγορά έχει κινηθεί
ανοδικά μετά τις ενδιάμεσες εκλογές ανεξάρτητα από τον
πολιτικό συσχετισμό.
Αυτό έχει τη δική του επενδυτική σημασία. Οι
αγορές αξιολογούν πρωτίστως τις προοπτικές της οικονομίας,
την πορεία των εταιρικών κερδών, τα επιτόκια, τη ρευστότητα
και τις αποτιμήσεις. Οι πολιτικές εξελίξεις αποτελούν έναν
από τους παράγοντες που επηρεάζουν αυτές τις μεταβλητές,
αλλά δεν καθορίζουν από μόνες τους τη μακροπρόθεσμη
κατεύθυνση των μετοχών.
Το 2026 και η επόμενη εκλογική αναμέτρηση
Το συγκεκριμένο ιστορικό στοιχείο αποκτά
ιδιαίτερο ενδιαφέρον ενόψει των ενδιάμεσων εκλογών του
Νοεμβρίου 2026, οι οποίες πραγματοποιούνται κατά τη δεύτερη
προεδρική θητεία του Donald Trump.
Η αναμέτρηση αναμένεται να έχει ιδιαίτερη
πολιτική και οικονομική σημασία, καθώς θα καθορίσει τους
συσχετισμούς στο Κογκρέσο για το υπόλοιπο της προεδρικής
θητείας. Οι επενδυτές θα παρακολουθούν στενά τις πιθανές
επιπτώσεις στην εμπορική πολιτική, τη φορολογία, τις
δημόσιες δαπάνες και τη ρυθμιστική πολιτική.
Με βάση το ιστορικό προηγούμενο, η
ολοκλήρωση της εκλογικής διαδικασίας θα μπορούσε να
αποτελέσει ένα ευνοϊκό σημείο για την αμερικανική αγορά. Εάν
επαναληφθεί το μοτίβο των προηγούμενων 75 ετών, ο S&P 500 θα
μπορούσε να βρίσκεται υψηλότερα τόσο έξι όσο και δώδεκα
μήνες μετά τις εκλογές.
Αυτό, ωστόσο, δεν αποτελεί πρόβλεψη ούτε
εγγύηση για την επόμενη περίοδο. Το 2026 έχει τις δικές του
ιδιαιτερότητες, με τις αγορές να καλούνται να αντιμετωπίσουν
ζητήματα που αφορούν τα επιτόκια, τον πληθωρισμό, τη
δημοσιονομική κατάσταση των ΗΠΑ, τις γεωπολιτικές εξελίξεις
και τις υψηλές αποτιμήσεις σημαντικού μέρους της
αμερικανικής χρηματιστηριακής αγοράς.
Επιπλέον, η ιστορική συσχέτιση δεν
αποδεικνύει ότι οι εκλογές προκαλούν την άνοδο. Είναι πιθανό
μέρος της θετικής συμπεριφοράς να οφείλεται σε άλλους
παράγοντες, όπως η πορεία της οικονομίας, η εξέλιξη των
εταιρικών κερδών και ο ευρύτερος χρηματιστηριακός κύκλος.
Το ιστορικό μοτίβο είναι εντυπωσιακό, αλλά
δεν καταργεί τον επενδυτικό κίνδυνο
Το συμπέρασμα από τα στοιχεία της Morgan
Stanley είναι ότι οι ενδιάμεσες εκλογές στις ΗΠΑ έχουν
ιστορικά αποτελέσει ένα ιδιαίτερα θετικό χρονικό σημείο για
τον S&P 500.
Το γεγονός ότι ο δείκτης έχει καταγράψει
θετικές αποδόσεις στο εξάμηνο και στο δωδεκάμηνο μετά από
κάθε εκλογική αναμέτρηση από το 1950 αποτελεί ένα στατιστικό
εύρημα που δύσκολα περνά απαρατήρητο.
Για τους επενδυτές, το ενδιαφέρον δεν
βρίσκεται τόσο στην πρόβλεψη του εκλογικού αποτελέσματος όσο
στην αναγνώριση ενός επαναλαμβανόμενου ιστορικού μοτίβου: η
απομάκρυνση της πολιτικής αβεβαιότητας έχει συχνά συμπέσει
με μια ευνοϊκή περίοδο για τις μετοχές.
Εάν η ιστορία επαναληφθεί και το 2026, οι ενδιάμεσες εκλογές
θα μπορούσαν να αποτελέσουν έναν ακόμη θετικό σταθμό για τη
Wall Street. Σε κάθε περίπτωση, η ιστορική συνέπεια του
φαινομένου είναι αξιοσημείωτη, χωρίς όμως να υποκαθιστά την
αξιολόγηση των πραγματικών οικονομικών και χρηματιστηριακών
συνθηκών.
|