|
Υπάρχει μια διαχρονική επιθυμία των
επενδυτών: να απολαμβάνουν τις υψηλές
μακροπρόθεσμες αποδόσεις των μετοχών χωρίς να βιώνουν τις
προσωρινές απώλειες που μεσολαβούν στην πορεία.
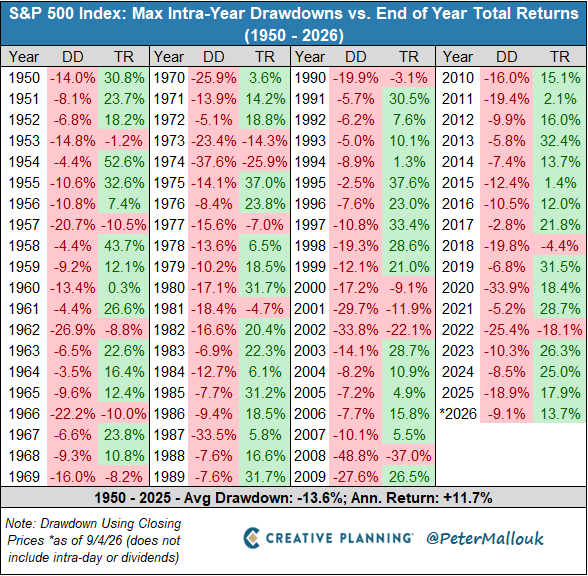
Το διάγραμμα για τον S&P 500 από το 1950 έως
το 2026 έρχεται να υπενθυμίσει ότι αυτό, στην πράξη, δεν
γίνεται.
Η ιστορία της αμερικανικής χρηματιστηριακής
αγοράς δείχνει κάτι πολύ απλό αλλά εξαιρετικά σημαντικό:
Για να πάρεις τις μακροπρόθεσμες
αποδόσεις της αγοράς, πρέπει να είσαι διατεθειμένος να
αντέξεις τις βραχυπρόθεσμες πτώσεις της.
Και οι πτώσεις αυτές δεν είναι εξαίρεση.
Είναι μέρος της διαδικασίας.
Σύμφωνα με το διάγραμμα, την περίοδο
1950-2025, η μέση μέγιστη
ενδοετής υποχώρηση του S&P 500 ήταν περίπου
-13,6%, ενώ η μέση ετήσια συνολική απόδοση
διαμορφώθηκε στο +11,7%.
Με άλλα λόγια, ένας επενδυτής που περιμένει
μια αγορά η οποία κάθε χρόνο ανεβαίνει ομαλά κατά 11%-12%
μάλλον περιμένει κάτι που δεν υπάρχει.
Η μεγάλη αντίφαση των επενδύσεων
Ας υποθέσουμε ότι κάποιος αγοράζει τον S&P
500 στις αρχές ενός έτους.
Ακόμη και σε μια χρονιά που τελικά κλείνει
με θετικό πρόσημο, είναι απολύτως πιθανό κατά τη διάρκεια
του έτους το χαρτοφυλάκιό του να έχει βρεθεί σημαντικά
χαμηλότερα.
Το διάγραμμα μετρά ακριβώς αυτό:
DD (Drawdown):
τη μεγαλύτερη πτώση από προηγούμενο υψηλό μέσα στη χρονιά,
με βάση τις τιμές κλεισίματος.
TR (Total Return):
τη συνολική ετήσια απόδοση, συμπεριλαμβανομένων των
μερισμάτων.
Η διαφορά μεταξύ των δύο μεγεθών είναι
εξαιρετικά σημαντική.
Ένας επενδυτής μπορεί, για παράδειγμα, να
δει την αγορά να υποχωρεί κατά 20% μέσα στη χρονιά και παρ'
όλα αυτά η ίδια χρονιά να κλείσει θετικά.
Αυτό σημαίνει ότι η
προσωρινή εμπειρία του επενδυτή μπορεί να είναι πολύ
διαφορετική από το τελικό αποτέλεσμα της χρονιάς.
Οι θετικές χρονιές δεν είναι απαραίτητα εύκολες χρονιές
Αυτό είναι ίσως το σημαντικότερο μάθημα του
διαγράμματος.
Πάρτε το 2020.
Ο S&P 500 σημείωσε μέγιστη ενδοετή πτώση
περίπου 33,9%, κυρίως
εξαιτίας του σοκ της πανδημίας. Ωστόσο, στο τέλος της
χρονιάς η συνολική απόδοση ήταν περίπου
+18,4%.
Δηλαδή, ένας επενδυτής μπορούσε μέσα στην
ίδια χρονιά να βλέπει το χαρτοφυλάκιό του να χάνει περίπου
το ένα τρίτο της αξίας του και λίγους μήνες αργότερα να
κλείνει τη χρονιά με ισχυρό κέρδος.
Το 2022 προσφέρει το αντίστροφο
παράδειγμα: η αγορά υποχώρησε περίπου -25,4%
ενδοετησίως και τελικά έκλεισε με συνολική απώλεια περίπου
-18,1%.
Το 2023, όμως, μετά από σημαντική ενδοετή
μεταβλητότητα, ο S&P 500 ολοκλήρωσε τη χρονιά με περίπου
+26,3%.
Άρα, το γεγονός ότι μια αγορά έχει ήδη
υποχωρήσει σημαντικά δεν μας λέει από μόνο
του τι θα συμβεί μέχρι το τέλος της χρονιάς.
Ακόμη και οι μεγάλες κρίσεις δεν έχουν την
ίδια κατάληξη
Το ιστορικό 75 και πλέον ετών του
διαγράμματος περιλαμβάνει μερικές από τις σοβαρότερες
κρίσεις που έχουν αντιμετωπίσει οι χρηματιστηριακές αγορές.
Το 1974, για παράδειγμα, η μέγιστη
υποχώρηση έφτασε περίπου στο -37,6%,
ενώ η χρονιά έκλεισε με περίπου -25,9%.
Το 1987, τη χρονιά του περίφημου
χρηματιστηριακού κραχ, η μέγιστη πτώση ήταν περίπου
33,5%, αλλά η χρονιά έκλεισε
τελικά με θετική συνολική απόδοση περίπου
+5,8%.
Το 2008 ήταν ακόμη πιο ακραίο: ο S&P 500
υπέστη ενδοετή πτώση περίπου 48,8%
και ολοκλήρωσε τη χρονιά με συνολική απώλεια περίπου
37%.
Το 2020 είδαμε μια εντελώς διαφορετική
εξέλιξη: -33,9% ενδοετής πτώση αλλά +18,4%
στο τέλος της χρονιάς.
Αυτές οι περιπτώσεις αποδεικνύουν γιατί η
επενδυτική απόφαση δεν μπορεί να βασίζεται αποκλειστικά στο
τι έχει συμβεί μέχρι μια δεδομένη στιγμή.
Το 2025 ήταν ένα ακόμη χαρακτηριστικό
παράδειγμα
Το 2025, σύμφωνα με το διάγραμμα, ο S&P
500 εμφάνισε μέγιστη ενδοετή πτώση περίπου
-18,9%, αλλά ολοκλήρωσε τη χρονιά με
συνολική απόδοση περίπου +17,9%.
Αυτό σημαίνει ότι ένας επενδυτής που είχε
αποφασίσει να πουλήσει επειδή φοβήθηκε μια πτώση σχεδόν 19%
θα μπορούσε να έχει χάσει μεγάλο μέρος της επακόλουθης
ανάκαμψης.
Και εδώ βρίσκεται ένα από τα μεγαλύτερα
προβλήματα της επένδυσης:
Το δύσκολο δεν είναι να γνωρίζεις
ότι οι αγορές μακροπρόθεσμα ανεβαίνουν. Το δύσκολο είναι να
παραμείνεις επενδεδυμένος όταν προσωρινά κατεβαίνουν.
Το 2026 δεν αποτελεί εξαίρεση
Μέχρι το σημείο που καταγράφει το
διάγραμμα, το 2026 εμφανίζει μέγιστη ενδοετή πτώση περίπου
9,1% και συνολική απόδοση
περίπου +13,7%.
Αυτό σημαίνει ότι ακόμη και σε μια χρονιά
που μέχρι στιγμής είναι θετική, ο επενδυτής έχει ήδη
χρειαστεί να αντιμετωπίσει μια διόρθωση.
Και αυτή ακριβώς είναι η φυσιολογική
συμπεριφορά των μετοχών.
Δεν ανεβαίνουν σε ευθεία γραμμή.
Το λάθος που κάνουν πολλοί επενδυτές
Ένας από τους πιο επικίνδυνους τρόπους
σκέψης είναι ο εξής:
«Θα επενδύσω όταν η αγορά
διορθώσει και θα αγοράσω ξανά όταν αισθανθώ ότι ο κίνδυνος
έχει περάσει.»
Το πρόβλημα είναι ότι η αγορά δεν χτυπά
καμπανάκι όταν τελειώνει η πτώση.
Όταν το επενδυτικό κλίμα είναι πραγματικά
θετικό και οι ειδήσεις φαίνονται ασφαλείς, μεγάλο μέρος της
ανάκαμψης μπορεί ήδη να έχει πραγματοποιηθεί.
Η ιστορία του S&P 500 δείχνει ότι οι μεγάλες
ενδοετείς πτώσεις και οι ισχυρές τελικές αποδόσεις μπορούν
να συνυπάρχουν.
Γι' αυτό η προσπάθεια να αποφύγει κάποιος
κάθε drawdown μπορεί τελικά
να τον οδηγήσει στο να χάσει ένα μεγάλο μέρος της
μακροπρόθεσμης ανόδου.
Το drawdown δεν είναι αποτυχία. Είναι το κόστος εισόδου.
Εδώ βρίσκεται ίσως η πιο χρήσιμη νοητική
αλλαγή για έναν μακροπρόθεσμο επενδυτή.
Δεν πρέπει να αντιμετωπίζει κάθε πτώση ως
ένδειξη ότι η επενδυτική στρατηγική απέτυχε.
Οι διορθώσεις είναι το
τίμημα της συμμετοχής σε μια αγορά με
υψηλότερη αναμενόμενη μακροπρόθεσμη απόδοση.
Όπως κάποιος που αγοράζει ένα ακίνητο δεν
περιμένει η τιμή του να ανεβαίνει κάθε μήνα, έτσι και ο
επενδυτής σε μετοχές δεν πρέπει να περιμένει μια ανοδική
πορεία χωρίς πισωγυρίσματα.
Το ζητούμενο δεν είναι να μη βιώσει ποτέ
απώλειες.
Το ζητούμενο είναι να έχει σχεδιάσει το
χαρτοφυλάκιό του έτσι ώστε να μπορεί να
αντέξει τις απώλειες χωρίς να αναγκαστεί να εγκαταλείψει τη
στρατηγική του.
Η ψυχολογία είναι συχνά μεγαλύτερος κίνδυνος από την αγορά
Το διάγραμμα ουσιαστικά δεν μας μιλά μόνο
για αριθμούς. Μας μιλά για ανθρώπινη συμπεριφορά.
Όταν κάποιος βλέπει:
-10%
είναι εύκολο να σκεφτεί ότι «κάτι πάει
στραβά».
Στο:
-20%
ο φόβος μεγαλώνει.
Στο:
-30%
πολλοί επενδυτές αρχίζουν να αμφισβητούν
ολόκληρη τη στρατηγική τους.
Όμως η ιστορία δείχνει ότι ακόμη και
εξαιρετικά μεγάλες πτώσεις μπορούν να ακολουθηθούν από
ισχυρές ανακάμψεις.
Το πρόβλημα είναι ότι δεν
γνωρίζουμε εκ των προτέρων πότε θα έρθει η ανάκαμψη.
Γι' αυτό η επενδυτική πειθαρχία είναι τόσο
σημαντική.
Δεν χρειάζεται να προβλέψεις την επόμενη κρίση
Ένα ακόμη μάθημα από τα δεδομένα είναι ότι
δεν είναι απαραίτητο να γνωρίζουμε πότε θα έρθει η επόμενη
μεγάλη πτώση.
Δεν χρειάζεται να προβλέψουμε:
την επόμενη ύφεση,
την επόμενη χρηματοπιστωτική κρίση,
το επόμενο γεωπολιτικό σοκ,
την
επόμενη «φούσκα»,
ή την επόμενη bear market.
Αυτό που χρειάζεται είναι να αποδεχθούμε
ότι κάποια στιγμή θα συμβούν.
Και να έχουμε από πριν ένα σχέδιο.
Για έναν μακροπρόθεσμο επενδυτή αυτό μπορεί
να σημαίνει διαφοροποίηση, κατάλληλη κατανομή ενεργητικού,
επαρκή ρευστότητα και — κυρίως — χρονικό ορίζοντα αρκετά
μεγάλο ώστε να μην εξαρτάται από το τι θα κάνει η αγορά τους
επόμενους έξι μήνες.
Η μεγάλη εικόνα
Αν κοιτάξει κανείς μόνο τις τελικές ετήσιες
αποδόσεις, μπορεί εύκολα να δημιουργήσει μια λανθασμένη
εικόνα.
Μια αγορά που κατά μέσο όρο προσφέρει
περίπου 11,7% ετήσια συνολική απόδοση
ακούγεται εξαιρετικά ελκυστική.
Αλλά η διαδρομή προς αυτή την απόδοση δεν
είναι ομαλή.
Η μέση μέγιστη ενδοετής πτώση της τάξης
του 13,6% είναι η υπενθύμιση
ότι ο επενδυτής πρέπει να είναι ψυχολογικά και οικονομικά
προετοιμασμένος για σημαντικές προσωρινές απώλειες.
Και ορισμένες χρονιές είναι πολύ χειρότερες
από τον μέσο όρο.
Αυτός είναι ο λόγος που η φράση
«μακροπρόθεσμος επενδυτής» δεν
πρέπει να σημαίνει απλώς «σκοπεύω να κρατήσω τις μετοχές για
πολλά χρόνια».
Πρέπει να σημαίνει:
«Έχω αποδεχθεί από τώρα ότι κατά
τη διάρκεια αυτών των ετών θα υπάρξουν περίοδοι στις οποίες
το χαρτοφυλάκιό μου θα υποχωρήσει σημαντικά.»
Το πραγματικό μάθημα του διαγράμματος
Οι επενδυτές συχνά θέλουν το πρώτο χωρίς το
δεύτερο:
τις αποδόσεις χωρίς τις πτώσεις.
Η ιστορία του S&P 500 λέει ότι δεν
λειτουργεί έτσι.
Οι πτώσεις δεν είναι ένα λάθος της αγοράς
που πρέπει οπωσδήποτε να αποφύγουμε. Είναι μέρος της τιμής
που πληρώνουμε για να συμμετέχουμε στην ανοδική πορεία των
παραγωγικών επιχειρήσεων της οικονομίας.
Η πραγματική πρόκληση, επομένως, δεν είναι
να βρούμε έναν τρόπο να μην έχουμε ποτέ drawdown.
Είναι να χτίσουμε ένα επενδυτικό
σχέδιο που θα μας επιτρέπει να παραμένουμε επενδυμένοι όταν
το drawdown έρθει.
Γιατί τελικά, όπως αποτυπώνει εξαιρετικά το
διάγραμμα:
Δεν παίρνεις τις μακροπρόθεσμες
αποδόσεις του S&P 500 παρότι υπάρχουν οι βραχυπρόθεσμες
πτώσεις. Τις παίρνεις έχοντας αντέξει και αυτές. Και φυσικά
όλα τα παραπάνω ισχύουν ακριβώς και για το Χ.Α. απλώς
αναφερθήκαμε στον
S&P
500 που υπάρχουν πολυετή αναλυτικά στοιχεία.
|