|
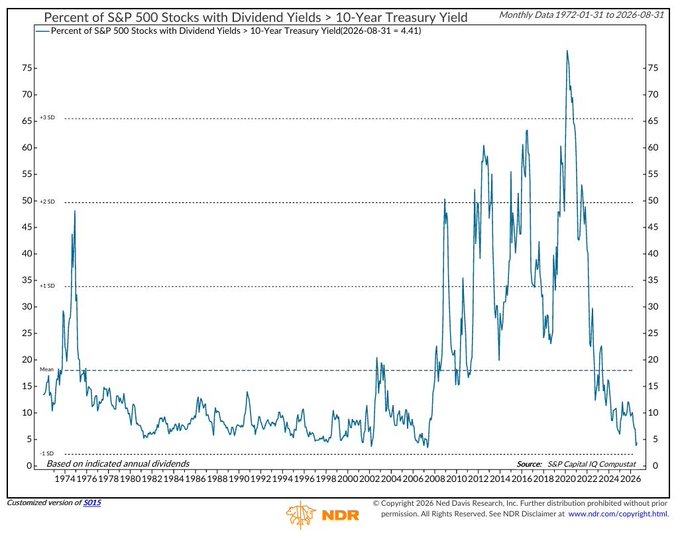
Ένα ιδιαίτερα ενδιαφέρον μήνυμα για τη σχέση
μεταξύ μετοχών και ομολόγων δίνει το παραπάνω διάγραμμα,
καθώς δείχνει πόσο μικρό έχει γίνει πλέον το ποσοστό των
μετοχών του S&P 500 που προσφέρουν μέσω του μερίσματός τους
απόδοση υψηλότερη από την απόδοση του 10ετούς αμερικανικού
κρατικού ομολόγου.
Σύμφωνα με τα στοιχεία του διαγράμματος,
μόλις το 4,41% των μετοχών του S&P 500 είχε στις 31
Αυγούστου 2026 μερισματική απόδοση υψηλότερη από την απόδοση
του 10ετούς Treasury. Πρόκειται για εξαιρετικά χαμηλό
επίπεδο και, σύμφωνα με τη συγκεκριμένη ιστορική σειρά, για
το χαμηλότερο ποσοστό από την περίοδο λίγο πριν από την
παγκόσμια χρηματοπιστωτική κρίση του 2008.
Με άλλα λόγια, για τη συντριπτική
πλειονότητα των μετοχών του S&P 500, ένας επενδυτής δεν
παίρνει σήμερα μεγαλύτερο ετήσιο εισόδημα από το μέρισμα σε
σχέση με αυτό που μπορεί να προσφέρει ένα 10ετές αμερικανικό
κρατικό ομόλογο.
Και αυτό είναι ένα στοιχείο που αξίζει
ιδιαίτερη προσοχή, ειδικά σε μια αγορά όπου οι αποτιμήσεις
των μετοχών παραμένουν απαιτητικές και οι αποδόσεις των
μακροπρόθεσμων αμερικανικών ομολόγων έχουν επιστρέψει σε
ιδιαίτερα υψηλά επίπεδα.
Η εικόνα έχει αλλάξει δραματικά
Το διάγραμμα, με μηνιαία στοιχεία από το
1972, αποτυπώνει με εντυπωσιακό τρόπο τη μεταβολή του
περιβάλλοντος στο οποίο επενδύουν οι αγορές.
Για πολλές δεκαετίες, ένα σημαντικό ποσοστό
των μετοχών του S&P 500 προσέφερε μερισματική απόδοση
υψηλότερη από το 10ετές Treasury. Η σχέση αυτή ήταν
ιδιαίτερα έντονη σε περιόδους κατά τις οποίες τα επιτόκια
και οι αποδόσεις των κρατικών ομολόγων βρίσκονταν σε
χαμηλότερα επίπεδα ή όταν οι μετοχές είχαν υποστεί
σημαντικές διορθώσεις.
Υπήρχαν, βεβαίως, και εξαιρέσεις.
Η δεκαετία του 1980 και κυρίως η περίοδος
των πολύ υψηλών επιτοκίων των προηγούμενων ετών
χαρακτηρίστηκαν από έντονες διακυμάνσεις. Αργότερα, κατά τη
δεκαετία του 1990, το ποσοστό παρέμεινε ως επί το πλείστον
σε χαμηλά επίπεδα, χωρίς όμως να πλησιάζει συστηματικά τα
σημερινά ακραία επίπεδα.
Η μεγάλη αλλαγή ήρθε μετά την παγκόσμια
χρηματοπιστωτική κρίση.
Η εποχή των μηδενικών επιτοκίων
Μετά το 2008, η πολιτική των κεντρικών
τραπεζών δημιούργησε ένα εντελώς διαφορετικό επενδυτικό
περιβάλλον.
Τα επιτόκια παρέμειναν για χρόνια εξαιρετικά
χαμηλά, ενώ οι αποδόσεις των κρατικών ομολόγων υποχώρησαν σε
ιστορικά χαμηλά επίπεδα. Αυτό είχε ως αποτέλεσμα ακόμη και
σχετικά χαμηλές μερισματικές αποδόσεις να είναι
ανταγωνιστικές απέναντι στα κρατικά ομόλογα.
Η εικόνα έγινε ακόμη πιο έντονη την περίοδο
της πανδημίας.
Με τις αποδόσεις του 10ετούς Treasury να
υποχωρούν ακόμη και κάτω από το 1%, ένα μεγάλο τμήμα των
μετοχών του S&P 500 είχε υψηλότερη μερισματική απόδοση από
το αμερικανικό κρατικό ομόλογο.
Όμως η κατάσταση αντιστράφηκε απότομα από το
2022 και μετά.
Η επιθετική σύσφιξη της νομισματικής
πολιτικής από τη Federal Reserve, ο πληθωρισμός και στη
συνέχεια η ανάγκη των αγορών να προσαρμοστούν σε ένα
περιβάλλον υψηλότερων επιτοκίων οδήγησαν τις αποδόσεις των
Treasury πολύ υψηλότερα.
Ταυτόχρονα, οι τιμές των μεγάλων
αμερικανικών μετοχών αυξήθηκαν σημαντικά, ιδιαίτερα στον
τεχνολογικό και AI κλάδο, με αποτέλεσμα οι μερισματικές
αποδόσεις τους να συμπιεστούν ακόμη περισσότερο.
Το αποτέλεσμα φαίνεται καθαρά στο διάγραμμα:
το ποσοστό των μετοχών που προσφέρουν υψηλότερη μερισματική
απόδοση από το 10ετές Treasury κατέρρευσε.
Μόλις 4,41% έναντι ιστορικού μέσου
Η σημερινή ένδειξη των 4,41% βρίσκεται πολύ
χαμηλότερα από τον ιστορικό μέσο όρο της σειράς, ο οποίος
στο διάγραμμα βρίσκεται περίπου στην περιοχή του 18%-20%.
Αυτό σημαίνει ότι η σημερινή κατάσταση δεν
αποτελεί απλώς μια μικρή απόκλιση από τον μέσο όρο.
Βρίσκεται σε μία από τις πιο ακραίες περιοχές ολόκληρης της
ιστορικής σειράς.
Το διάγραμμα δείχνει επίσης τις ζώνες
τυπικής απόκλισης από τον μέσο όρο. Η τρέχουσα ένδειξη
βρίσκεται ουσιαστικά κοντά στην κάτω ακραία περιοχή της
ιστορικής κατανομής.
Και εδώ βρίσκεται ίσως το σημαντικότερο
μήνυμα:
η αγορά μετοχών σήμερα δεν χρειάζεται να
συγκριθεί μόνο με άλλες μετοχές. Πρέπει να συγκριθεί και με
τα ομόλογα.
Γιατί το 10ετές Treasury έχει γίνει τόσο
ισχυρός ανταγωνιστής
Η σημασία του δείκτη γίνεται μεγαλύτερη αν
εξεταστεί από την πλευρά ενός επενδυτή που αναζητά εισόδημα.
Ένα αμερικανικό 10ετές Treasury θεωρείται
από την αγορά σημείο αναφοράς για ένα από τα ασφαλέστερα
περιουσιακά στοιχεία σε δολάρια. Όταν η απόδοσή του
βρίσκεται κοντά στο 4,5%-5%, ο επενδυτής μπορεί να
εξασφαλίσει ένα σημαντικό ονομαστικό εισόδημα χωρίς να
αναλάβει τον κίνδυνο της καθημερινής διακύμανσης μιας
μετοχής.
Αντίθετα, μια μετοχή που προσφέρει, για
παράδειγμα, μερισματική απόδοση 1%-2% απαιτεί από τον
επενδυτή να αναλάβει πολύ μεγαλύτερο κίνδυνο προκειμένου να
διεκδικήσει πιθανή κεφαλαιακή υπεραξία.
Άρα, όσο υψηλότερα ανεβαίνει η απόδοση του
Treasury, τόσο μεγαλύτερη γίνεται η εναλλακτική ευκαιρία του
επενδυτή.
Η σχέση είναι ακόμη πιο σημαντική όταν οι
αποτιμήσεις των μετοχών είναι υψηλές.
Δεν σημαίνει ότι οι μετοχές είναι απαραίτητα
ακριβές
Εδώ χρειάζεται όμως μια σημαντική
διευκρίνιση.
Το γεγονός ότι μόνο το 4,41% των μετοχών
έχει μερισματική απόδοση υψηλότερη από το 10ετές Treasury
δεν σημαίνει από μόνο του ότι ο S&P 500 είναι καταδικασμένος
να υποχωρήσει ή ότι επίκειται νέα χρηματιστηριακή κρίση.
Η μερισματική απόδοση εξαρτάται από δύο
μεταβλητές: το μέρισμα και την τιμή της μετοχής.
Πολλές από τις μεγαλύτερες εταιρείες του S&P
500 έχουν χαμηλή μερισματική απόδοση επειδή επιλέγουν να
επανεπενδύουν τα κέρδη τους στην ανάπτυξη. Αυτό ισχύει
ιδιαίτερα για τις εταιρείες τεχνολογίας και AI.
Έτσι, μια εταιρεία μπορεί να προσφέρει
χαμηλή μερισματική απόδοση αλλά να έχει πολύ ισχυρή ανάπτυξη
κερδών. Ο επενδυτής σε αυτή την περίπτωση δεν αγοράζει τη
μετοχή για το εισόδημα από το μέρισμα, αλλά για την
αναμενόμενη αύξηση των κερδών και της αξίας της επιχείρησης.
Επομένως, η σύγκριση dividend yield έναντι
Treasury yield δεν αποτελεί πλήρη μέτρηση αποτίμησης.
Αποτελεί όμως ένα πολύ χρήσιμο μέτρο για να
καταλάβουμε πόσο έχει αλλάξει το κόστος ευκαιρίας για τον
επενδυτή.
Το πρόβλημα γίνεται μεγαλύτερο για τις
growth μετοχές
Η εξέλιξη αυτή έχει ιδιαίτερη σημασία για
τις μετοχές υψηλής ανάπτυξης.
Όταν τα ομόλογα προσφέρουν σχεδόν μηδενική
απόδοση, ο επενδυτής είναι διατεθειμένος να πληρώσει
υψηλότερο τίμημα για μελλοντικά κέρδη.
Όταν όμως το 10ετές Treasury προσφέρει
σχεδόν 5%, το επιτόκιο προεξόφλησης αυξάνεται και η αξία των
πολύ μακρινών μελλοντικών ταμειακών ροών μειώνεται.
Αυτός είναι ένας από τους λόγους για τους
οποίους η άνοδος των μακροπρόθεσμων αποδόσεων αποτελεί
ιδιαίτερα σημαντικό κίνδυνο για τις υψηλά αποτιμημένες
growth και technology μετοχές.
Δεν είναι τυχαίο ότι οι πρόσφατες αυξήσεις
των αποδόσεων των αμερικανικών Treasuries έχουν αρχίσει να
προκαλούν μεγαλύτερη ανησυχία στη Wall Street. Η απόδοση του
10ετούς κινήθηκε πρόσφατα προς την περιοχή του 5%, με τις
αγορές να ανησυχούν για τον πληθωρισμό, το δημοσιονομικό
έλλειμμα και την αυξημένη προσφορά κρατικού χρέους.
Και η σύγκριση με το 2007 είναι ιδιαίτερα
ενδιαφέρουσα
Ίσως το πιο εντυπωσιακό στοιχείο του
διαγράμματος είναι η αναφορά στην περίοδο πριν από την
παγκόσμια χρηματοπιστωτική κρίση.
Το ποσοστό των μετοχών του S&P 500 με
μερισματική απόδοση υψηλότερη από το 10ετές Treasury είχε
βρεθεί σε πολύ χαμηλά επίπεδα κατά την περίοδο 2006-2007,
λίγο πριν από την εκδήλωση της κρίσης.
Σήμερα η ένδειξη επιστρέφει σε αντίστοιχη
περιοχή.
Αυτό δεν σημαίνει ότι η ιστορία
επαναλαμβάνεται. Οι αιτίες της σημερινής κατάστασης είναι
διαφορετικές και η αμερικανική οικονομία, το τραπεζικό
σύστημα και οι εταιρικοί ισολογισμοί δεν βρίσκονται στην
ίδια κατάσταση με το 2007.
Η ομοιότητα είναι κυρίως στη σχέση μεταξύ
μετοχών, αποδόσεων ομολόγων και διαθέσιμων εναλλακτικών για
τον επενδυτή.
Και αυτό είναι που αξίζει να κρατήσει
κανείς.
Η μεγάλη αλλαγή του επενδυτικού τοπίου
Για περισσότερο από μία δεκαετία, οι
επενδυτές είχαν μάθει να λειτουργούν σε έναν κόσμο όπου το
«ΤΙΝΑ» — There Is No Alternative — αποτελούσε βασικό
χαρακτηριστικό της αγοράς.
Με τα επιτόκια κοντά στο μηδέν, τα ομόλογα
και οι καταθέσεις προσέφεραν ελάχιστα. Έτσι, τα κεφάλαια
κατευθύνονταν προς τις μετοχές, τα εταιρικά ομόλογα και άλλα
assets υψηλότερου κινδύνου.
Σήμερα υπάρχει ξανά εναλλακτική.
Ένας επενδυτής δεν χρειάζεται απαραίτητα να
αγοράσει μια ακριβή μετοχή για να έχει αξιοπρεπή απόδοση
κεφαλαίου. Μπορεί να στραφεί σε κρατικά ομόλογα με απόδοση
της τάξης του 4%-5%, ανάλογα με τη διάρκεια και τις συνθήκες
της αγοράς.
Αυτό αλλάζει τη δυναμική των αγορών.
Και δεν χρειάζεται οι επενδυτές να
εγκαταλείψουν μαζικά τις μετοχές. Αρκεί ένα μέρος των νέων
κεφαλαίων να κατευθύνεται προς τα ομόλογα αντί για τις
μετοχές ώστε να αυξάνεται η πίεση στις αποτιμήσεις.
Το μήνυμα του διαγράμματος
Το πιο ουσιαστικό συμπέρασμα επομένως δεν
είναι ότι «έρχεται κραχ».
Το μήνυμα είναι πιο σύνθετο:
Ο S&P 500 βρίσκεται σε ένα περιβάλλον όπου η
εναλλακτική των κρατικών ομολόγων είναι πλέον πραγματική και
σημαντική.
Με μόλις 4,41% των μετοχών του δείκτη να
προσφέρουν υψηλότερη μερισματική απόδοση από το 10ετές
Treasury, η σχέση έχει μετακινηθεί σε ακραία επίπεδα σε
ιστορικούς όρους.
Την ίδια στιγμή, οι αποδόσεις των
αμερικανικών ομολόγων παραμένουν υπό πίεση από τον
πληθωρισμό, τις αυξημένες ανάγκες χρηματοδότησης του
αμερικανικού Δημοσίου και τις γενικότερες ανησυχίες για το
ύψος του χρέους. Η πρόσφατη άνοδος του 10ετούς προς το 5%
έχει ήδη αρχίσει να λειτουργεί ως αντίβαρο στο
χρηματιστηριακό ράλι.
Και το στοιχείο αυτό αποκτά ακόμη μεγαλύτερη
σημασία επειδή ο S&P 500 παραμένει σε υψηλά επίπεδα, ενώ οι
αποτιμήσεις εξακολουθούν να είναι πάνω από τους
μακροχρόνιους μέσους όρους.
Άρα, το διάγραμμα δεν αποτελεί από μόνο του
σήμα πώλησης. Αποτελεί όμως μια σαφή υπενθύμιση ότι το
επενδυτικό περιβάλλον του 2026 είναι πολύ διαφορετικό από
εκείνο της εποχής των μηδενικών επιτοκίων.
Και όσο το 10ετές Treasury παραμένει κοντά
στο 5%, τόσο πιο δύσκολο γίνεται για τις μετοχές να
βασίζονται αποκλειστικά στη λογική ότι «δεν υπάρχει
εναλλακτική».
|