|
Μόλις την περασμένη εβδομάδα
αναφερόμασταν στην πρωτοφανή εκτόξευση του κόστους μεταφοράς
πετρελαίου, καθώς οι ναύλοι των VLCC στη βασική διαδρομή από
τον Περσικό Κόλπο προς την Κίνα ξεπερνούσαν για πρώτη φορά
στην ιστορία το 1 εκατ. δολάρια την ημέρα.
Η αγορά, όμως, δεν σταμάτησε εκεί.
Λίγες ημέρες αργότερα, το νέο ρεκόρ
βρίσκεται πλέον πάνω από τα $1,2 εκατ. την
ημέρα, σε μια κίνηση που αποτυπώνει με τον
πιο καθαρό τρόπο την ακραία έλλειψη διαθέσιμης μεταφορικής
χωρητικότητας και το τεράστιο premium κινδύνου που έχει
ενσωματωθεί στη μεταφορά πετρελαίου από τον Κόλπο προς την
Ασία.
Ο δείκτης TD3C της Baltic Exchange —το
benchmark για ένα VLCC περίπου 270.000 dwt από τον Αραβικό
Κόλπο προς την Κίνα— έφτασε περίπου τα
$1,2125 εκατ. την ημέρα, αυξημένος κατά
40,6% μέσα σε μόλις μία εβδομάδα.
Και το πιο εντυπωσιακό στοιχείο είναι η
ταχύτητα της ανόδου.
Από το $1 εκατ. στα $1,2 εκατ. μέσα σε λίγες
ημέρες
Στο προηγούμενο άρθρο είχαμε σταθεί στο
ορόσημο του $1 εκατ. ημερησίως.
Το συγκεκριμένο επίπεδο ξεπεράστηκε στις
14 Σεπτεμβρίου, όταν ο TD3C
διαμορφώθηκε περίπου στα $1,035 εκατ. την ημέρα. Την επόμενη
ημέρα κινήθηκε κοντά στα $1,099 εκατ., για να φτάσει στις 17
Σεπτεμβρίου περίπου στα $1,2125 εκατ.
Δηλαδή, μέσα σε μόλις λίγες ημέρες, η
αγορά πρόσθεσε περίπου $180.000 ημερήσιου
κόστους πάνω από το ήδη ιστορικό όριο του $1
εκατ.
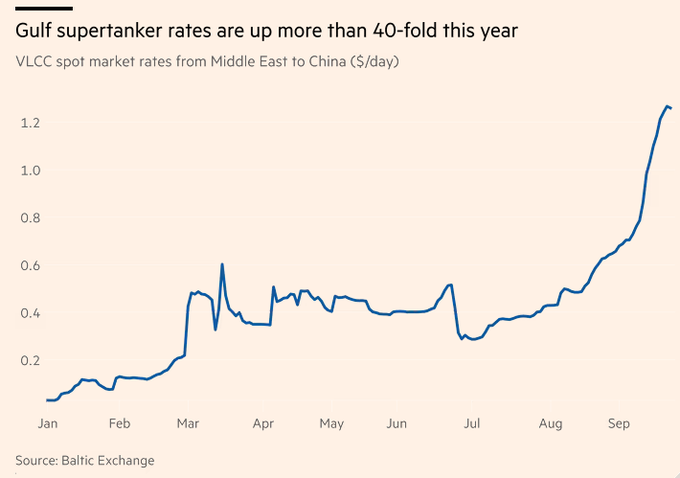
Το νέο διάγραμμα είναι χαρακτηριστικό.
Στις αρχές του έτους, οι ναύλοι
βρίσκονταν περίπου στα $25.000–$30.000 την
ημέρα. Τον Φεβρουάριο ήταν περίπου $117.000,
ενώ στις αρχές Σεπτεμβρίου είχαν φτάσει κοντά στα $700.000.
Και στη συνέχεια ήρθε η κατακόρυφη κίνηση:
$700.000 → $1 εκατ. → $1,2 εκατ.
μέσα σε ελάχιστες εβδομάδες.
Με βάση το επίπεδο των περίπου $29.900
που αναφέρεται ως μακροχρόνιος προπολεμικός μέσος όρος, το
σημερινό επίπεδο αντιστοιχεί σε περίπου 40
φορές υψηλότερα ημερήσια έσοδα.
Δεν είναι απλώς «ακριβότερα πλοία» — είναι
κρίση χωρητικότητας
Για να καταλάβουμε τι συμβαίνει, πρέπει να
δούμε την αγορά από την πλευρά της προσφοράς.
Ένα VLCC μπορεί να μεταφέρει περίπου
2 εκατ. βαρέλια αργού πετρελαίου.
Όμως το κρίσιμο μέγεθος δεν είναι μόνο πόσα πλοία υπάρχουν
παγκοσμίως.
Είναι πόσα είναι
διαθέσιμα, πού βρίσκονται και πόσο χρόνο χρειάζονται για να
ολοκληρώσουν ένα ταξίδι.
Η κρίση στον Περσικό Κόλπο έχει δημιουργήσει
ακριβώς αυτό το πρόβλημα.
Ένα σημαντικό μέρος του παγκόσμιου στόλου
έχει εγκλωβιστεί ή έχει απομακρυνθεί από τις παραδοσιακές
διαδρομές, ενώ ταυτόχρονα η μεταφορά πετρελαίου από τον
Κόλπο προς την Ασία απαιτεί ολοένα υψηλότερη αποζημίωση για
τον κίνδυνο.
Το αποτέλεσμα είναι η δημιουργία ενός
τεχνητού scarcity, μιας έλλειψης
διαθέσιμων πλοίων.
Και όταν η ζήτηση για ένα tanker είναι
άμεση, αλλά τα διαθέσιμα πλοία είναι ελάχιστα, ο ναύλος
μπορεί να εκτοξευθεί σε επίπεδα που υπό φυσιολογικές
συνθήκες θα έμοιαζαν αδιανόητα.
Ο παράγοντας Ορμούζ
Στο επίκεντρο παραμένουν τα
Στενά του Ορμούζ, από τα σημαντικότερα
ενεργειακά chokepoints στον κόσμο.
Η κυκλοφορία έχει καταρρεύσει σε σχέση με
τα προπολεμικά επίπεδα. Στις 22 Σεπτεμβρίου, το Reuters
μετέδωσε ότι μόλις δύο εμπορικά πλοία
πέρασαν από τα Στενά την προηγούμενη ημέρα, έναντι περίπου
125 μεγάλων εμπορικών πλοίων ημερησίως
πριν από την κλιμάκωση της σύγκρουσης (αν και έχουμε πει στο
GFF
πως το ζήτημα πόσα τελικά πλοία περνάνε
είναι μεγάλη συζήτηση).
Αυτό είναι κρίσιμο για την αγορά των
tankers.
Όσο λιγότερα πλοία διασχίζουν με ασφάλεια
την περιοχή, τόσο περισσότερα χρειάζονται για να
πραγματοποιηθεί ο ίδιος όγκος μεταφοράς πετρελαίου.
Παράλληλα, η Σαουδική Αραβία έχει αναγκαστεί
να αυξήσει τις εξαγωγές της μέσω των τερματικών του
ανατολικού Κόλπου, καθώς η επίθεση στον αγωγό East-West
περιόρισε τη δυνατότητα μεταφοράς αργού προς την Ερυθρά
Θάλασσα.
Σύμφωνα με στοιχεία που επικαλείται το
Reuters, η Saudi Aramco φόρτωσε περίπου 14
εκατ. βαρέλια σε επτά VLCC στο Ras Tanura
μόνο στις 20 Σεπτεμβρίου, ενώ οι ροές μέσω του Ορμούζ
αυξήθηκαν σημαντικά.
Έτσι δημιουργείται μια ιδιαίτερα παράδοξη
κατάσταση:
η προσφορά πετρελαίου προσπαθεί
να βγει από τον Κόλπο την ίδια στιγμή που η διαθέσιμη
χωρητικότητα για τη μεταφορά του είναι εξαιρετικά
περιορισμένη.
Το κόστος μεταφοράς γίνεται πλέον μέρος της
τιμής του πετρελαίου
Η άνοδος των ναύλων έχει πλέον ξεπεράσει τα
όρια της ναυτιλιακής αγοράς.
Έχει γίνει σημαντικός παράγοντας στη
διαμόρφωση του τελικού κόστους του πετρελαίου.
Όταν ένα VLCC αποφέρει πάνω από
$1,2 εκατ. την ημέρα, το κόστος
του freight μπορεί να αντιπροσωπεύει ένα τεράστιο μέρος της
αξίας του φορτίου.
Για ένα πλοίο που μεταφέρει περίπου 2
εκατ. βαρέλια, ένας ημερήσιος ναύλος $1,2 εκατ. αντιστοιχεί,
ως απλή αναγωγή, σε περίπου $0,60 ανά βαρέλι
για κάθε ημέρα ταξιδιού. Όσο αυξάνεται η
διάρκεια της διαδρομής ή παραμένει το πλοίο εκτός αγοράς
λόγω αναμονών και παρακάμψεων, το συνολικό κόστος
διογκώνεται.
Σε ορισμένες άλλες διαδρομές, το κόστος
μεταφοράς έχει επίσης εκτοξευθεί. Για παράδειγμα, το κόστος
μεταφοράς αργού από τον Κόλπο του Μεξικού προς την Ασία έχει
αναφερθεί γύρω στα $26 ανά βαρέλι,
γεγονός που δείχνει ότι το πρόβλημα δεν περιορίζεται πλέον
μόνο στα πλοία που περνούν από τον Κόλπο.
Και η κρίση αρχίζει να αλλάζει τις εμπορικές
ροές
Το ενδιαφέρον είναι ότι η εκτόξευση των
ναύλων δεν επηρεάζει μόνο το κόστος.
Αλλάζει και τις αποφάσεις των
αγοραστών.
Όταν η μεταφορά ενός VLCC γίνεται υπερβολικά
ακριβή, οι traders και τα διυλιστήρια αρχίζουν να αναζητούν
εναλλακτικές:
διαφορετική προέλευση αργού,
μικρότερα πλοία,
διαφορετικές διαδρομές,
μεγαλύτερες αποστάσεις,
ή φορτία από παραγωγούς εκτός Μέσης
Ανατολής.
Η αγορά έχει ήδη αρχίσει να βλέπει τέτοιες
προσαρμογές. Αναφορές της αγοράς κάνουν λόγο για κινεζικά
διυλιστήρια που εξετάζουν μικρότερα φορτία και Suezmaxes
αντί για VLCC σε ορισμένες μακρινές διαδρομές.
Αυτό όμως δημιουργεί ένα νέο πρόβλημα.
Ένα μικρότερο πλοίο μεταφέρει
λιγότερο πετρέλαιο.
Άρα χρειάζονται περισσότερα πλοία για να
μεταφερθεί ο ίδιος όγκος.
Και έτσι η προσπάθεια αντιμετώπισης της
έλλειψης VLCC μπορεί, σε ορισμένες περιπτώσεις, να αυξήσει
ακόμη περισσότερο τη ζήτηση για tanker capacity.
Το «40 φορές πάνω» δεν αφορά μόνο τον Περσικό Κόλπο
Η άνοδος δεν περιορίζεται αποκλειστικά στη
συγκεκριμένη διαδρομή.
Οι ναύλοι και σε άλλες βασικές εμπορικές
διαδρομές έχουν αυξηθεί έντονα. Για παράδειγμα, τα TCE για
VLCC από τη Δυτική Αφρική προς την Άπω Ανατολή έχουν
αναφερθεί περίπου στα $524.500 την ημέρα,
ενώ η διαδρομή από τον Κόλπο του Μεξικού προς την Άπω
Ανατολή περίπου στα $388.400.
Αυτό σημαίνει ότι η αγορά έχει εισέλθει σε
έναν ευρύτερο κύκλο:
διαταραχή στη Μέση Ανατολή →
αλλαγή στις ροές πετρελαίου → μεγαλύτερες αποστάσεις →
περισσότερες ημέρες ταξιδιού → λιγότερα διαθέσιμα πλοία →
υψηλότεροι ναύλοι παγκοσμίως.
Η άλλη πλευρά του ρεκόρ: οι πλοιοκτήτες
Για τις ναυτιλιακές εταιρείες που διαθέτουν
πλοία στην spot αγορά, η εικόνα είναι εντελώς διαφορετική.
Οι εξαιρετικά υψηλοί ναύλοι μεταφράζονται σε
εκρηκτική αύξηση των εσόδων.
Η Frontline, για παράδειγμα, ανακοίνωσε
ρεκόρ κερδοφορίας στο δεύτερο τρίμηνο του
2026, με καθαρά κέρδη $659,2 εκατ., καθώς τα
υψηλά tanker rates ενίσχυσαν σημαντικά τα έσοδα.
Παράλληλα, η ίδια η αγορά έχει αρχίσει να
αντιδρά με αύξηση των παραγγελιών νέων VLCC. Σύμφωνα με το
Reuters, περισσότερα από 217 VLCC έχουν
παραγγελθεί μέσα στο 2026, περίπου διπλάσια
από πέρυσι, με συνολική αξία άνω των $20 δισ.
Αυτό όμως δεν λύνει το σημερινό πρόβλημα.
Ένα πλοίο που παραγγέλνεται σήμερα δεν
μπορεί να μεταφέρει πετρέλαιο αύριο. Η παράδοση ενός νέου
VLCC απαιτεί χρόνια.
Από το «$1 εκατ.» στο «$1,2 εκατ.» — και
τώρα τι;
Αυτό είναι ίσως το σημαντικότερο ερώτημα.
Την προηγούμενη εβδομάδα το
$1 εκατ. την ημέρα φαινόταν ως ένα
ιστορικό όριο.
Σήμερα το benchmark έχει ήδη περάσει τα
$1,2 εκατ.
Η αγορά, επομένως, δεν μας λέει απλώς ότι
τα tanker rates είναι υψηλά. Μας δείχνει ότι η
φυσική μεταφορά του πετρελαίου έχει γίνει ένας από τους
σημαντικότερους περιοριστικούς παράγοντες της παγκόσμιας
ενεργειακής αγοράς.
Και εδώ βρίσκεται το παράδοξο.
Ακόμη και αν η τιμή του Brent υποχωρήσει, το
κόστος για να φτάσει ένα βαρέλι στον τελικό αγοραστή μπορεί
να παραμένει εξαιρετικά υψηλό. Η πρόσφατη πτώση του Brent
κάτω από τα $100 δεν έχει συνοδευτεί από αντίστοιχη
αποκλιμάκωση των tanker rates.
Με άλλα λόγια:
το πετρέλαιο μπορεί να γίνει
φθηνότερο στην αγορά εμπορευμάτων, αλλά ακριβότερο στη
μεταφορά.
Και όσο τα Στενά του Ορμούζ παραμένουν
ουσιαστικά εκτός της κανονικής λειτουργίας τους, η αγορά των
supertankers θα συνεχίσει να αποτελεί έναν από τους πιο
ευαίσθητους δείκτες του πραγματικού κόστους της κρίσης.
Την περασμένη εβδομάδα γράφαμε για το
«$1 εκατ. την ημέρα».
Τώρα το κοντέρ γράφει $1,2
εκατ.
Και το νέο διάγραμμα δείχνει ότι,
τουλάχιστον μέχρι στιγμής, η καμπύλη δεν έχει
ακόμη δείξει ότι έχει βρει ταβάνι (βέβαια θα μπορούσε να πει
κανείς πως πλέον μιλάμε για υπέρ-αγορασμένα επίπεδα).
|